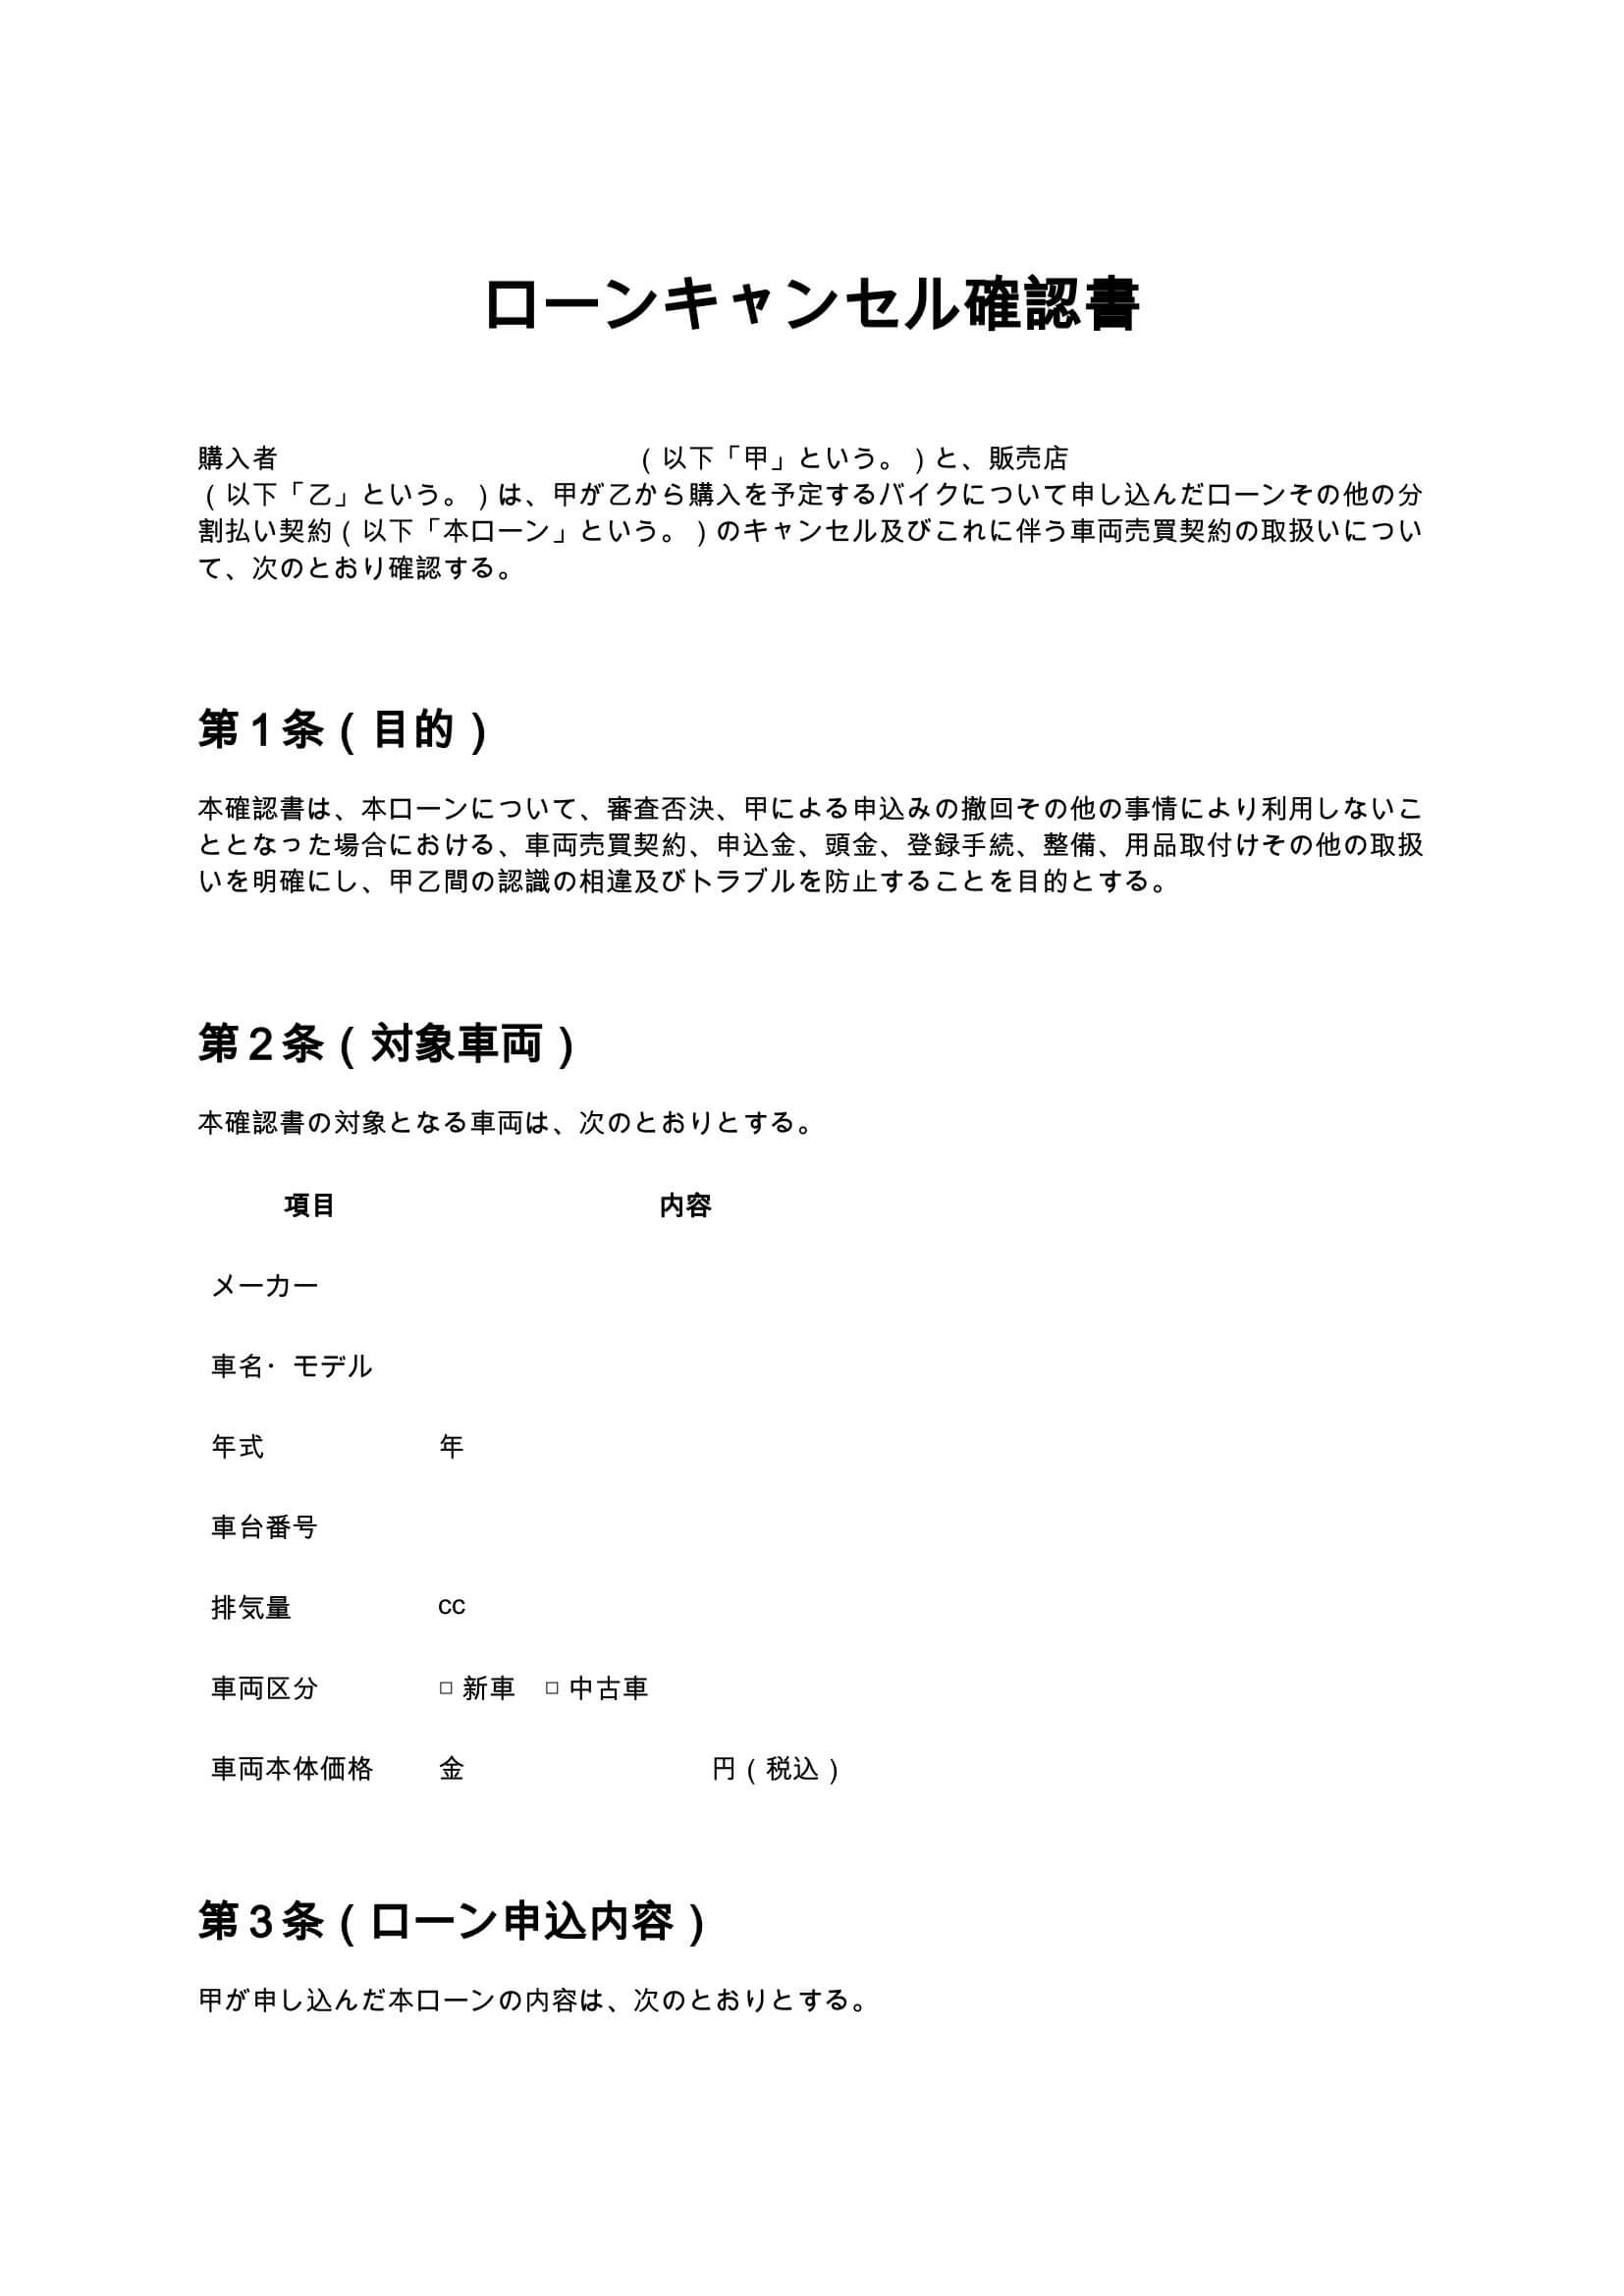
ローンキャンセル確認書(バイクショップ)とは?
ローンキャンセル確認書(バイクショップ)とは、バイク購入時に申し込んだローンについて、審査否決や購入者の都合などにより申込みを取り消す場合に、販売店と購入者の間でキャンセル条件や手続き内容を確認するための書類です。バイクの購入では、車両代金を一括で支払う方法のほか、信販会社や金融機関のローンを利用して分割払いを行うケースがあります。しかし、ローン審査が承認されなかった場合や、審査承認後に購入者がローンの利用を取りやめた場合には、車両売買契約の取扱いや支払済みの頭金、登録・整備費用などについて問題が生じることがあります。特に注意したいのは、ローンのキャンセルとバイクの売買契約のキャンセルが必ずしも同じではないという点です。ローンキャンセル確認書を作成することで、次の事項を明確にできます。
- ローンキャンセルの理由と申込み状況
- 対象となるバイクの車両情報
- 車両売買契約を継続するか解除するか
- 申込金や頭金の返金条件
- 登録・整備・部品発注などの費用負担
- 別のローンへの再申込みの可否
- キャンセルに伴う最終精算額と返金方法
これらを文書に残しておくことで、販売店と購入者の認識の相違を防ぎ、ローンキャンセル後の手続きを円滑に進めやすくなります。
ローンキャンセル確認書が必要となるケース
ローンキャンセル確認書は、バイク購入時のローン利用を取りやめるさまざまな場面で活用できます。
1. ローン審査が否決された場合
購入者がバイク購入のためにローンを申し込んだものの、信販会社や金融機関の審査に通らなかった場合です。ローン審査の承認を売買契約の条件としている場合には、その合意内容に従って車両売買契約を解除したり、契約が成立しなかったものとして取り扱ったりすることがあります。このような場合、ローンキャンセル確認書に審査結果、売買契約の取扱い、申込金の返金方法などを記載しておくことが重要です。
2. 購入者の都合でローンを取り消す場合
ローン審査が承認された後に、購入者が購入計画を変更したり、資金事情が変わったりしてローンの利用を取りやめるケースです。この場合、ローン申込みの撤回だけで車両売買契約も解除されるとは限りません。販売店と購入者の間で、売買契約を継続するのか、購入自体をキャンセルするのかを明確にする必要があります。
3. 現金払いなどに変更する場合
ローンを利用せず、現金払いや銀行振込などの方法に変更してバイクを購入する場合にも利用できます。ローン契約を取り消しても車両売買契約を継続する場合には、新たな支払方法、支払期限、残代金などを確認することが重要です。
4. 登録や整備が始まっている場合
ローンキャンセルの時点で、販売店が既に車両登録、名義変更、車検、点検整備、部品発注などを進めている場合です。これらの作業に費用が発生している場合、契約内容やキャンセル理由によっては購入者に合理的な費用負担が生じることがあります。費用の内訳や精算方法を確認書に記載することで、キャンセル後の金銭トラブルを防ぎやすくなります。
ローンキャンセル確認書に盛り込むべき主な条項
バイクショップ向けのローンキャンセル確認書には、次のような条項を設けることが考えられます。
- 目的:確認書を作成する目的と対象となる取引を明確にする
- 対象車両:メーカー、車名、年式、車台番号、車両価格などを記載する
- ローン申込内容:信販会社、申込金額、支払回数、審査結果を整理する
- ローンキャンセルの確認:キャンセル日と必要な手続きを定める
- 審査否決時の取扱い:ローン審査が否決された場合の売買契約への影響を確認する
- 購入者都合によるキャンセル:購入者が申込みを撤回する場合の条件を定める
- 申込金・頭金の取扱い:返金額、返金期限、返金方法を明確にする
- 登録・整備費用:着手済みの作業に関する費用負担を整理する
- 特注品・取付用品:発注済みの部品やカスタム用品の取扱いを確認する
- 車両売買契約の取扱い:購入継続、契約解除、支払方法変更などを確認する
- 再度のローン申込み:別の信販会社への申込みや再審査の条件を定める
- 個人情報の取扱い:ローン申込情報の管理について確認する
- キャンセルに伴う精算:返金額、費用負担額、最終精算額を記載する
- 他の書面との関係:売買契約書や注文書との優先関係を明確にする
- 協議事項:確認書に定めのない事項への対応方法を定める
これらの条項を整理することで、ローンキャンセルに伴う手続きや金銭関係を明確にできます。
ローンキャンセル確認書の条項ごとの解説と実務ポイント
1. 対象車両に関する条項
対象車両の情報は、どのバイクの購入に関するローンキャンセルなのかを特定するために必要です。メーカー、車名、年式、排気量、車台番号、車両本体価格などを記載します。同じ車種でも年式や仕様が異なる場合があるため、車台番号などを利用して対象車両を特定することが望まれます。
2. ローン申込内容に関する条項
ローンの申込金額、信販会社、支払回数、申込日、審査結果などを記載します。ローンのキャンセル理由についても、審査否決、購入者による撤回、条件不一致などの区分を設けることで、状況を整理しやすくなります。なお、ローンの申込み、契約成立、融資実行はそれぞれ異なる段階であるため、どの時点でキャンセルするのかを確認することが重要です。
3. ローンキャンセルの確認条項
ローンキャンセルの確認条項では、キャンセル日や必要な手続きを定めます。販売店が信販会社に申込取消しを連絡する場合や、購入者本人による手続きが必要な場合など、実際の手続きはローンの種類や契約状況によって異なります。そのため、確認書に署名しただけで信販会社との契約が当然に終了するとは限りません。信販会社や金融機関が定める手続きについても、別途確認する必要があります。
4. 売買契約の取扱いに関する条項
ローンキャンセル確認書の中でも、特に重要なのが車両売買契約の取扱いです。ローンを利用しないことになった場合でも、バイクの売買契約が既に成立していることがあります。そのため、次のような取扱いを明確にします。
- ローンとともに車両売買契約もキャンセルする
- 現金払いなどに変更して購入を継続する
- 別の信販会社や金融機関へ申し込む
- 購入車両や購入条件を変更して再検討する
売買契約の成立条件や解除条件は、注文書、売買契約書、特約などを確認して判断することが重要です。
5. 申込金・頭金の返金条項
バイク購入時には、申込金、予約金、頭金などの名目で購入者が販売店に金銭を支払っている場合があります。ローンキャンセル時には、これらの金銭を返金するのか、売買代金に充当するのか、その他の精算を行うのかを明確にする必要があります。確認書には、支払済金額、返金額、返金予定日、返金方法などを記載します。ただし、申込金や頭金が返金されるかどうかは、その金銭の性質、契約内容、キャンセル理由などによって異なります。名称だけで返金の可否が決まるものではありません。
6. 登録・整備費用に関する条項
バイクショップでは、購入契約後に登録、名義変更、車検、整備などの作業を進める場合があります。ローンキャンセルの時点でこれらの作業が始まっている場合には、既に発生した費用をどのように取り扱うかが問題になります。費用負担については、作業の実施状況、購入者の承諾内容、キャンセル理由、契約条件などを踏まえて判断する必要があります。販売店が費用を請求する場合には、作業内容や金額の根拠を明示しておくことが望まれます。
7. 特注品・カスタム用品に関する条項
バイク購入時に、マフラー、シート、ハンドル、キャリア、ETC車載器などの用品を追加注文するケースがあります。特注品や個別発注品については、発注後のキャンセルが難しい場合や、返品費用が発生する場合があります。そのため、用品の発注状況、返品の可否、費用負担などを確認書に記載することが重要です。
8. キャンセルに伴う精算条項
ローンキャンセル後の金銭関係を整理するためには、最終精算額を明確にすることが重要です。例えば、次のような項目を確認します。
- 購入者が支払った申込金や頭金
- 購入者に返金する金額
- 登録・名義変更などの手続費用
- 整備・点検などの作業費用
- 発注済みの部品や用品に関する費用
- その他、契約上負担が認められる費用
これらを一覧表にまとめ、最終的な返金額又は支払額を双方で確認することで、後日の認識違いを防ぎやすくなります。
ローンキャンセル確認書を作成する際の注意点
1. ローン契約と売買契約を区別する
ローン契約とバイクの売買契約は、関係しているものの別の契約です。ローン審査が否決された場合でも、売買契約が自動的に解除されるとは限りません。特に、ローン審査承認を売買契約の成立条件としているかどうかによって、取扱いが異なる場合があります。確認書では、両契約の関係を明確にしておく必要があります。
2. キャンセル料を一律に定めない
キャンセル料や費用負担については、契約内容や実際に発生した損害、適用される法律などを踏まえて判断する必要があります。特に消費者との契約では、消費者契約法によって、平均的な損害の額を超える部分のキャンセル料条項が無効となる場合があります。そのため、販売店が一方的に高額なキャンセル料を設定することは避け、合理的な根拠に基づいて費用を整理することが重要です。
3. ローンの契約状況を確認する
ローンの審査中、審査承認後、契約成立後、融資実行後では、必要となる手続きが異なることがあります。特に契約成立後の場合は、単なる申込みの撤回ではなく、契約の解除や繰上返済などの手続きが必要となる可能性があります。販売店だけで判断せず、信販会社や金融機関の契約条件を確認することが重要です。
4. クーリング・オフ制度の適用を確認する
バイクを店舗で購入した場合、一般的には特定商取引法上のクーリング・オフ制度の対象とはなりません。ただし、訪問販売など契約の形態や取引条件によっては、別途検討が必要になる場合があります。また、クレジット契約については、取引形態や契約内容に応じて割賦販売法などの規定が関係する場合もあります。キャンセルの可否を判断する際には、適用される法令を確認する必要があります。
5. 個人情報を適切に管理する
ローン申込みでは、氏名、住所、勤務先、収入、信用情報に関係する情報など、重要な個人情報が取り扱われる場合があります。ローンキャンセル後も、信販会社や金融機関が法令や規程に基づいて申込情報を保存する場合があります。販売店は、取得した個人情報について、利用目的や保存期間、管理方法などを適切に確認することが重要です。
6. 注文書や売買契約書との整合性を確認する
ローンキャンセル確認書は、既に作成されている注文書や車両売買契約書と矛盾しないようにする必要があります。特に、キャンセル条件、申込金の取扱い、登録費用、納車予定日などについては、関連書類との整合性を確認することが望まれます。既存契約の条件を変更する場合には、変更内容を明示し、双方の合意を記録しておくことが重要です。
ローンキャンセル確認書を電子契約で作成するメリット
ローンキャンセル確認書は、紙の書類だけでなく、電子契約サービスを利用して作成・締結することもできます。電子契約を利用することで、販売店と購入者が離れた場所にいる場合でも、確認書の内容を共有し、合意手続きを進めやすくなります。主なメリットは次のとおりです。
- 販売店への再来店を必要とせず、オンラインで確認手続きを進められる
- ローンキャンセル日や合意内容を電子データとして記録できる
- 紙の印刷、郵送、保管にかかる手間を削減できる
- 申込金や頭金の返金条件を双方で確認しやすくなる
- 過去の確認書を検索・管理しやすくなる
- 署名や合意の履歴を残すことで、後日の確認に役立てられる
特に複数店舗を運営するバイクショップでは、電子契約によって書類管理の効率化を図ることができます。ただし、電子契約を利用する場合も、本人確認、合意内容の保存、信販会社へのキャンセル手続きなどは適切に行う必要があります。
ローンキャンセル確認書に関するよくある質問
Q1. バイクのローン審査に落ちた場合、購入契約も自動的にキャンセルされますか?
必ずしも自動的にキャンセルされるわけではありません。ローン審査の承認を売買契約の条件としている場合には、契約内容に従って解除などの取扱いが行われることがあります。一方、ローン審査とは別に売買契約が成立している場合には、購入者が別の支払方法を検討する必要が生じることもあります。
Q2. ローンをキャンセルした場合、頭金は返金されますか?
頭金の返金については、売買契約の内容、キャンセル理由、既に発生した費用などによって異なります。返金する場合には、返金額、返金期限、返金方法を確認書に明記することが重要です。
Q3. ローン審査承認後でもキャンセルできますか?
審査承認後でも、契約の成立状況や信販会社の条件によっては申込みを取り消せる場合があります。ただし、既にローン契約が成立している場合や融資が実行されている場合には、別途手続きや費用が必要となる可能性があります。
Q4. ローンキャンセル確認書には署名が必要ですか?
一般的に、ローンキャンセル確認書そのものについて、すべての場合に法律上の署名義務があるわけではありません。ただし、販売店と購入者の双方が内容を確認し、合意したことを明確にするため、署名又は電子署名などの方法で記録を残すことが望まれます。
Q5. ローンキャンセル確認書があれば、信販会社への連絡は不要ですか?
不要にはなりません。ローンキャンセル確認書は、主に販売店と購入者の間でキャンセル条件を確認するための書類です。信販会社や金融機関との契約を取り消すためには、別途必要な手続きを行わなければならない場合があります。
まとめ
ローンキャンセル確認書(バイクショップ)は、バイク購入時のローン審査否決や購入者による申込みの撤回に伴い、販売店と購入者の間でキャンセル条件を明確にするための重要な書類です。特に、ローン契約と車両売買契約の関係、申込金・頭金の返金、登録・整備費用、部品発注費用、最終精算額などを具体的に記載することで、後日のトラブル防止に役立ちます。また、ローンのキャンセル手続きは、審査状況や契約成立の有無によって異なるため、信販会社や金融機関の条件を確認することも欠かせません。バイクショップでは、ローンキャンセル確認書のひな形を用意しておくことで、購入者への説明内容を統一し、キャンセル対応の透明性を高めることができます。電子契約サービスを活用すれば、確認書の作成、署名、保管をオンラインで行うことができ、店舗業務の効率化にもつながります。