個人事業主への発注条件が未確定でも、すべてを「後日決定」として発注できるわけではありません。 フリーランス法の対象となる業務委託では、発注時に取引条件を直ちに書面または電磁的方法で明示するのが原則です。ただし、明示事項を決められないことに客観的な正当な理由がある場合は、未定事項以外を示したうえで、未定の理由と決定予定期日を当初明示し、確定後直ちに補充の明示を行います。
この記事は、個人事業主へ制作・開発・サービス業務を発注する企業担当者に向け、明示する項目、正当な理由の考え方、当初明示と補充明示の文面例、期限管理の方法を整理したものです。法令上の条件と、担当者が実務で実施するとよい管理方法を区別して説明します。
法令確認日:2026年10月30日。主な根拠は公正取引委員会のフリーランス法Q&A(特にQ35・Q39・Q40・Q42)と同委員会の2026年特設サイトです。実際の契約への適用は受託者の属性、業務内容、発注時の事情などにより異なります。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート
個人事業主への発注条件が未確定ならどうする?最初の結論
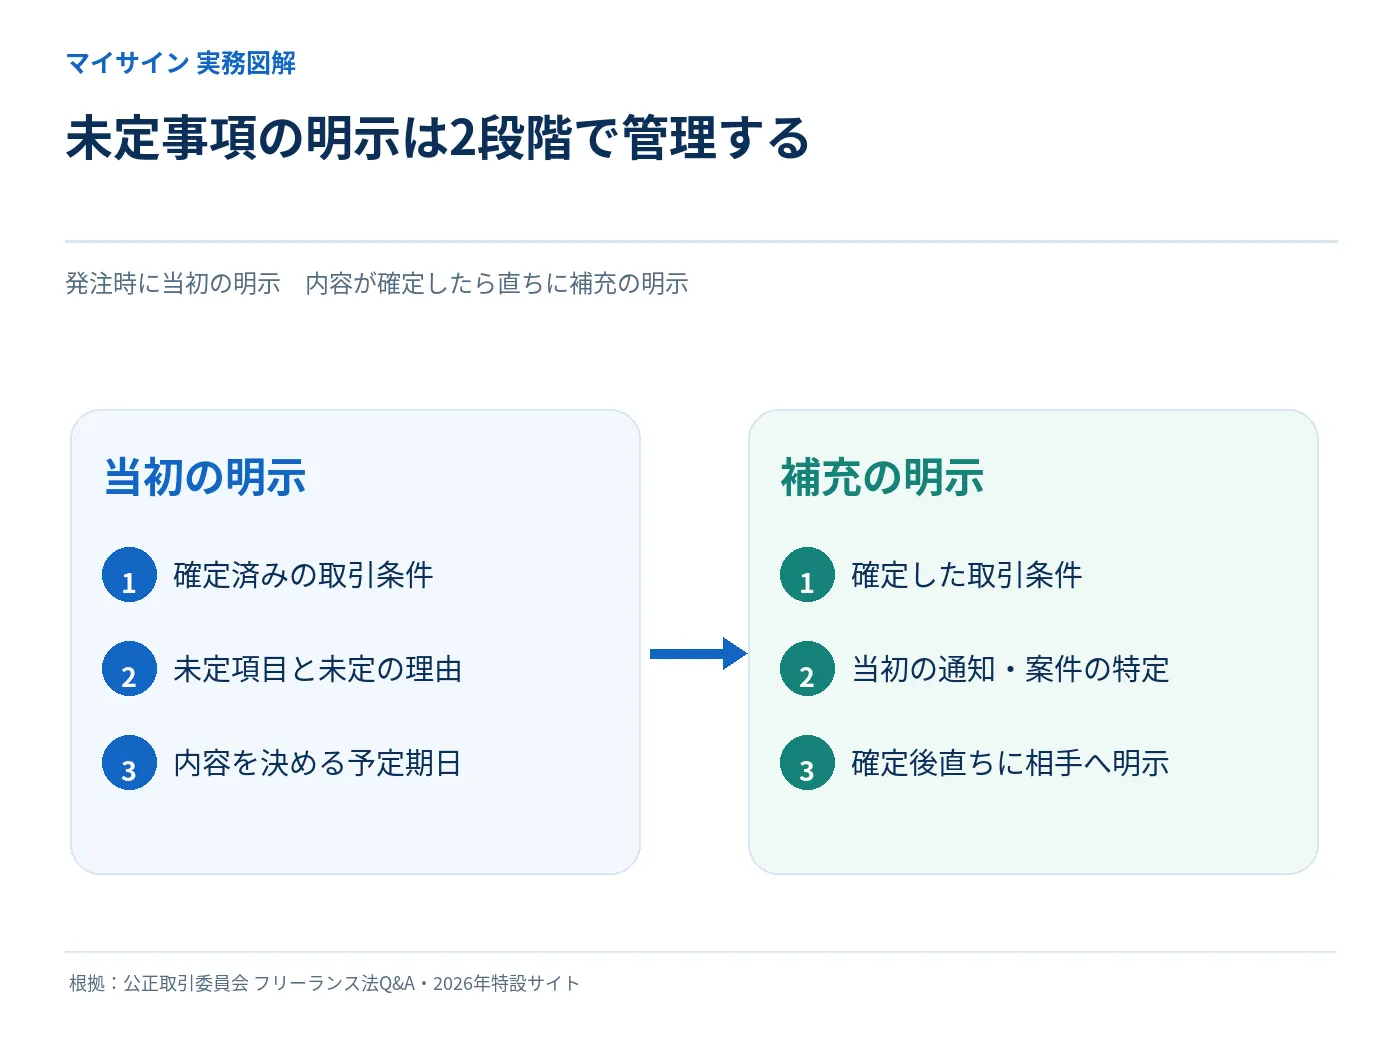
未定事項がある業務委託は「何も決めずに発注してよい」という制度ではありません。法定の明示事項を確認し、未定にできるものとできないものを分け、当初明示と補充明示を一続きの記録として管理するのが基本です。
原則は業務委託をした時点で直ちに明示する
フリーランス法第3条は、対象となる事業者が特定受託事業者へ業務委託をした場合、取引条件を直ちに書面又は電磁的方法で明示するよう求めています。契約書に署名する日まで待てばよい、請求書を受け取ったときに整理すればよい、という考え方ではありません。
たとえば担当者間で発注に合意した後、正式な社内処理だけが残っている場合には、「社内の発注書が完成していない」ことを理由に明示を先延ばしにできると考えない方が安全です。公正取引委員会Q&Aでは業務委託をした日を、発注者と受注者が業務委託について合意した日と説明しています。
正当な理由がある未定事項は例外として扱う
例外の対象は、取引の性質上、発注時点でその内容を決定できないことが客観的に認められる明示事項です。受注者に相談すれば決められることを発注者側の都合だけで先送りする運用は、この例外を安易に使うものです。
未定になった理由を具体的に説明できない場合や、いつ確定するか見通しが立たない場合は、業務範囲を限定して発注する、発注そのものを後にするなどの選択肢も検討します。未定事項の例外は、発注実務を省略するための近道ではありません。
当初明示と補充明示は必ず対応付ける
当初の明示では、確定済みの法定事項に加え、何が未定か、なぜ決められないか、いつ決める予定かを示します。未定事項が確定したら、直ちにその内容を補充して明示します。補充したことが相手にも分かり、当初の案件とつながるようにする必要があります。
社内では、案件ID・発注日・通知日・決定予定期日・補充通知日を紐付けて管理すると、確定したのに知らせ忘れた、古い条件を見て作業した、といった混乱を防ぎやすくなります。これは実務上の管理提案であり、特定の台帳形式が法律で一律に指定されているわけではありません。
フリーランス法の対象になる個人事業主とは?適用範囲を確認
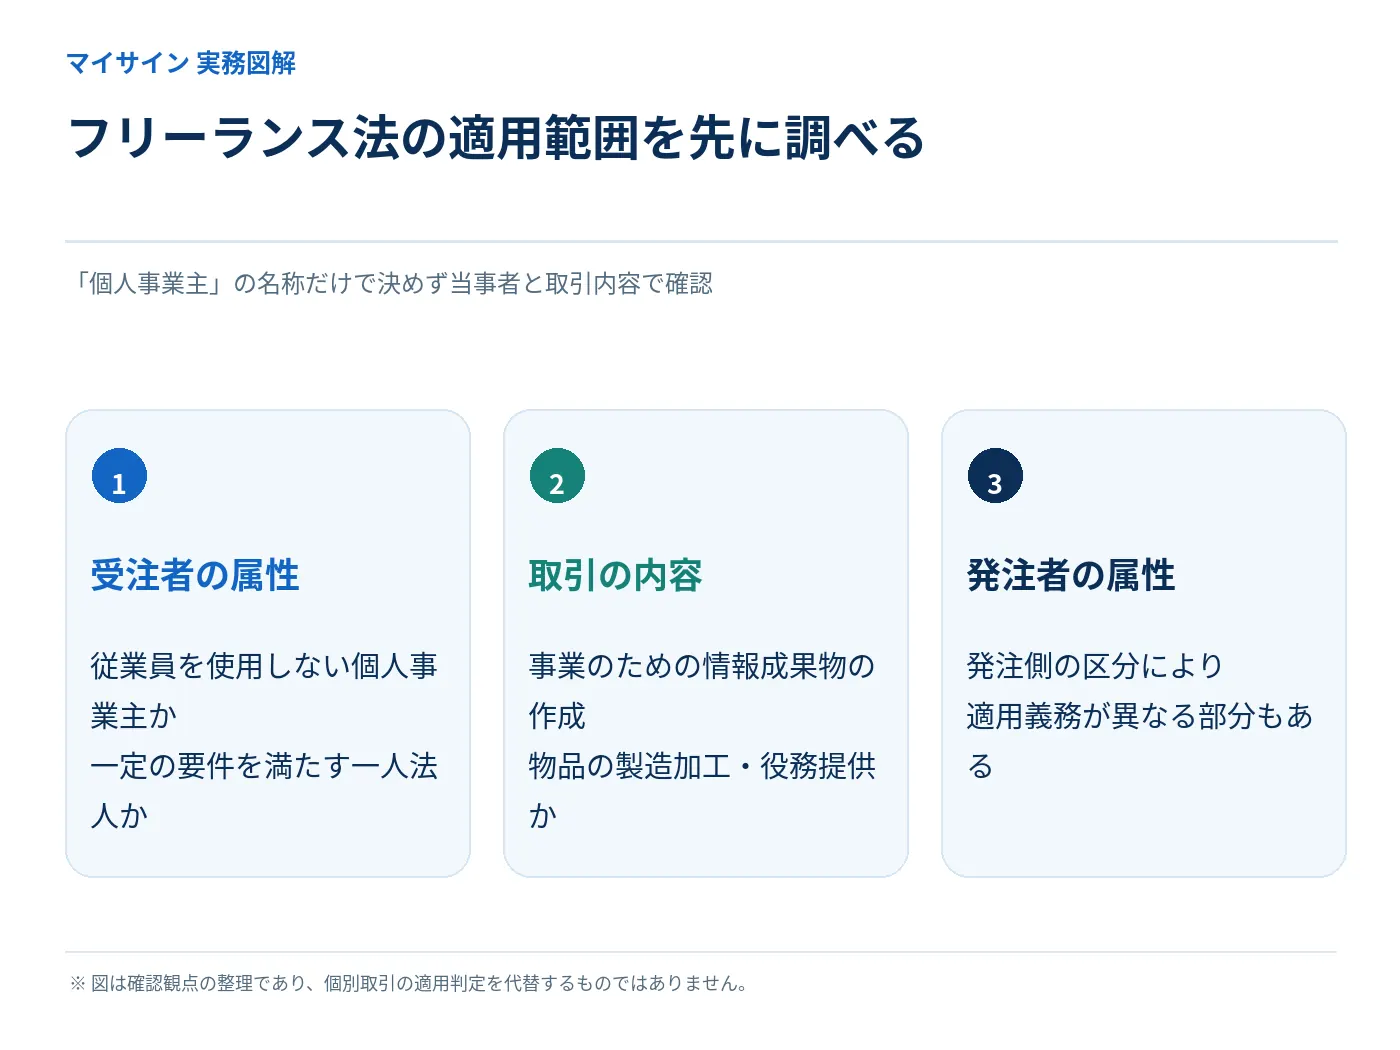
個人事業主という呼び方だけでは、フリーランス法の対象かどうかは決まりません。発注者と受注者の属性、従業員の使用状況、取引の目的や契約の実態を踏まえ、法の定義に当てはめる必要があります。
従業員を使用しない個人事業主が中心となる
フリーランス法では、対象となる受託者を「特定受託事業者」と呼びます。個人の場合は、原則として従業員を使用しない事業者が該当します。また一定の要件を満たす一人法人も含まれます。個人事業主なら誰でも一律に該当するわけではありません。
自社で社員を雇っている個人事業主や、契約名は業務委託でも実態が労働者である人の扱いは分けて考えます。公正取引委員会Q&Aの対象者に関する説明を参照し、判断が不明なケースは専門家へ確認してください。
発注する側が個人事業主でも第3条の明示義務は問題になる
取引条件の明示義務は、一定の規模を持つ法人にだけ課される制度ではありません。フリーランス法上の業務委託事業者が対象のフリーランスに発注する場合、発注者自身が個人事業主であっても第3条の明示義務を確認する必要があります。
一方、報酬支払期日の設定や禁止行為等の各規律については、発注側の属性・委託期間などによって適用される要件が異なります。第3条の明示の話と、それ以外の義務が同じ条件で発生するかを混同しないようにします。
通常の仕入れや雇用との違いも確認する
フリーランス法でいう業務委託は、事業のために情報成果物の作成や役務提供などを他の事業者へ委託する取引です。出来合いの物品の単純購入と、仕様を指定して作ってもらう取引では、制度上の扱いが異なる場合があります。
また、雇用契約で働く労働者に対しては、契約名にかかわらず労働関係法令が適用され得ます。依頼方法や働き方の違いは既存の業務委託と雇用契約の違いで扱い、この記事は未定事項の明示に焦点を絞ります。
発注時にどの取引条件を明示する?8項目を点検
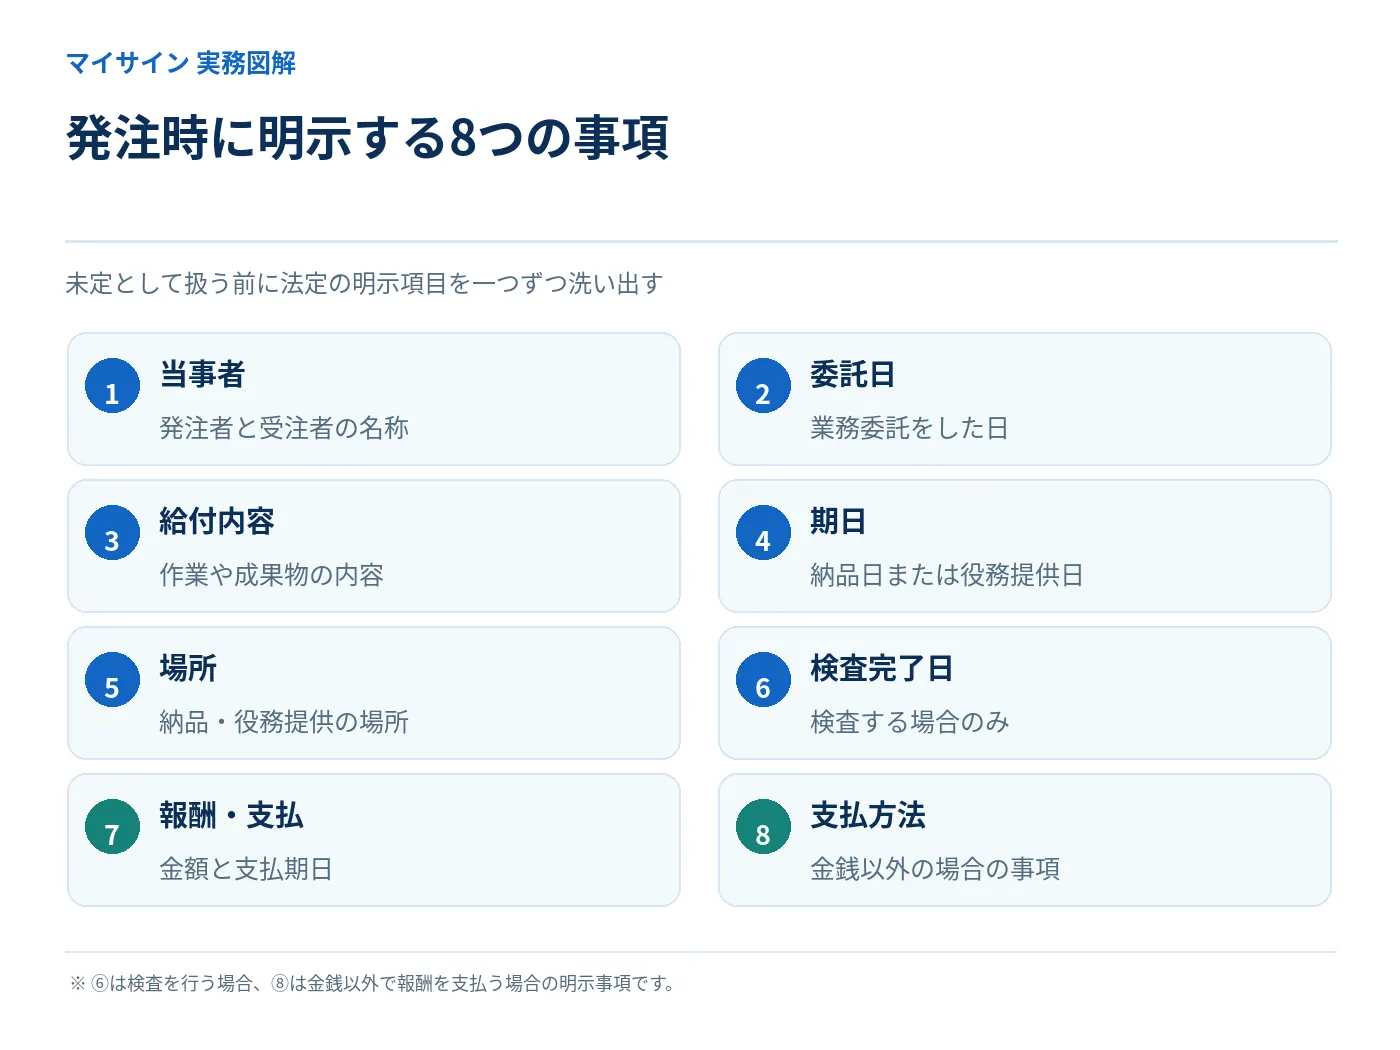
未定事項を判断する前に、そもそも何が法定の明示事項かを一覧にしておきます。公正取引委員会のQ35には明示事項が列挙されており、すべての案件で必要な項目と、取引内容により必要となる項目を区別できます。
当事者・委託日・業務内容を具体化する
まず、発注者とフリーランスの名称、業務委託をした日、給付又は役務の内容を明示します。案件名が「Web制作一式」だけでは、対象ページや納品物が分からず、実務上の認識違いを招くことがあります。法定の明示が足りているかは、取引の内容に即して確認する必要があります。
準備段階で確定できることは記載し、最終ユーザーの仕様決定がないと定められない部分は範囲を切り分けます。未定項目の存在を理由に、当事者や委託日など明示可能な項目まで省略することはできません。
納品または役務提供の期日・場所を確認する
成果物をいつ受け取るか、役務をいつ受けるか、どの場所や経路で受けるかも明示事項です。リモートで納品する場合には、納品先のシステムや受領方法など、当事者が判断できる形に整理すると実務で役立ちます。
給付について検査を行う取引では、検査完了期日も明示の対象となります。納品日と検査完了日、報酬支払日が同じとは限らないため、それぞれ独立した欄で確認した方が誤解を避けられます。
報酬額と支払期日・該当する支払方法を記載する
報酬額と支払期日は、第3条通知の重要な項目です。振込手数料や経費の扱いなど取引上必要な条件も整理し、費用が未確定であれば、なぜ未定なのかを別途判断します。支払期日を「検収後に」「請求書が届いたら」などと曖昧にすることは避けましょう。
金銭以外の方法で報酬を支払う場合は、その支払方法についても追加の明示事項があります。これはすべての案件で必須という意味ではありません。支払に関する規律は第3条の明示義務と第4条の支払期日規制を分けて確認します。
未定事項が認められる正当な理由とは?判断基準と具体例
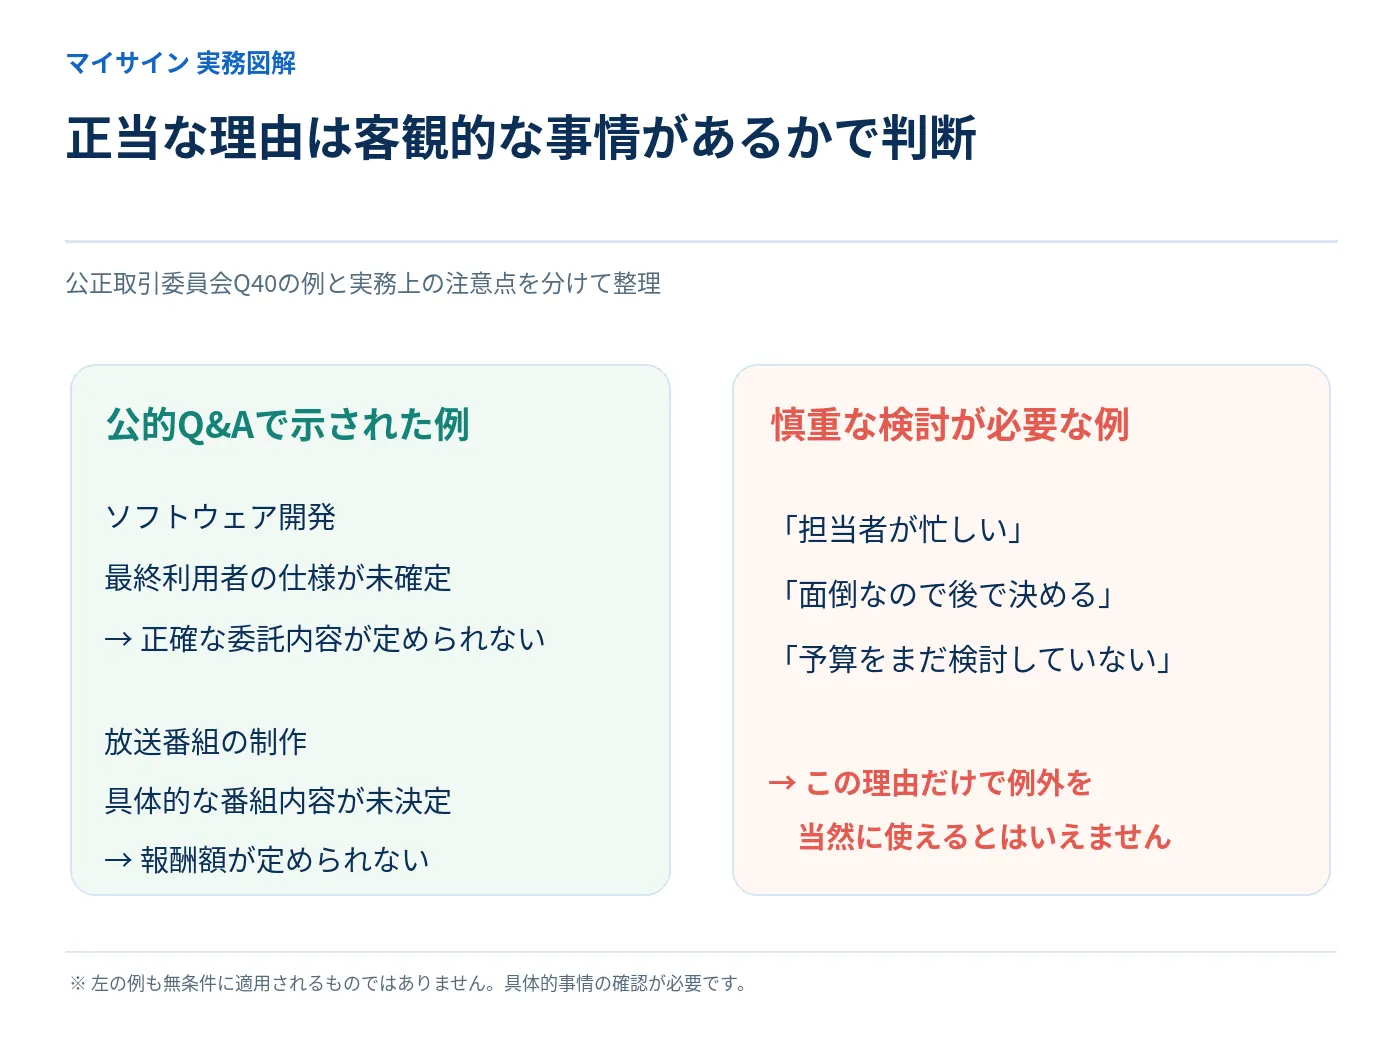
未定事項を許容するかどうかは担当者の自由な裁量ではありません。公正取引委員会のQ40では、取引の性質上、委託した時点で内容を決められないと客観的に認められる理由が必要と説明しています。
ソフトウェア開発で最終仕様が決まらない場合
公正取引委員会Q40には、最終ユーザーの求める仕様が発注時点では確定しておらず、受託者に対する正確な委託内容を決められないソフトウェア作成委託が例示されています。このケースでは、委託内容の一部を未定事項として扱う理由が客観的に認められる余地があります。
ただし、ソフトウェア案件なら必ず未定にできるという意味ではありません。すでに仕様を決定できる部分は明示し、なぜ残りを定められないのか、いつ最終ユーザーから仕様が届く予定なのかを具体的に説明することが必要です。
番組制作で具体的な内容や報酬が決められない場合
同じQ40では、番組のタイトル・放送時間・コンセプトが決まっていても、具体的な内容は未決定で、報酬額を定められない放送番組の作成委託が挙げられています。決められる事項と、後工程に依存する事項が混在する例です。
ここから言えるのは、制作業務全般に未定を認めるということではありません。成果物の構成や制作条件がどの工程で確定するのかを説明し、確定した事項は速やかに補充の明示へつなげる必要があります。
単なる社内事情や「後で相談」は正当な理由とは限らない
「担当者が忙しい」「予算承認が面倒」「相手が何も聞いてこない」といった説明だけで、取引の性質上決められない客観的な理由があるとは言えません。未定事項の例外を使うなら、業務そのものの特性からなぜ決定できないのかを説明できる状態が必要です。
決定できない理由が明確でない場合は、受託者と委託内容を改めて協議し、正式発注まで待つことも選択肢です。法令上の明示義務は、発注側がリスクを受注側へ一方的に移すための制度ではありません。
当初の明示には何を書く?未定の理由と決定予定期日の記入例
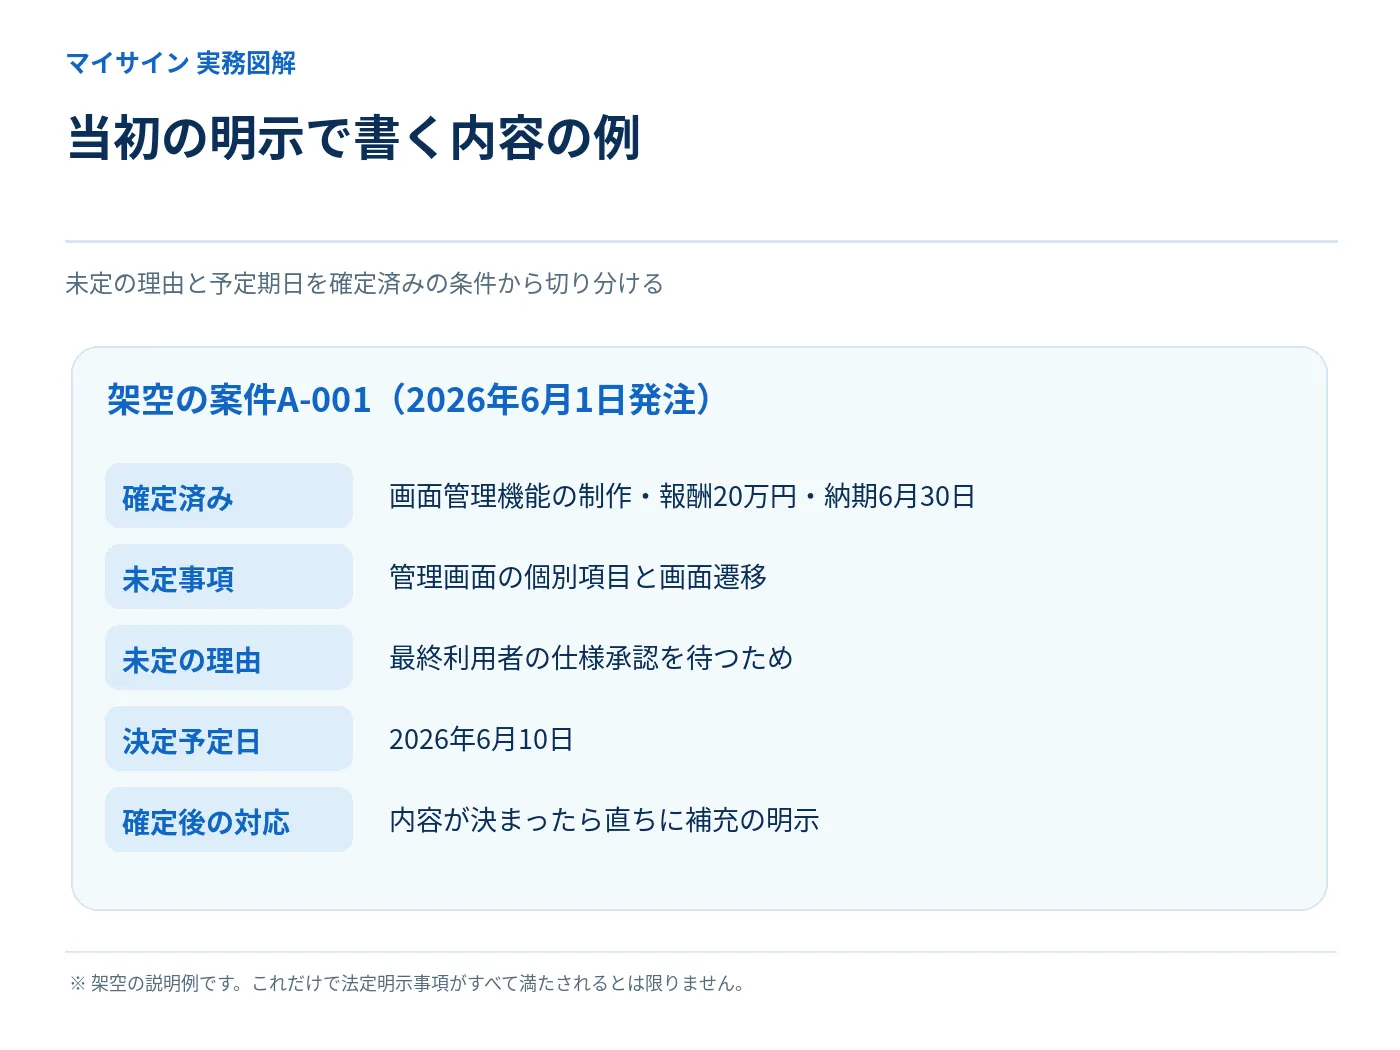
正当な理由がある未定事項を含む場合でも、当初の明示は省略できません。確定済みの法定事項を示し、未定となる項目ごとに理由と決定予定期日を書き添えます。複数の未定事項があるときは、項目別に記録する方法が整理しやすいでしょう。
未定事項の内容を具体的な項目名で示す
「詳細未定」では何が確定していないか分かりません。「管理画面の個別項目と画面遷移」「最終ユーザーの確認に依存する作業仕様」といった形で、未定になっている給付内容を特定します。報酬額や納品場所など別の事項が未定なら、それぞれ区別して記載します。
一部の仕様が決まっていないことと、委託業務そのものが何か分からないことは別です。取引の骨格が不明なまま仕事を進めないように、確定事項との境界を明示しておくことが実務上大切です。
未定の理由には客観的な原因を書く
架空の例では「最終利用者による画面仕様の承認が6月10日に予定されており、その決定前は個別の画面項目を確定できないため」と記載する方法が考えられます。単に「検討中」「後日確定」とするより、何を待っているか、なぜ現時点で決められないかが伝わります。
ただし、文面を丁寧に書いたからといって、もともと正当な理由がない場合まで適法になるわけではありません。文章の表現ではなく、実際の取引の事情が重要です。
決定予定期日は具体的に日を特定できる形にする
予定期日は「来月ごろ」「詳細決定後」といった曖昧な言葉より、決まる見込みのある日付を示す方法が適切です。たとえば架空の例で「2026年6月10日」を予定期日とします。根拠のない仮の日付を埋めるのではなく、決定に関わる担当者や工程を調べて設定します。
予定日が確実でないなら、契約前に関係者と再調整してください。後から事情が変わる場合もありますが、当初明示の予定期日を書いて終わりにはせず、決定まで進捗を追う運用が必要です。
決定予定期日まで何を管理する?未定事項を放置しない方法
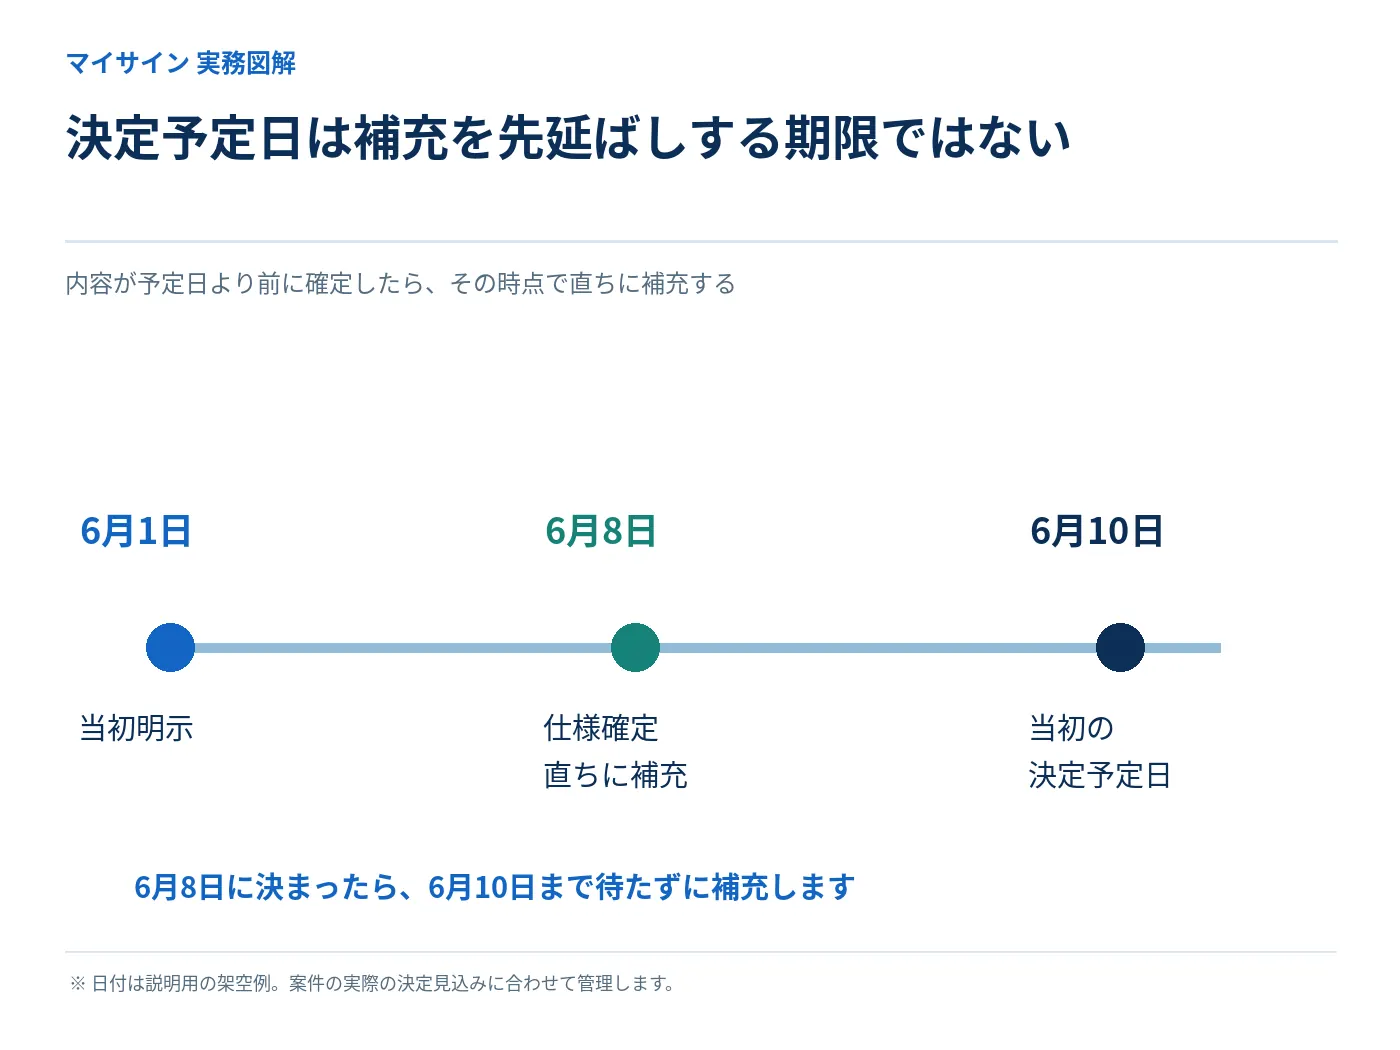
当初明示の後は、未定事項の解消に向けた連絡と期限の管理が続きます。法令上の通知義務を果たすためにも、作業担当者だけに任せず、発注管理の担当者が記録を見られる状態が有効です。
未定事項ごとに担当者と決定の条件を管理する
管理表には「案件番号」「未定の項目」「未定の理由」「決定予定日」「決定責任者」「受注側へ通知した日」を記録します。ソフト開発の仕様なら、最終ユーザーからどの承認が届けば決定できるかも明示しておきます。
法律は特定の管理表のデザインを指定していません。ただ、どの通知が未完了かを担当者本人以外にも見える化することで、発注と補充の明示が分断されることを防ぎやすくなります。
予定日より前に決まったら速やかに補充する
予定期日を「6月10日」と定めていても、6月8日に内容が確定したなら、予定日まで黙って待つのではなく、確定後直ちに補充の明示を行う必要があります。予定期日は、補充を遅らせるための猶予期限ではありません。
受注者が変更後の仕様を知らないまま作業を進める事態も避けたいところです。決定責任者から発注担当者へ情報が流れ、受注者への補充明示まで実施されたかを点検します。
予定日になっても決まらないときは状況を伝え直す
予定日までに事情が変わり、内容が未定のままになることも考えられます。その場合は、正当な理由がなお存在するかを見直し、受注者と十分に協議して今後の見通しを共有することが実務上望まれます。予定日を過ぎたからといって、すべての案件で同じ法律上の結論になると断定はできません。
当初の通知記録を消して新しい予定日だけに書き換えると、当初何を伝えていたか分からなくなります。履歴を残したうえで進捗の連絡を追加し、未定事項が確定した際には法定の補充明示を行います。
未定事項が決まったらどうする?補充の明示の進め方
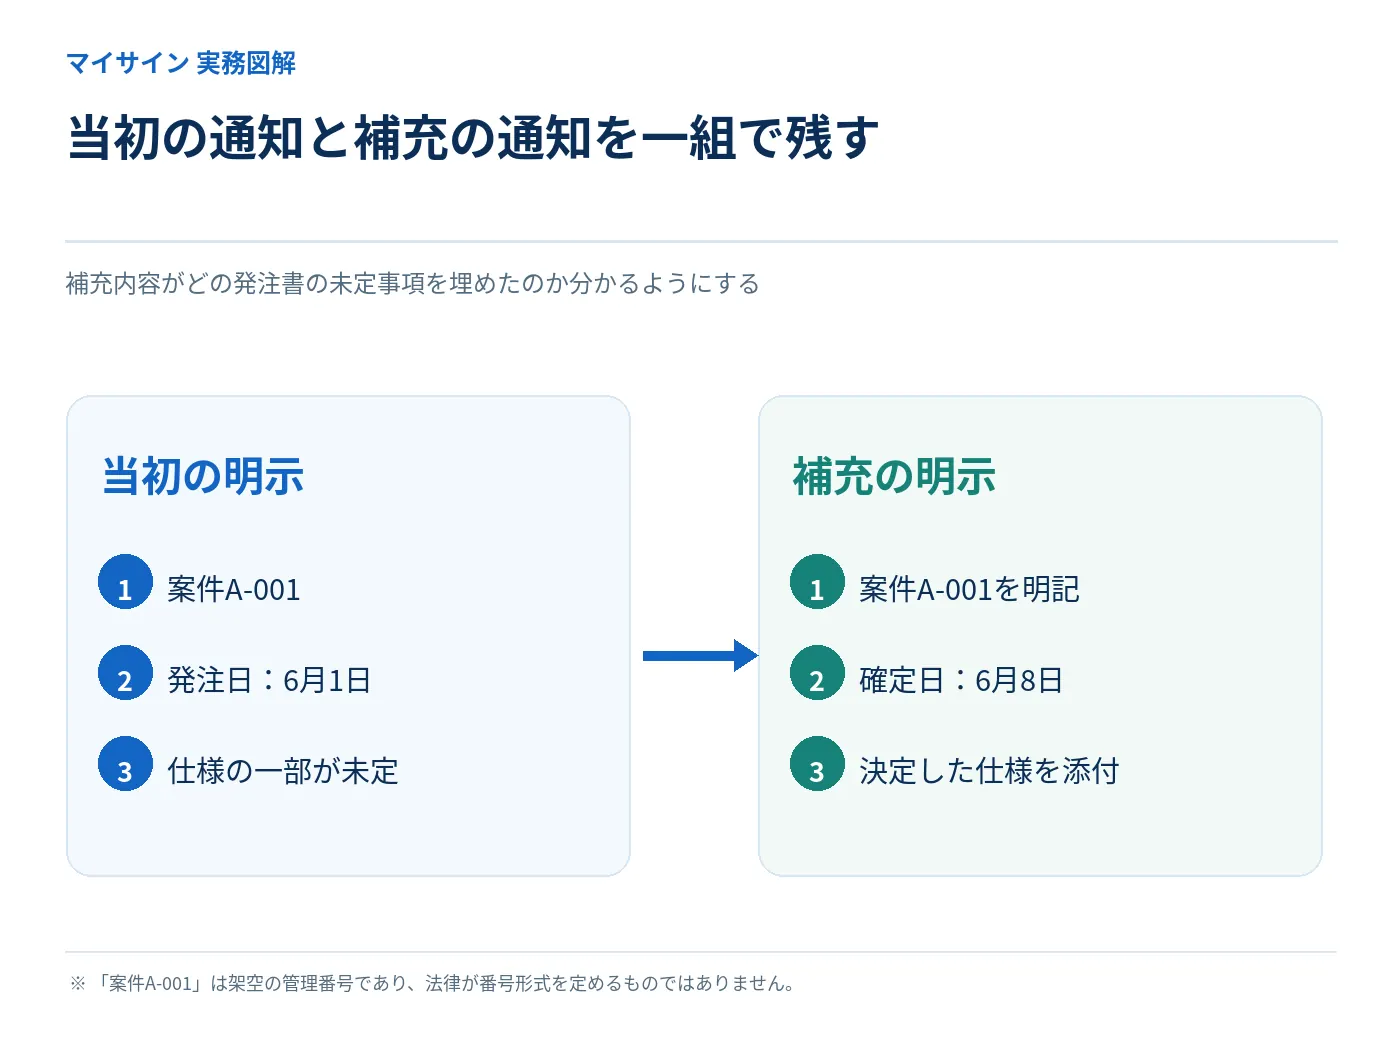
未定事項が確定したら、補充の明示を直ちに行います。内容を相手が確認できる形で伝えるだけでなく、当初の明示と補充の明示の対応関係を明らかにすることが要件となります。
当初の発注書や通知を特定する
補充の明示では、もとの発注日・案件番号・当初通知の名称などを明記します。「先日の件はこれに変更です」とだけ書くと、複数の案件が並行しているときにどの条件の補充なのか分からなくなります。
たとえば「案件A-001・2026年6月1日付の当初明示に関する補充」と整理すれば、双方が対象を特定しやすくなります。この書き方は実務例であり、法令が同じ文言を必須としているという意味ではありません。
確定した内容と確定日を分かりやすく通知する
未定だった画面仕様が決まった場合は、確定した仕様を示し、必要なら図面やファイルを添付します。費用や納品日にも変更が及ぶ場合は、何が変わり何が変わらないかを区別して通知する方が、誤読を防げます。
別紙を利用する場合には版番号と送付日を管理し、差し替えられた仕様と古い仕様を混同しないようにします。なお、単なる当初の明示を超える取引条件の変更では、当事者の合意の有無なども確認する必要があります。
メールやSNSでも相手へ明示できるが保存を忘れない
公正取引委員会Q41では、受信者を特定して送る電子メールやチャット等が電磁的方法の例として示されています。メッセージ本文や条件の記載されたウェブページのURLを利用する方法も認められると説明されています。
ただし、短いメッセージを送っただけで、相手が明示内容を確認できない状態になっていないかを点検します。クラウド上の履歴が失われる可能性に備えて、発注側・受注側の双方で記録を保存することが望まれます。
報酬額が決まらない場合はどうする?算定方法と支払期日の注意点
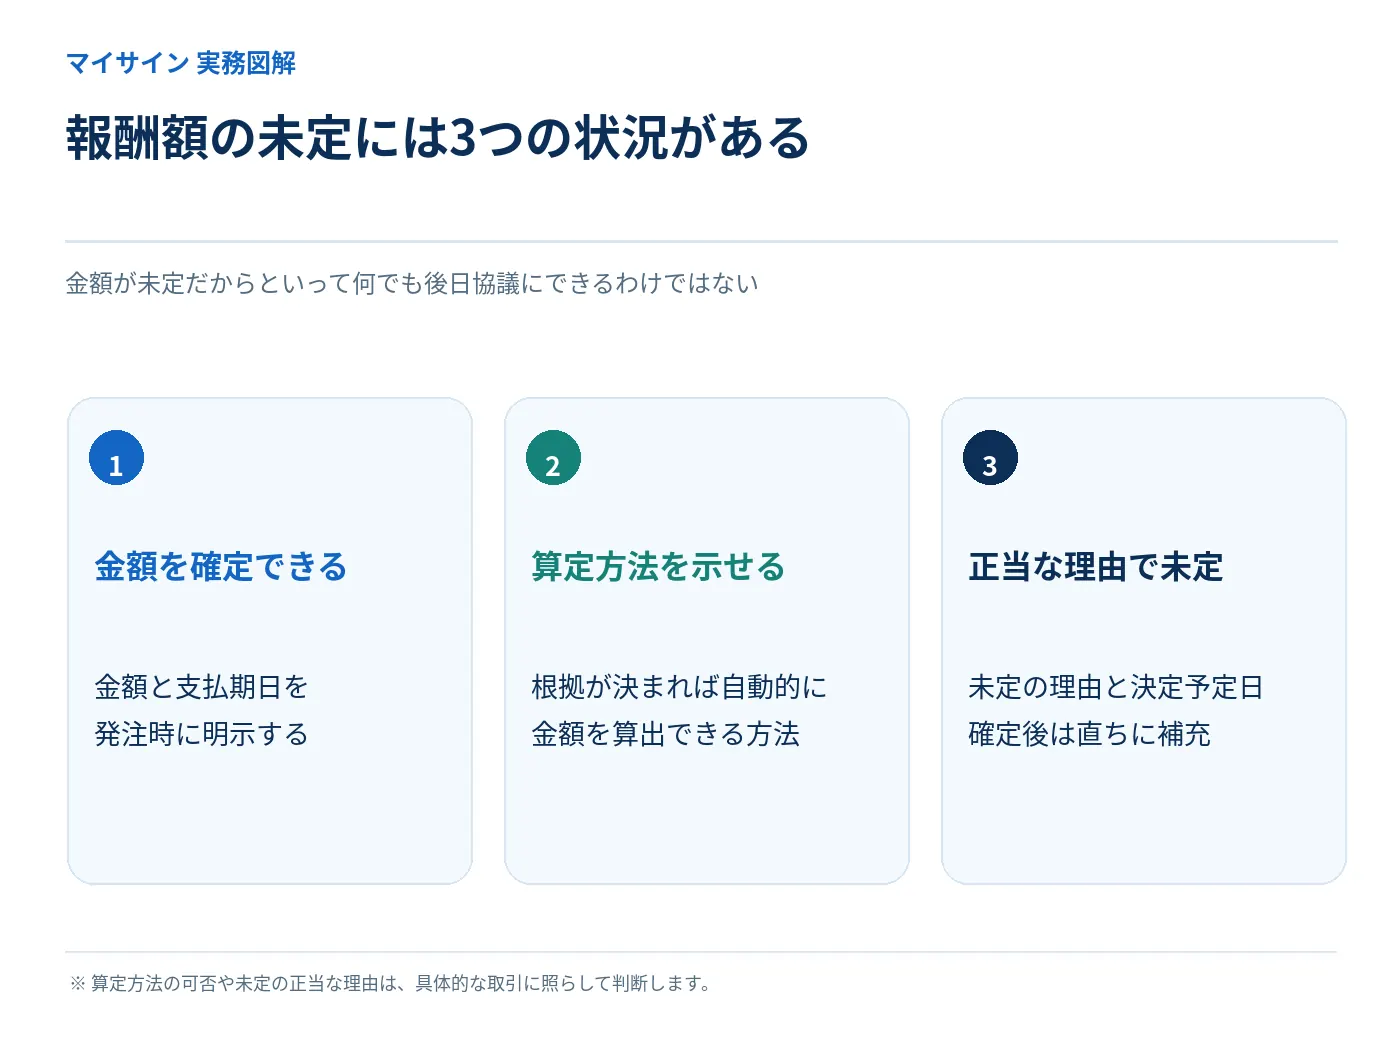
最もトラブルになりやすいのが報酬に関する未定事項です。「金額未定」とだけ書くのではなく、金額の算定方法を明示できるか、そもそも発注時点で決められない正当な理由があるかを分けて検討します。
金額を計算できるなら算定方法の明示も検討する
業務の性質上、作業量が確定してから金額が計算される場合などには、一定の条件で具体的な算定方法を明示する方法が認められています。算定根拠が確定すれば金額が自動的に算出できる仕組みであることが重要で、「詳細は後日協議」だけでは算定方法を明示したことにはなりません。
たとえば固定単価と数量で計算できるのであれば、単価・数量の扱い・単価表の版を明確にすることを検討します。ただし、個別案件でどの明示方法が認められるかは、公的資料と実際の事情に照らして確かめる必要があります。
費用が不明な理由が正当かを個別に確認する
公正取引委員会Q39では、業務委託時に諸経費の発生有無や額が分からないことにつき正当な理由があり、別途協議でも受託者に不利益がない場合に、費用の扱いを後で協議することが可能と説明しています。これは、どんな経費でも自由に後回しにできるという意味ではありません。
報酬の基本額と経費の扱いを混同せず、現時点で決まる部分を先に明示する方が明確です。必要な情報がそろったら受託者と速やかに協議し、確定後直ちに追加の明示へつなげます。
支払期日を曖昧なまま放置しない
支払期日は報酬額とは別の明示事項です。たとえば「請求書提出後、都度相談」とする運用では、受注者がいつ報酬を受け取れるか分かりません。支払期日に関する法定規律は発注者の属性等により異なるため、第3条の取引条件明示と第4条の報酬支払期日設定を分けて検討します。
発注時に正当な理由なく支払期日を決めないことを、報酬額が未定であることによって正当化しないよう注意してください。発注前に必要な情報をそろえ、それでも決められない場合は適用法令・公式Q&Aと照合します。
架空のソフト開発委託で確認する当初明示と補充明示
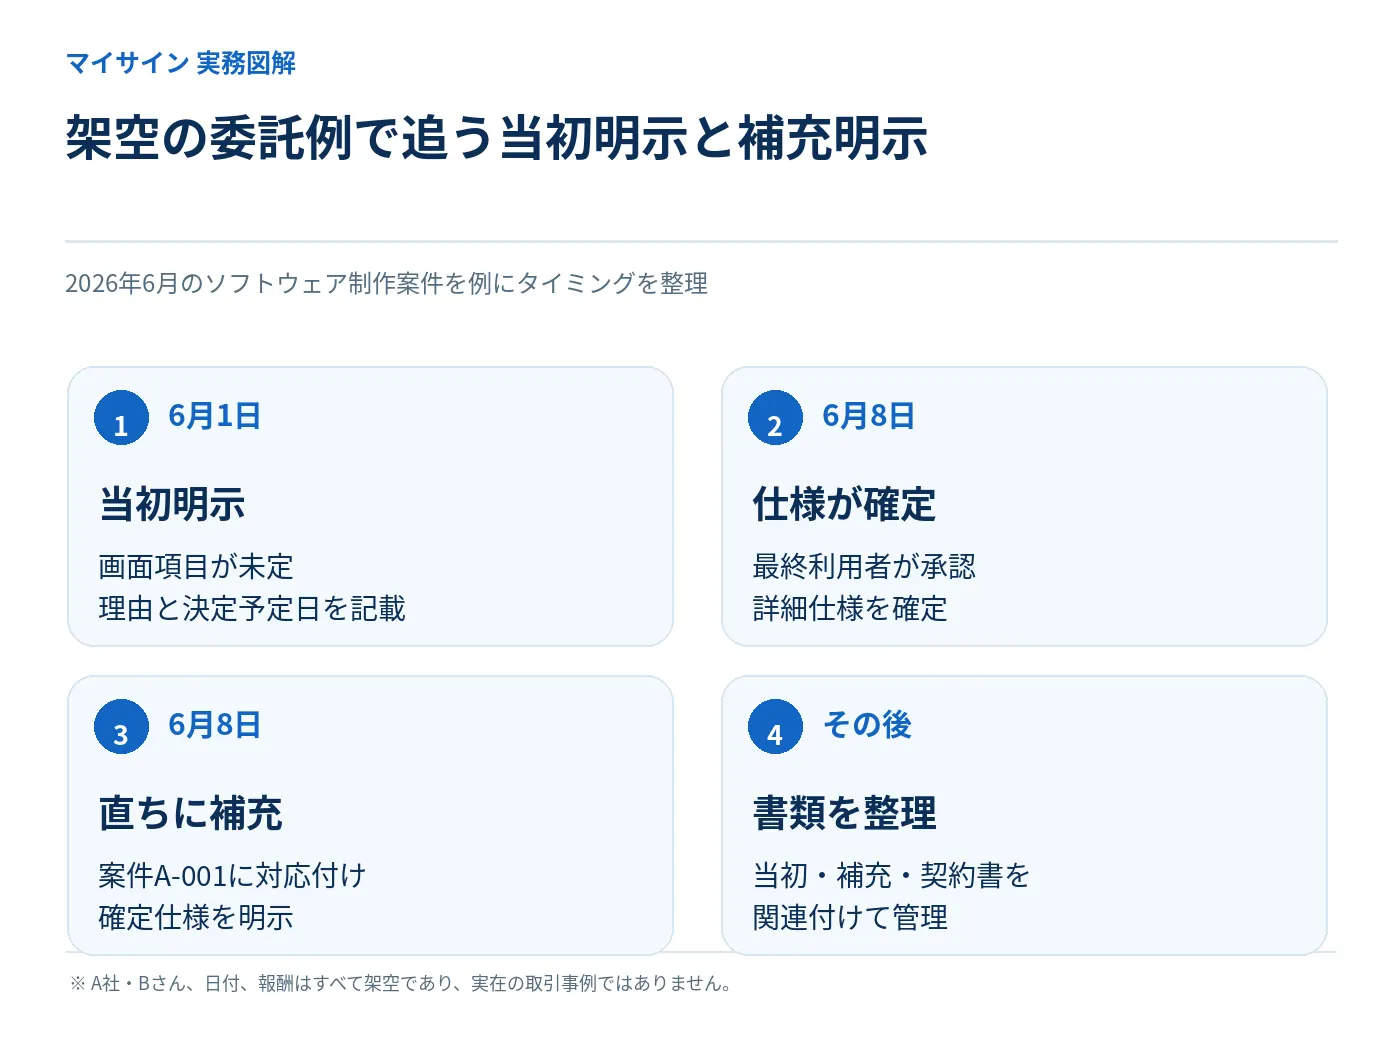
ここでは、発注条件の一部が未確定な場面を具体化するため、架空の事例を紹介します。登場するA社・Bさん、日付、金額、仕様、やりとりはすべて説明のための設定であり、実在する顧客やマイサインの利用実績ではありません。
架空例では画面仕様の一部だけが未確定
架空のA社は、個人事業主Bさんに管理画面の制作を委託します。委託日は2026年6月1日、報酬は20万円(税込)、納品予定日は6月30日、支払期日は7月31日とします。最終利用者の仕様承認が6月10日に予定されているため、画面項目の細部だけは発注時点で確定できない状況とします。
A社は未定の理由を「最終利用者の画面仕様承認を待っているため」と具体化し、決定予定期日を2026年6月10日と記載します。あわせて、当事者、委託日、業務内容の確定部分、納品期日・場所、報酬、支払期日など、法定明示事項を適切に揃えます。これらの設定は架空であり、法令適合を一律に保証する完成書式ではありません。
6月8日に仕様が決まったら直ちに補充する
架空例では、最終利用者から予定より早く回答が届き、6月8日に画面項目が確定しました。A社は6月10日まで待つのではなく、確定内容をBさんへ直ちに補充明示し、「6月1日付・案件A-001の当初明示に対応する補充」と分かるようにします。
このとき画面仕様書の版を確定し、Bさんの作業対象を明確にします。もし追加機能により当初合意した業務や報酬が変わるなら、補充明示と条件変更の合意が混同されないよう、取引の実態に応じて整理します。
当初通知・補充通知・契約書を一組として保管する
A社は当初明示、確定した仕様の添付ファイル、補充の明示、必要に応じた変更合意の記録を案件A-001に紐付けて管理します。これにより「どの版の仕様で合意したのか」を後日確認しやすくなります。
なお、通知の保存方法や管理台帳の形は法律上の明示義務の履行とは別の実務設計です。相手方への明示内容が適法であることを確認したうえで、管理方法を整える必要があります。
マイサインで契約書と補充書類を整理する方法
未定事項の当初明示と補充明示を管理する際は、最終的にどの取引条件で契約を結んだかを確認できることが重要です。ここではマイサインの公式機能ページで確認できる範囲に限り、関連する使い方を紹介します。
確定した業務委託契約書は通常契約でオンライン締結できる
マイサインの通常契約では、契約書をアップロードし、契約相手のメールアドレスへ送信してオンラインで契約手続きを進められます。最終的な委託内容が確定した契約書や、当事者間で合意した文書の締結手段として利用する方法が考えられます。
ただし、マイサインで契約書を送れば、過去の業務委託時点での第3条の明示義務が自動的に遡って満たされる、という意味ではありません。明示が必要な時点・項目・方法は法律に従って別途確認してください。
関連するPDFは書類管理でまとめて整理できる
マイサインの書類管理は、電子契約で締結した契約書のほか、別に作成したPDF等をアップロードして管理できる機能です。当初明示書と補充通知、最終契約書を社内で一元管理する用途に活用することが考えられます。
この記述は「補充明示を自動作成・自動送信する機能がある」という意味ではありません。法令上必要な通知を担当者が適切な方法で行い、その後の関連書類管理を分かりやすくする使い方として紹介しています。
使うべき機能は当初明示と締結の目的で選ぶ
重要なのは、取引条件を相手へ明示する行為と、確定した契約内容を締結・保管する行為を混同しないことです。メールやチャット等で当初明示や補充明示を行う場合も、相手が必要な内容を確認できることを前提に、記録を残します。
業務委託契約書の形式を検討する場合は、マイサインに掲載されている個人事業主業務委託契約書のひな型も参考になります。ただし、ひな型を使うだけで個別取引の明示義務が自動的に履行されるわけではありません。
未定事項の明示で失敗しないためのチェックリスト
発注直前と補充明示の前に、次の項目を一度確認しておくと、抜け漏れを見つけやすくなります。社内管理のチェック項目であり、法令がこのチェックリスト自体の保存を義務付けるものではありません。
- 受注者がフリーランス法の適用対象に当たるか、取引内容と当事者の属性を確認した
- 委託をした日を特定し、確定済みの法定明示事項をそろえた
- 未定にする項目が本当に法定の明示事項かを区別した
- 未定の理由が取引の性質上客観的に認められるものか検討した
- 未定の項目ごとに決定予定期日を具体的に設定した
- 当初の明示を発注時に適切な書面または電磁的方法で送った
- 確定の責任者と、受注者に補充の明示をする担当者を決めた
- 予定より早く確定した場合も、確定後直ちに補充する運用にした
- 補充した内容がどの当初明示に対応するか特定できる
- 報酬と支払期日に関する法令上の条件を別々に確認した
- 当初明示・補充明示・関連仕様書・契約書の対応関係を記録した
個人事業主への発注条件に関するよくある質問
未定事項の例外を実務で利用する際に判断が分かれやすい点を整理しました。具体的な案件の適法性は、当事者の属性と取引の事実によって判断する必要があります。
-
仕様が未定なら、とりあえず「詳細は別途協議」と記載してよいですか?
-
それだけで足りるとは限りません。取引の性質上決められない正当な理由があるかを確かめ、当初明示では未定の理由と決定予定期日を示し、確定後直ちに補充の明示を行います。
-
未定事項の決定予定期日は「できるだけ早く」でもよいですか?
-
予定期日は内容が決まる見込みを相手が把握できるように具体化してください。根拠のない曖昧な文言のままにせず、決定に必要な工程と日付を確認する方法が望まれます。
-
予定日より早く決まった場合は、予定日まで待ってから連絡できますか?
-
いいえ。法令上、未定事項の内容が定められた後は直ちに補充の明示を行う必要があります。予定期日は補充の明示を遅らせるための猶予ではありません。
-
報酬額が未定なら支払期日も未定でよいですか?
-
報酬額と支払期日は別の明示事項です。それぞれについて正当な理由の有無を検討します。支払期日の規律には発注者の属性等による適用条件もあるため、両者をまとめて未定扱いにしないようにしてください。
-
補充の明示はメールやSNSのメッセージでもできますか?
-
公正取引委員会Q41では、受信者を特定した電子メールやチャット等が電磁的方法として示されています。ただし、必要な内容が相手に明示され、当初の明示との関連性が分かる必要があります。
-
詳しい仕様が後から決まったら、必ず新しい第3条通知が必要ですか?
-
当初に必要な程度まで業務内容を明らかにしていた場合、詳細が決まっただけで常に第3条通知をやり直す必要があるわけではありません。公正取引委員会Q42はこの点を区別しています。ただし、受注者へ詳細を伝えて認識を合わせることは望まれます。
-
フリーランス本人が書面は不要と言っても明示しなくてよいですか?
-
対象となる委託では、受注者が不要と伝えていても発注側の取引条件の明示義務はなくなりません。公正取引委員会の特設サイトでもこの点が説明されています。
まとめ:未定の理由と予定期日を示し決定後は直ちに補充する
個人事業主への発注で条件が未定のときは、まず法の適用対象かを確かめ、必要な明示事項を一覧にしてください。そのうえで未定にできる客観的な正当な理由がある項目だけを切り分け、当初明示には理由と決定予定期日を記載します。確定した内容は直ちに受注者へ補充して明示し、当初の通知と対応付けて保存します。
明日からできる最初の作業は、現在進行中の発注から未定事項を1件探し、「何が未定か」「なぜ決められないか」「いつ決定するか」「誰が補充通知するか」を書き出すことです。正当な理由を説明できない条件は発注前に再協議し、必要に応じて正式発注を見直しましょう。
参考資料と関連リンク
本記事で扱った法令の取引条件明示は、次の公的な一次情報を基に整理しています。閲覧・執筆時点は2026年10月30日です。
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」
- 公正取引委員会「フリーランス法Q&A」Q35・Q39・Q40・Q41・Q42
- 公正取引委員会「2026年フリーランス法特設サイト」
- 公正取引委員会「映画の制作現場における取引の適正化に関する指針」
関連する契約の基礎知識としてSNSで仕事を発注する際の記録方法も参考になります。この記事とは役割が異なり、リンク先ではSNSの発注方法と証拠の保全を中心に解説しています。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート