電子契約サービスを導入したいと思っても、サービスを選んだだけでは社内決裁は進みません。決裁者が知りたいのは「便利そうか」ではなく、なぜ今変える必要があるのか、いくらかかるのか、何がどれだけ改善するのか、どんなリスクがあり、どう管理するのかです。
そのため、電子契約の導入稟議書は製品紹介資料の要約ではなく、現在の契約業務をもとにした意思決定資料として作る必要があります。特に費用対効果を示すときは、月額料金だけを見るのではなく、紙契約で発生している郵送・印刷・押印・保管・管理の負担と、電子契約へ移行した後の費用を同じ基準で比較します。
また、電子契約には法務、契約権限、本人確認、電子データの保存、アカウント管理、誤送信、取引先対応などの論点があります。稟議書では「リスクはありません」と書くのではなく、想定するリスクと対策をセットで示す方が、社内で判断しやすくなります。
| 稟議で整理する項目 | 決裁者が確認したいこと |
|---|---|
| 現状の課題 | 今の契約業務のどこにコスト・時間・管理上の問題があるか |
| 導入目的 | 電子契約で何を改善し、どの範囲から始めるか |
| 導入内容 | どのサービスを、誰が、どの契約で利用するか |
| 費用 | 初期費用、月額・年額、従量課金、オプション、社内工数を含めていくらか |
| 効果 | 直接費、作業時間、締結までの時間、検索・管理の負担がどう変わるか |
| リスクと対策 | 法務・権限・保存・セキュリティ・運用上の懸念をどう管理するか |
| 実行計画 | いつ、誰が、どの範囲で試し、どの条件で本運用へ移るか |
この記事では、電子契約そのものの仕組みではなく、社内稟議を作る担当者が、決裁に必要な材料をどう集め、費用・効果・リスクをどう書くかに絞って整理します。電子契約の基本から確認したい場合は「電子契約とは?仕組み・法的効力・導入手順をわかりやすく解説」をご確認ください。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート
電子契約の導入稟議書は「判断できる材料」を揃える
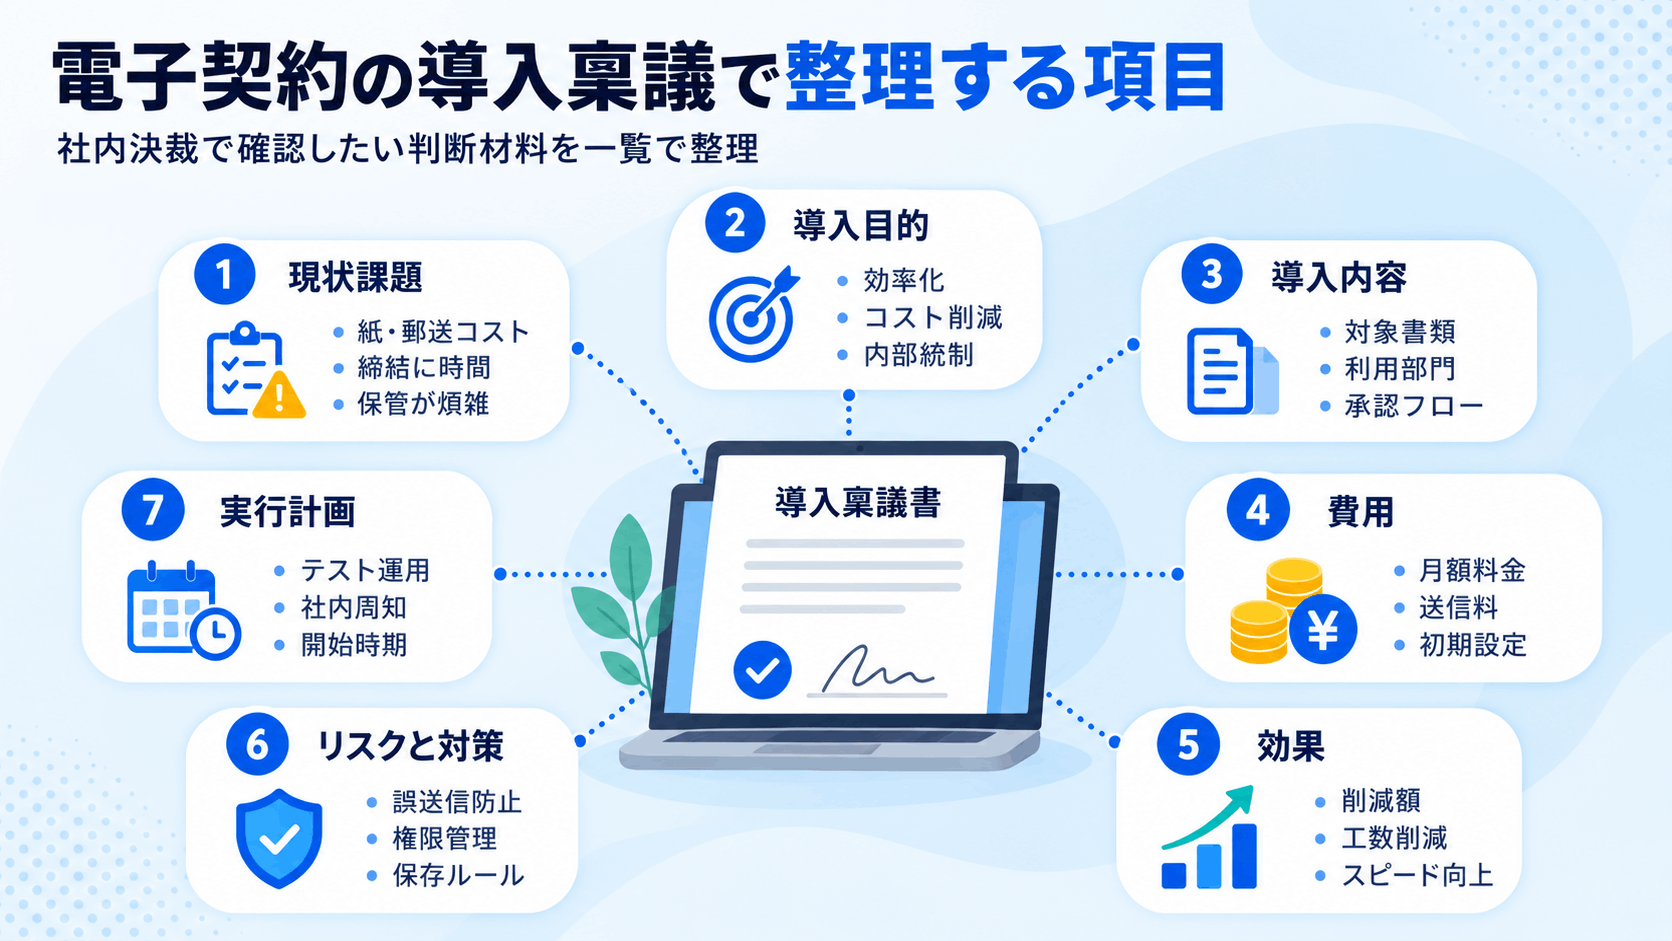
電子契約の稟議で最初に意識したいのは、文章をきれいに書くことより、決裁者が導入可否を判断できる順番に情報を並べることです。サービスの機能一覧から書き始めると、「その機能がなぜ必要なのか」「今の業務に対して投資する価値があるのか」が見えにくくなります。
基本は、現状課題 → 導入目的 → 導入内容 → 費用 → 効果 → リスクと対策 → 実行計画の順に整理します。この順番で書くと、費用や機能が「必要性」と結びつき、決裁者が比較しやすくなります。
「電子契約を入れたい」ではなく「何を改善したいか」から始める
稟議の目的欄に「DX推進のため」「ペーパーレス化のため」だけを書くと、導入の必要性が具体化しません。まずは現在の契約業務で発生している事実を整理します。
- 契約書の印刷・製本・押印依頼に時間がかかる
- 郵送後の返送状況を担当者が個別に追っている
- 契約締結まで数日から数週間かかる案件がある
- 紙契約とPDFが分散し、過去の契約書を探すのに時間がかかる
- 契約終了日・更新日を担当者の表計算や予定表で管理している
- 在宅勤務・出張中に押印のためだけに出社が必要になる
- 契約書の送付先や最終版の取り違えを防ぐため、確認工数が増えている
会社によって課題は異なります。稟議書では一般論を並べるのではなく、自社で実際に発生している課題だけを書くことが重要です。
決裁してほしい内容を最初に明確にする
稟議書の最後まで読まないと承認対象が分からない状態は避けます。件名や冒頭で、少なくとも次の内容が分かるようにします。
- 何を導入するのか
- どの部署・契約から利用するのか
- 利用開始予定時期
- 予算の考え方
- 試験導入なのか本導入なのか
例えば「全社で電子契約を導入する」と一度に大きく申請するより、「営業部が扱う定型の業務委託契約から開始し、3か月後に運用評価を行う」のように対象範囲が明確な方が、必要な費用・リスク・担当者を具体化しやすくなります。
稟議書を書く前に現状の数字を集める
費用対効果を作るためには、電子契約サービスの料金表より先に、現在の契約業務を数字で把握します。ここが曖昧だと、導入後の効果も推測になってしまいます。
最低限、直近3か月から1年程度の実績を確認し、季節変動がある場合は年間で補正できるようにします。契約件数が部署ごとに分かれている場合は、最初に導入する部署だけでも構いません。
| 確認するデータ | 集め方の例 | 稟議での使い方 |
|---|---|---|
| 月間・年間契約件数 | 契約台帳、共有フォルダ、押印申請、郵送記録 | 料金プラン、従量費、効果試算の基礎 |
| 紙契約の割合 | 契約書を紙・電子・その他に分類 | 電子化できる対象範囲を決める |
| 郵送・印刷等の直接費 | 経費精算、郵便費、印刷費、封筒・用紙費 | 削減可能な直接費を算出 |
| 印紙税が発生する契約 | 契約類型ごとの実績を確認 | 対象となる場合だけ削減効果へ反映 |
| 1件あたり作業時間 | 作成後から送付・返送・保管まで計測 | 人件費・工数削減の試算 |
| 締結までの所要日数 | 送付日と締結完了日を確認 | リードタイム短縮のKPI |
| 保管・検索時間 | 過去契約の検索や棚卸しを計測 | 契約管理の改善効果 |
| 差し戻し・再送・紛失等 | 発生件数と原因を確認 | リスク対策・品質改善の材料 |
作業時間は「押印時間」だけでなく一連の業務で測る
紙契約の工数を確認するときは、押印そのものにかかる時間だけでは不十分です。契約書を印刷し、必要に応じて製本し、押印依頼を出し、封筒を用意し、発送し、返送状況を確認し、受領後にファイリングするまでが一つの契約業務です。
すべての工程が電子契約によってゼロになるわけではありません。契約内容の確認や社内承認は残ります。そのため、削減できる工程と残る工程を分けて計測すると、過大な効果を見込まずに済みます。
印紙税は契約件数すべてに一律で掛けない
紙の契約書で印紙税が発生している場合、電子化によってコストが下がることがあります。ただし、すべての契約書が課税文書になるわけではなく、契約内容や文書の作成方法によって取扱いが変わります。
国税庁は、印紙税の課税文書に該当するかは文書の名称だけではなく、記載内容などから判断すると説明しています。また、請負契約に係る注文請書を電磁的記録にして電子メールで送信する事例では、一定の事実関係の下で課税文書を作成したことにはならないとの回答が示されています。稟議の効果に印紙税削減を入れる場合は、自社で現在印紙税が実際に発生している契約だけを対象にしてください。
参考:国税庁「課税文書に該当するかどうかの判断」、福岡国税局「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」
電子契約の導入費用は「総額」でまとめる
稟議書の費用欄で月額料金だけを記載すると、導入後に追加費用が発生したときに「稟議時の説明と違う」となりやすくなります。サービスによって料金体系は異なるため、費用は項目を分けて確認します。
| 費用区分 | 確認する内容 |
|---|---|
| 初期費用 | 初期設定、導入支援、データ移行、環境構築など |
| 基本利用料 | 月額・年額、契約期間、更新条件 |
| 従量費 | 送信件数、締結件数、API利用量などに応じた費用 |
| 追加ユーザー | 利用人数・管理者数による追加料金の有無 |
| オプション | 本人確認、ワークフロー、保管、連携等の追加機能 |
| 支払い条件 | 月払い・年払い、請求書払い、最低利用期間 |
| 社内工数 | ルール整備、初期設定、教育、問い合わせ対応、移行作業 |
| 併用コスト | 紙契約を残す場合の郵送・印刷・保管費 |
電子契約サービスごとの料金構造を整理したい場合は「電子契約のコストはいくら?中小企業向きに月額費用・従量課金・オプションの違いを解説」も参考になります。
1年目と2年目以降を分ける
導入初年度には、初期設定や社内ルールの見直し、操作説明など、一時的な工数が発生することがあります。2年目以降はその負担が減る一方で、契約件数や利用人数が増えればプラン変更や追加費用が必要になる場合があります。
そのため、稟議書では少なくとも初年度の総費用と平常運用時の年間費用を分けると判断しやすくなります。契約件数が増えた場合の上限や追加条件も、分かる範囲で併記します。
価格は稟議提出時点の公式情報で確認する
料金・契約条件は変更される可能性があります。稟議書へ記載する金額は、記事や比較サイトではなく、導入候補サービスの公式料金ページや正式な見積書で確認してください。マイサインを候補にする場合も、提出時点の「料金・プラン一覧」を確認して金額を転記する方法が確実です。
導入効果は「直接費」「工数」「業務品質」に分ける
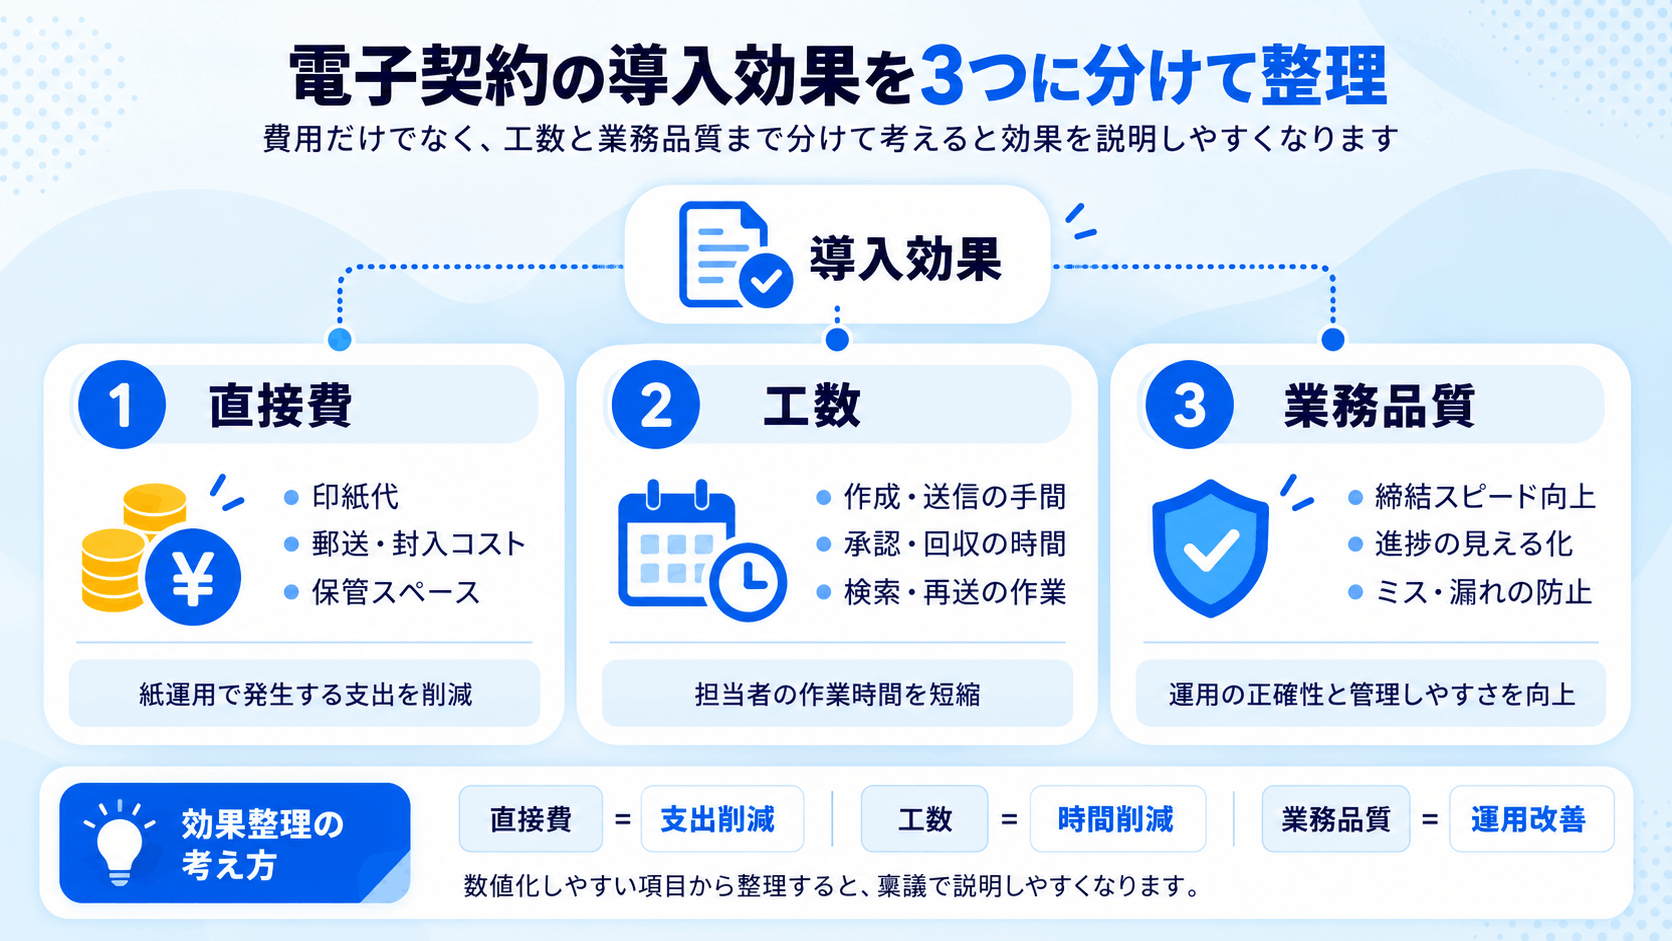
電子契約の効果は、すべてを金額に置き換える必要はありません。無理に金額化すると根拠が弱くなります。まず、効果を次の3種類に分けます。
1. 直接費の削減
金額で示しやすいのが、紙契約に直接かかっている費用です。
- 印刷・コピー費
- 用紙・封筒等の消耗品費
- 郵送・宅配費
- 対象となる契約の印紙税
- 外部倉庫・書類保管サービス等の保管費
ここでは「電子契約なら一般的にこれくらい下がる」という数字を使わず、経費明細や実績から自社の金額を積み上げます。
2. 契約業務にかかる工数の削減
工数は、次の式で金額換算できます。
年間工数コスト = 1件あたり作業時間 × 年間件数 × 1時間あたりの社内コスト
例えば、紙契約の発送・返送確認・保管に1件平均20分かかり、電子契約にすると平均8分になることが社内テストで確認できた場合、差分の12分を年間件数に掛けます。1時間あたりの社内コストは、会社で人件費試算に使っている基準があればその数字を使います。
重要なのは、導入前の想像で時間を決めるのではなく、実際の作業時間を測ることです。まだ電子契約を利用した実績がない場合は、テスト運用で数件実施し、導入後の時間を計測してから本稟議へ反映すると精度が上がります。
3. 締結スピード・検索性・統制などの定性効果
金額に換算しにくい効果は、無理に売上増として計上せず、KPIとして示します。
- 契約書送付から締結完了までの平均日数
- 返送待ちの未締結契約件数
- 過去契約書を見つけるまでの平均時間
- 更新期限の見落とし件数
- 誤送信・差し戻し・再送の件数
- 担当者不在時でも契約状況を確認できる割合
「契約が早くなる」「管理しやすくなる」と書くだけでなく、導入後に何を測るかを稟議時点で決めておくと、導入後の検証にも使えます。
費用対効果は同じ期間・同じ範囲で比較する
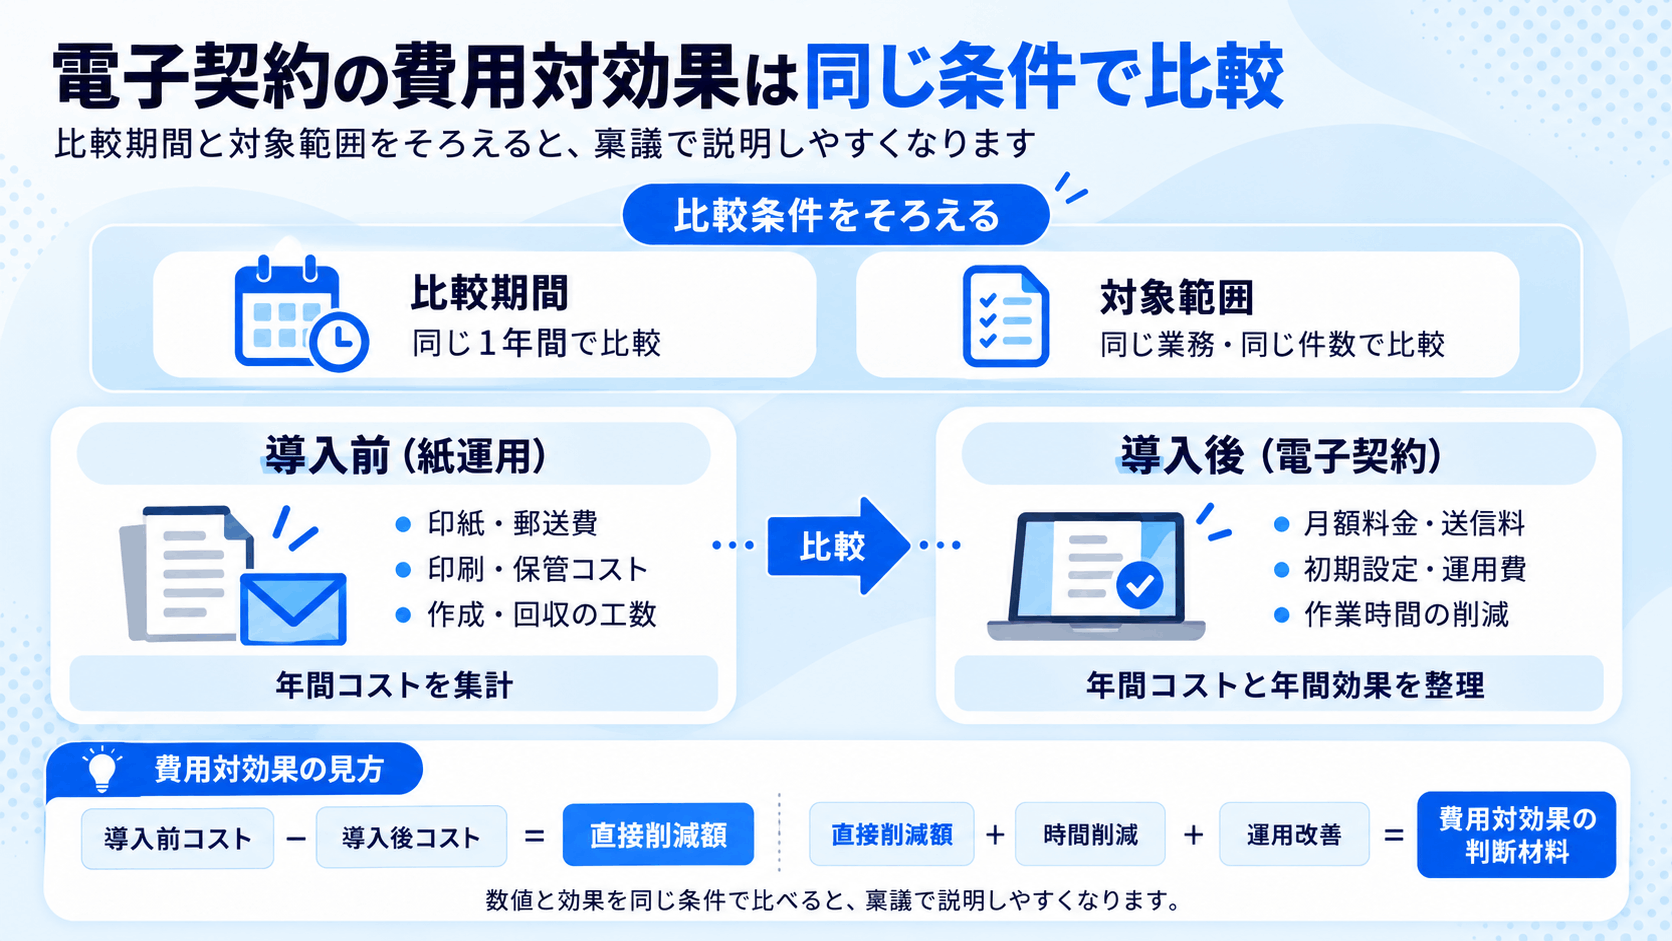
費用対効果の計算で起こりやすいのが、費用は全社分なのに、効果は一部部署の実績だけを使う、あるいは初期費用を含めず月額料金だけで比較する、といったズレです。稟議書では、対象期間と対象範囲をそろえます。
| 計算項目 | 計算方法 |
|---|---|
| 現状の年間総コスト | 紙の直接費+契約業務工数+保管・管理費等 |
| 導入後の年間総コスト | サービス費+オプション+導入後工数+残る紙契約費等 |
| 年間純削減額 | 現状の年間総コスト-導入後の年間総コスト |
| 年間総効果 | 削減直接費+削減工数を金額換算したもの+根拠を示せるその他効果 |
| 簡易ROI | (年間総効果-年間総費用)÷年間総費用×100 |
| 回収期間 | 初期導入費÷月間純効果(純効果がプラスの場合) |
数字にできない効果を無理にROIへ入れない
契約締結スピードの向上によって売上計上が早まる場合はありますが、すべての企業で同じ効果が出るとは限りません。また、セキュリティや内部統制の改善を「年間○万円の利益」と置くのも、根拠がなければ説得力が下がります。
そこで、稟議書では金額で算出できる効果とKPIで評価する効果を分けます。直接費と工数削減は金額で示し、締結日数、検索性、ミス防止、監査対応などは目標指標として示す方法が実務的です。
「最大効果」だけでなく保守的な条件も出す
電子化率100%を前提にした試算だけを出すと、取引先が紙を希望した場合や、対象外の書類が残った場合に効果が下がります。そこで、稟議書では例えば「対象契約の70%を電子化した場合」「対象契約の90%を電子化した場合」のように複数ケースを作ると、判断の幅が見えます。
ただし、電子化率を根拠なく決めてはいけません。既存取引先の対応状況や試験導入の結果など、確認できる情報を使って条件を設定します。
電子契約のリスクは対策までセットで書く
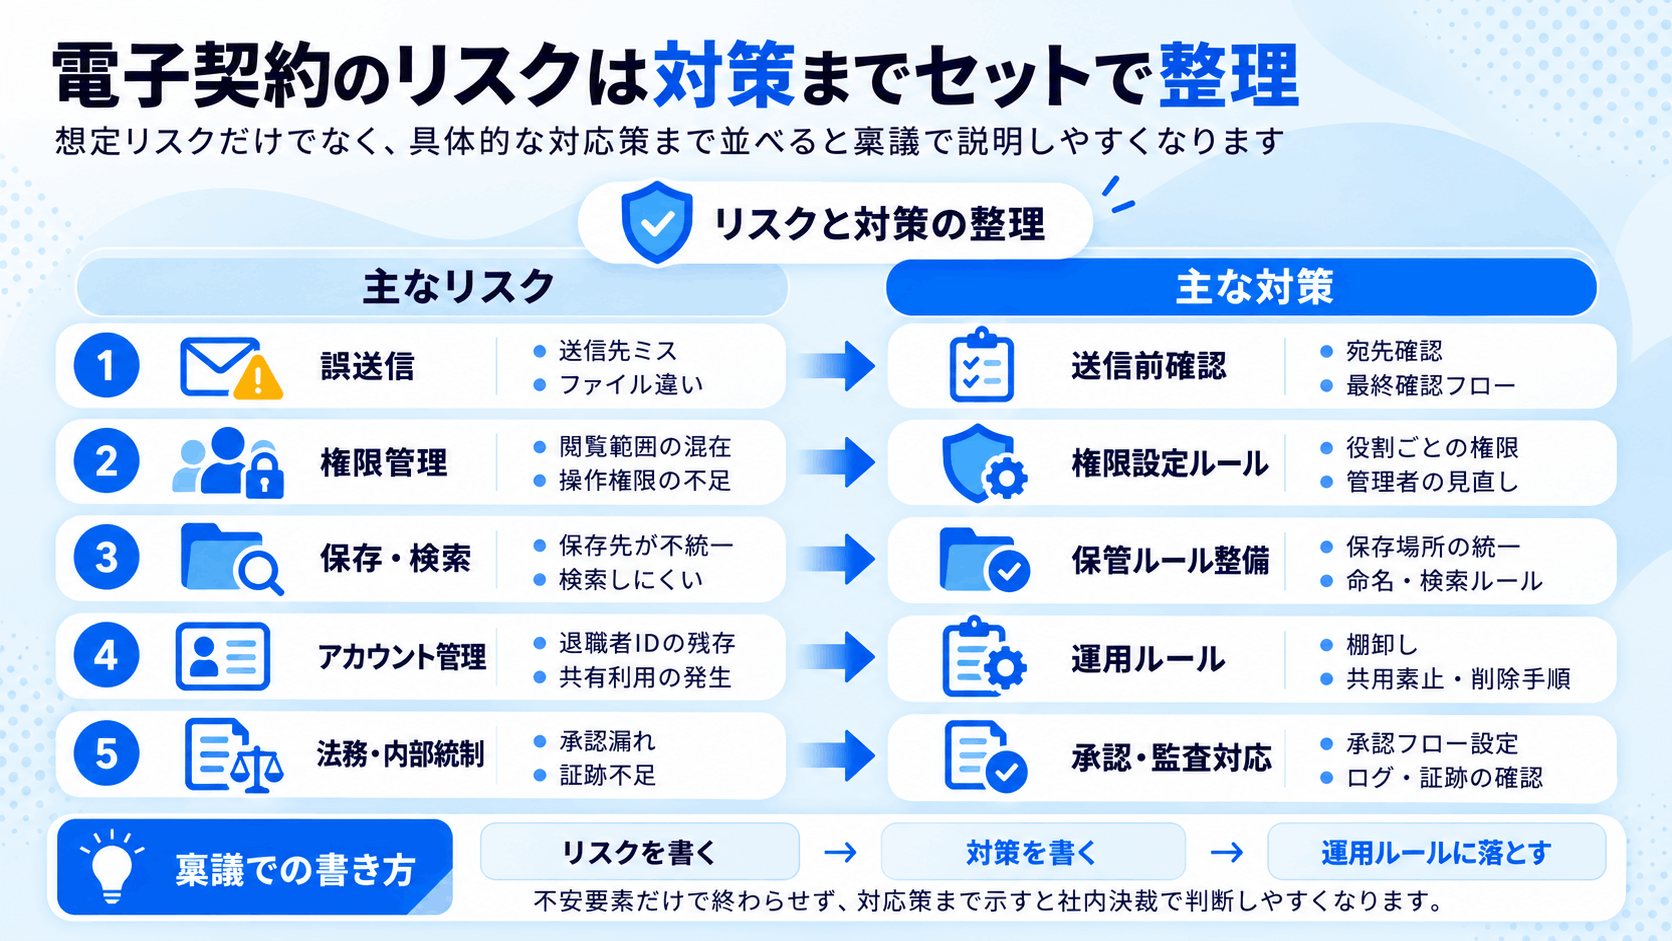
稟議書でリスクを一切書かないと、法務・情報システム・管理部門から差し戻される原因になります。一方、懸念事項だけを列挙すると導入判断が難しくなります。リスクの内容、発生する場面、予防策、問題が起きた場合の対応までをセットで整理します。
法務・電子化対象の確認
電子契約は広く利用されていますが、契約・書類の種類、業法、当事者、電子交付への承諾、公正証書など、個別の条件によって別の確認が必要になる場合があります。稟議書では「すべての契約を電子化できる」と一括で断定せず、対象契約を一覧化し、必要に応じて法務・専門家・官公庁資料を確認します。
電子署名について、デジタル庁は電子署名法に基づき、本人による一定の要件を満たす電子署名が行われた電子文書等は真正に成立したものと推定される制度を説明しています。また、電子契約サービスについては、契約等の性質や必要な本人確認レベルに応じて適切なサービスを選択することが示されています。
参考:デジタル庁「電子署名」、経済産業省「電子契約サービスに関するQ&A」
契約権限と送信権限を分けて考える
電子契約サービス上で「送信ボタンを押せる人」と、会社として契約締結を承認できる人が同じとは限りません。紙契約で使っていた職務権限・決裁・押印ルールがある場合は、電子契約の操作へどう対応させるかを整理します。
- 契約内容を承認する人
- 相手へ契約書を送信する人
- アカウント・権限を管理する人
- 締結後の契約書を管理する人
- 異動・退職時に権限を停止する人
少人数の会社で1人が複数の役割を兼ねること自体より、誰がどの役割を担うかが明確になっていることが重要です。
電子取引データの保存方法を確認する
税務上保存が必要な注文書、契約書、請求書などに相当する電子取引データを電子的に授受した場合は、電子帳簿保存法に基づく保存要件の確認が必要です。国税庁は、電子取引データの電子保存が必要であり、改ざん防止等の要件を満たして保存する必要があると案内しています。
電子契約サービスを導入したことだけで、自社に必要なすべての保存要件を自動的に満たすとは限りません。どこを正式な保存場所とするか、検索・出力をどう行うか、既存の会計・文書管理とどうつなぐかを確認してください。
参考:国税庁「電子帳簿保存法」
誤送信・操作ミスを運用で防ぐ
オンラインで短時間に送信できることは利点ですが、送信先や契約書を間違えた場合も短時間で相手へ届きます。稟議書には、サービスのセキュリティ機能だけでなく、社内の送信前確認も記載します。
- 契約書が最終版か
- 相手の氏名・会社名・メールアドレスが正しいか
- 必要な社内承認が完了しているか
- 添付・参考資料を取り違えていないか
- 送信権限を持つ担当者が限定されているか
- 誤送信時の連絡・再送・取消手順が決まっているか
取引先が紙を希望する場合と障害時の代替手段を決める
電子契約を導入しても、取引先の社内規程などにより紙契約を希望される場合があります。また、通信障害やサービス障害が発生する可能性もゼロではありません。紙契約へ切り替えられる条件、判断者、契約書の管理場所を決めておくと、例外発生時の混乱を減らせます。
電子契約と紙契約を併用する場合の運用自体は、導入前に整理しておく必要があります。対象書類・担当者・承認・保存までの基本設計は「電子契約の導入前に社内で決めることは?対象書類・担当者・運用ルールを整理」で詳しく解説しています。
比較・選定理由は「自社要件に合うか」で書く
稟議書に複数サービスの比較表を付ける場合、機能数の多さだけで○×を付けると、自社に必要な条件が見えません。先に自社要件を決め、その要件に対して各サービスを比較します。
| 比較項目 | 確認内容 |
|---|---|
| 契約件数 | 現在の件数と今後の増加を踏まえて無理のない料金体系か |
| 契約方法 | メール送信、URL・QRコード、対面など自社の場面に合うか |
| 相手側の操作 | 取引先にアカウント作成等が必要か、スマートフォンでも利用しやすいか |
| 利用人数・権限 | 複数担当者で管理できるか、必要な権限分担が可能か |
| 保存・検索 | 締結後の契約書を必要な方法で検索・管理できるか |
| 期限管理 | 契約終了日・更新期限を管理する方法があるか |
| セキュリティ | 認証、通信・保存、操作記録、アカウント管理等を確認できるか |
| 料金 | 初期・固定・従量・オプションを含めた総費用はいくらか |
| 支払い・契約条件 | 支払い方法、契約期間、プラン変更等が社内条件に合うか |
| サポート | 導入時・運用時に必要な情報や問い合わせ手段があるか |
サービス選定段階の確認事項は「電子契約サービスの選び方とは?中小企業が確認したい比較ポイント」で整理しています。稟議書ではその中から、自社の導入目的に関係する項目だけを抜き出して比較してください。
関係部署ごとに「承認で確認すること」を先回りする
電子契約は総務だけで完結しない場合があります。会社の体制によって関係部署は異なりますが、起案前に確認先を整理すると差し戻しを減らせます。
| 関係者 | 確認されやすい内容 |
|---|---|
| 経営・決裁者 | 導入目的、費用対効果、予算、全社への影響、導入時期 |
| 経理・財務 | 支払い条件、年間予算、費用計上、印紙税等の試算根拠 |
| 法務・総務 | 対象契約、契約権限、社内規程、紙契約との併用、保存 |
| 情報システム | 認証、アカウント、セキュリティ、連携、退職・異動時の処理 |
| 現場部門 | 実際の操作、取引先への案内、例外処理、業務負担 |
すべての会社で全部署の承認が必要という意味ではありません。自社の稟議・購買・情報セキュリティ・契約管理のルールに合わせて、必要な確認先だけを設定します。
そのまま使える電子契約導入稟議書の構成例
会社の既存フォーマットがある場合は、それを優先してください。以下は、必要項目を抜けなく整理するための構成例です。角括弧の部分を自社の実績に置き換えて使用します。
| 項目 | 記載例 |
|---|---|
| 件名 | 電子契約サービス導入の件 |
| 申請内容 | [部署名]で扱う[契約書類]を対象として、[サービス名]を[開始予定日]から導入したい。 |
| 現状課題 | 月平均[件数]件の契約があり、1件あたり平均[時間]分の発送・返送確認・保管作業が発生している。年間の郵送・印刷等の直接費は[金額]円。 |
| 導入目的 | 契約書の送付・回収・保管をオンライン化し、契約業務工数と直接費を削減するとともに、締結状況の把握と契約書検索を改善する。 |
| 対象範囲 | 初期は[部署・契約類型]のみ。個別確認が必要な契約と、相手が紙を希望する場合は対象外とする。 |
| 費用 | 初年度[金額]円、2年目以降年間[金額]円。内訳は基本利用料[金額]円、オプション[金額]円、その他[金額]円。 |
| 定量効果 | 年間直接費[金額]円削減、年間作業時間[時間]時間削減を見込む。算定根拠は直近[期間]の実績。 |
| 定性効果 | 締結状況の可視化、契約書検索の迅速化、在宅・外出時の契約対応、更新期限管理の改善。 |
| リスクと対策 | 対象契約の法的条件を事前確認し、送信権限を限定。送信前チェックを実施し、締結データの保存方法と紙契約の例外運用を定める。 |
| 比較・選定理由 | [候補A/B/C]を[料金・契約方法・権限・保存・支払い等]で比較し、[サービス名]が自社要件を満たすため選定。 |
| 導入計画 | [開始日]から[期間]の試験運用を行い、[KPI]を確認。問題がなければ[範囲]へ拡大する。 |
| 承認事項 | 導入費用の支出、対象部署での利用開始、必要な社内ルールの適用を承認いただきたい。 |
稟議本文を短くし、根拠資料を別紙に分けてもよい
決裁システムの入力欄が短い場合は、本文へすべての比較表や計算式を入れる必要はありません。本文では結論と主要な数字を示し、次の資料を別紙にします。
- 現状契約件数・作業時間の集計
- 費用対効果の計算表
- サービス比較表
- セキュリティ・法務確認資料
- 対象契約一覧
- 導入後の業務フロー
- 試験導入スケジュール
重要なのは、数字の根拠を追えることです。「年間50万円削減」とだけ書くのではなく、その50万円がどの実績から算出されたかを別紙で確認できる状態にします。
稟議が通った後の運用まで書いておく
決裁者から見ると、導入費用だけでなく「導入後に誰が管理するのか」も判断材料です。特にSaaSは契約後もアカウント管理、利用者変更、契約件数確認、更新、問い合わせ対応などが続きます。
稟議書には最低限、次の担当を明確にします。
- サービス契約・支払いの管理担当
- アカウント追加・停止の管理担当
- 電子契約の対象可否を判断する担当
- 送信・操作に関する問い合わせ担当
- 契約書の保存・検索・期限管理担当
- 導入後の効果を測定する担当
導入時点で全社ルールを完成させる必要はありませんが、少なくとも試験運用期間の責任者と、問題が起きたときの判断先は決めておきます。
提出前に確認したいチェックリスト
- 稟議の件名だけで承認対象が分かる
- 「電子契約を導入したい」ではなく、現状の課題が書かれている
- 契約件数は自社の実績に基づいている
- 費用は月額料金だけでなく初年度・年間総額で確認した
- 従量課金・オプション・利用人数等の追加条件を確認した
- 紙契約を残す場合のコストも考慮した
- 工数削減は現状作業時間と導入後作業時間の差で計算した
- 印紙税削減は実際に対象となる契約だけで試算した
- 金額化できない効果はKPIとして分けた
- 対象契約・対象外契約の考え方を示した
- 契約権限と送信権限を整理した
- 電子取引データの保存方法を確認した
- 誤送信・アカウント管理等の運用対策を示した
- 取引先が紙を希望した場合の対応を決めた
- サービス障害等が発生した場合の代替方法を決めた
- 比較サービスの選定基準が自社要件と結びついている
- 導入開始日、担当者、テスト期間が明確になっている
- 導入後に効果を測定するKPIと確認時期を決めた
- 金額・契約条件は提出時点の公式情報または見積書で確認した
電子契約の導入稟議に関するよくある質問
-
電子契約の稟議では必ず費用対効果を金額で出す必要がありますか?
- 会社の稟議ルールによります。金額化できる直接費や工数は可能な範囲で算出し、締結スピード、検索性、統制、在宅対応など金額化しにくい効果はKPIとして分ける方法があります。根拠のない金額を置くより、計測方法を明確にする方が判断材料になります。
-
電子契約にすれば印紙税は必ずゼロとして計算してよいですか?
- 一律には計算しないでください。現在の紙契約が印紙税の課税文書に該当するか、電子のみで完結する運用になるかなどで前提が変わります。稟議では、現在実際に印紙税が発生している契約を確認し、必要に応じて税務上の取扱いを確認したうえで試算します。
-
比較サービスは何社必要ですか?
- 必要社数は自社の購買・稟議ルールに従います。複数社比較が必要な場合は、機能数ではなく、自社の契約件数、契約方法、利用人数、保存、権限、セキュリティ、料金、支払い条件など同じ基準で比較します。
-
試験導入を先にしてから本稟議を出してもよいですか?
- 社内ルールで許可されていれば、テスト用書類・テスト用宛先で操作時間や運用フローを確認すると、費用対効果の精度を上げられます。ただし、正式な承認前に実契約書や個人情報・機密情報を外部サービスへ登録してよいかは、情報セキュリティや契約ルールを先に確認してください。
-
小規模企業で正式な稟議制度がない場合も同じ考え方が必要ですか?
- 書式としての稟議書がなくても、導入判断の材料は同じです。現在の契約件数、費用、作業時間、導入後の費用、削減効果、対象契約、リスクと対策、担当者を1枚にまとめれば、経営者が導入可否を判断しやすくなります。
-
法務担当がいない会社はどうすればよいですか?
- まずは利用予定の契約・書類を具体的に洗い出し、官公庁の一次情報やサービスの公式資料で確認します。契約類型、業法、電子交付への承諾、公正証書、本人確認等で判断できない点がある場合は、対象を曖昧なまま一括電子化せず、専門家や所管官庁等への個別確認を検討してください。
まとめ:電子契約の稟議は費用・効果・リスクを同じ業務範囲でつなげる
電子契約の導入稟議書は、サービスの魅力を説明する資料ではありません。現在の契約業務を基準に、どの課題を、どのサービス・運用で改善し、そのためにいくら掛かり、何がどれだけ変わるのかを決裁者が判断できる形にすることが目的です。
費用は月額料金だけでなく初年度と平常時の総額で整理し、効果は直接費・工数・業務品質に分けます。費用対効果は同じ期間・同じ対象範囲で比較し、根拠のない売上効果や削減率を入れません。リスクについても「問題なし」とするのではなく、法務・権限・保存・誤送信・アカウント・紙併用・障害時対応まで、管理方法を示します。
まずは直近の契約件数と、1件の契約に現在どれだけの時間・費用が掛かっているかを集計してください。その数字が揃えば、稟議の費用対効果は大部分を自社データで作れます。
マイサインを導入候補にする場合は、「料金・プラン一覧」で提出時点の料金と契約件数を確認し、「電子契約サービスの選び方」「導入前に社内で決めること」と合わせて、自社の稟議項目へ落とし込んでください。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート