「来月から電子契約に切り替える」と決めても、紙での締結を希望する取引先や、過去に押印した契約書は残ります。社内の承認手続きが紙のままなら、そこにも対応が必要です。
電子契約と紙契約は併用できます。 契約ごとに、どちらの方式で進めるか、今どの段階にあるか、原本をどこに保管するかを記録しておくことが運用の基本です。
ただし契約類型によっては、電子交付の方法、相手方の承諾、別の手続きなどを個別に調べる必要があります。紙原本と電子取引データでは、保存上の扱いも異なります。
| よくある状況 | 考え方 |
|---|---|
| 新規の契約は電子化したい | 対象書類と契約相手を決めて、確認できたものから電子化する |
| 取引先が紙契約を希望する | 紙による締結を残し、例外の理由と管理方法を記録する |
| 過去の紙契約書が大量にある | 新規契約の電子化と、過去書類のスキャン・保存を別の課題として扱う |
| 同じ部署に紙と電子が混在する | 契約台帳で締結方式・原本所在・担当者を一緒に確認できるようにする |
この記事では、紙と電子の使い分け、移行を終える条件、方式変更時の対応、台帳への記録方法を具体的に整理します。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート
電子契約と紙契約の併用はできる?
「契約書は必ず紙で取り交わさなければならない」と考えられがちですが、一般的な契約は当事者の意思の合致によって成立し、必ずしも紙への署名・押印を成立の条件とするものではありません。そのため、契約Aは電子、契約Bは紙というように、取引や相手方に応じて方式を使い分ける運用はできます。
政府のサイバーセキュリティ関係法令Q&A(電子契約実務)でも、契約は電子的に行うことが可能である一方、契約内容に争いが生じた場合の証拠を考慮する必要があると整理されています。電子署名の法的位置付けについてはデジタル庁の電子署名の案内を参照できます。
ただし、「併用できる」と「どんな契約でも条件を確認せず電子化できる」は別の話です。不動産、労働条件、建設工事、消費者向け取引、保証契約などでは、契約の種類と手続きに応じた確認が必要になる場合があります。まずは自社が扱う書類を分類し、電子化する前提条件を確認してください。
一つの会社で方式を統一する必要はない
例えば、秘密保持契約書は電子契約、取引先の社内規程で押印が必要な基本契約書は紙、と分けることは運用上あり得ます。また、同じ取引先でも、以前の契約は紙、新しい契約は電子という状態になります。
契約方式を分けたことで、それだけで一方の契約が無効になるわけではありません。ただし、どの契約について、いつ、どの方法で合意したかを後から説明できるようにする必要があります。「電子契約を導入したから過去の紙契約書は不要」という考え方はしないでください。
同じ内容の契約を両方の方法で進めるときは注意する
契約ごとに紙と電子を使い分けることと、一つの契約書を紙でも電子でも締結することは異なります。担当者が電子契約を送った後、相手が印刷した契約書へ押印して郵送した場合、どちらの版が合意済みなのか、電子側は未完了なのかを確認する必要があります。
同じ取引で二重に締結依頼を出さないこと、変更前後の契約書の版を混同しないことが基本です。やむを得ず方式を変更するときは、相手方と確認し、旧依頼をどう扱ったか、新しい締結方法と最終版が何かを記録します。
まず「何を単位に紙と電子を使い分けるか」を決める
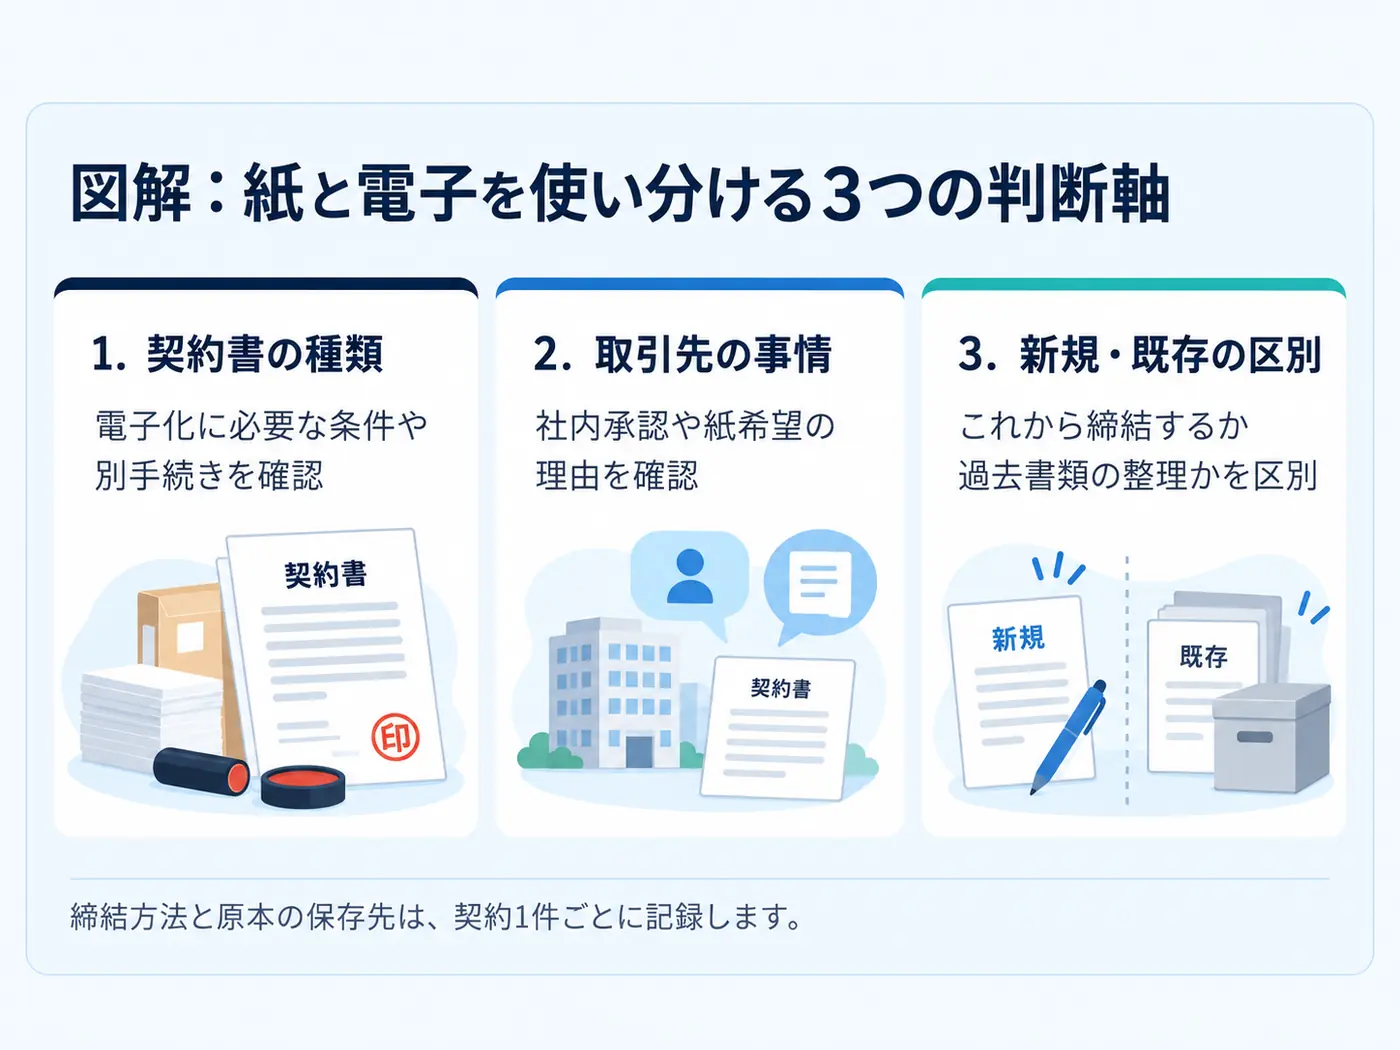
併用がうまくいかない原因は、紙が残ること自体よりも、担当者によって判断が違うことにあります。書類の種類、取引先、案件の事情を分けて考えると、運用上の基準が作りやすくなります。
契約書の種類で分ける
電子化の前提条件を確認できている定型的な秘密保持契約書や一般的な業務委託契約書から開始し、特別な手続きが必要な可能性のある書類は保留する方法です。「電子契約にできる書類」「追加確認後に判断する書類」「当面紙で扱う書類」に分類しておくと、担当者が迷いにくくなります。
この分類は契約書名だけで決めないでください。同じ「業務委託契約書」でも、取引内容や当事者、適用法令によって確認事項が異なることがあります。導入前に対象書類・担当者・運用ルールを決める方法もあわせて確認できます。
取引先の事情で分ける
自社では電子契約を利用できても、相手方が社内決裁を終えていない、電子交付に関する確認が必要、ネット環境に制約がある、といった事情はあります。その場合は「電子契約を使わない相手」と恒久的に決めつけず、今回は紙で対応し、次回以降に再確認できる状態にします。
紙で進める理由は「相手の社内規程」「社内承認待ち」「書類形式の指定」など、実際に聞き取れた内容だけを記録します。理由が分からないときは「未確認」とし、推測で埋めないようにします。
新規契約と既存契約で分ける
新規契約の締結方法を変更することと、すでに紙で締結した契約書の保存方法を変えることは別作業です。前者はこれから作る契約をどの方法で締結するか、後者は過去の原本をどう保管・検索するかという問題です。
最初から過去の紙契約書をすべてスキャンしてからでないと電子契約を始められない、ということはありません。新規契約の切り替えを先に進め、過去書類の整理は優先順位を付けて並行する運用も考えられます。
移行期間は「何か月」と決めるより、終了条件を決める
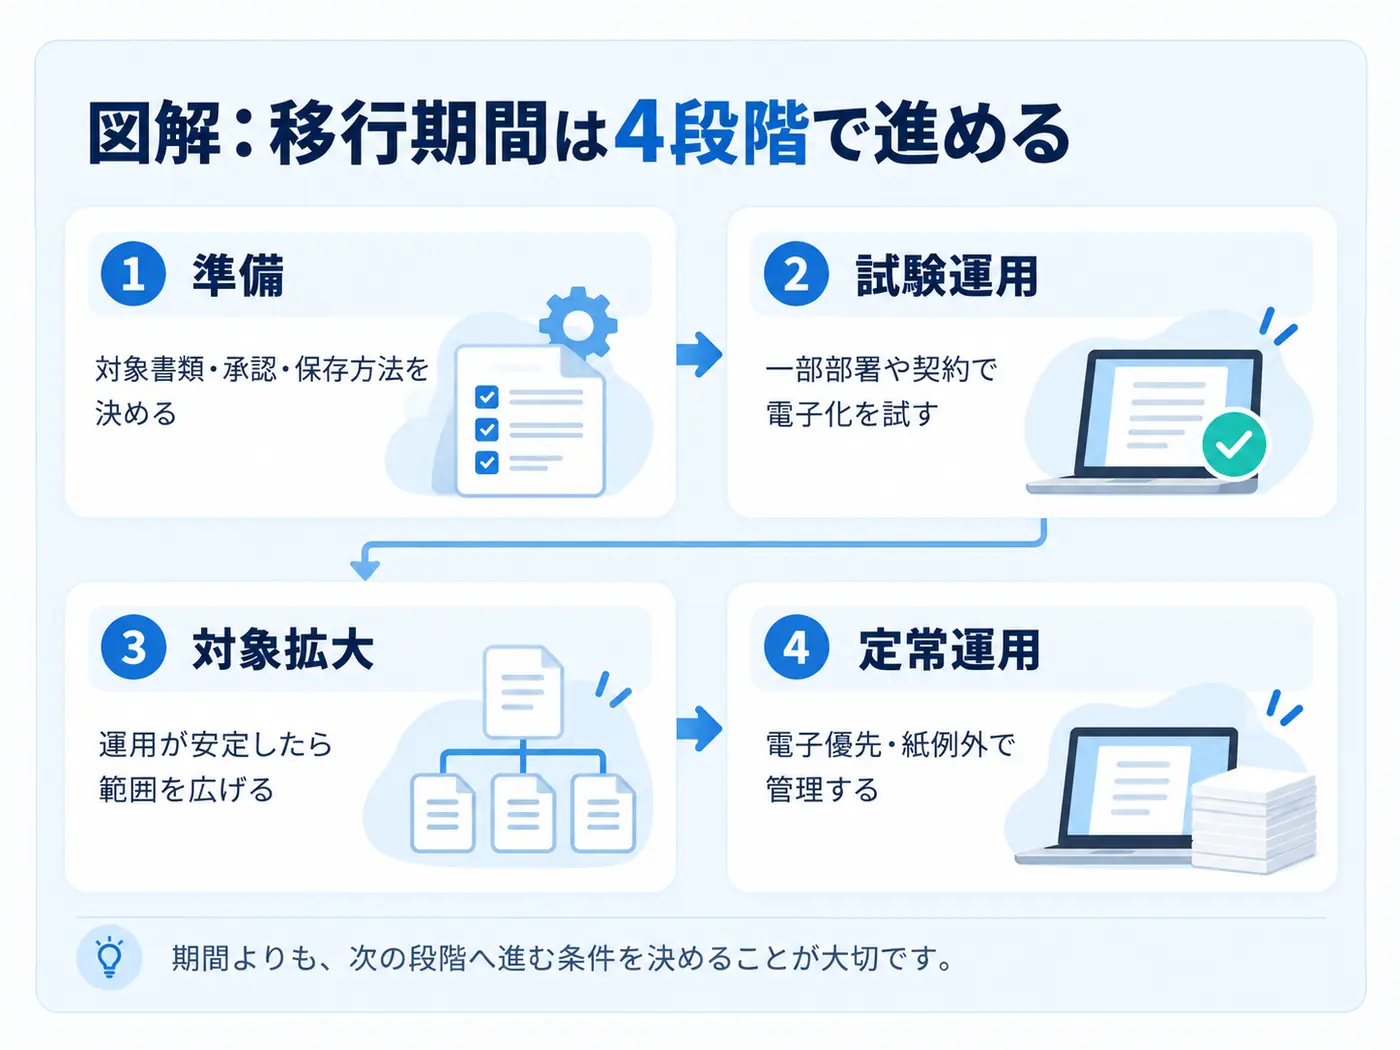
「3か月後に紙契約を廃止」と日付だけ先に決めても、相手方との調整や保存ルールが整っていなければ、現場で例外処理が増えてしまいます。
まず対象書類と段階ごとの終了条件を定め、その後に予定日を設定します。予定が遅れても、何が未完了なのかを説明できるようにするためです。
段階1:対象書類と例外を整理する
現在の契約書を一覧にし、電子化する書類、紙を残す書類、法務・担当部署へ確認する書類に分けます。件数が多いものだけでなく、契約相手が決まっていて試しやすいもの、締結後の保存先を整理しやすいものも候補になります。
この段階では、社内承認を誰が行い、誰が送信し、締結完了を誰が確認するのかも決めます。電子契約サービス内の操作権限と、会社として契約内容を承認する権限を混同しないようにしてください。
段階2:限定した範囲で実際に締結する
契約書の作成、社内承認、宛先照合、送信、相手方の同意、締結完了、保存・検索を一通り試します。送信が成功しただけでは完了とせず、相手方の手続きまで終わった記録を残します。
試験運用中も紙を使う契約があれば、同じ契約台帳に登録します。電子契約だけ別表で管理し始めると、どちらの方式で契約したかを調べるために二つの一覧を開くことになります。
段階3:例外対応と担当者交代を確認する
通常の契約が進んだら、紙への切り替え、署名依頼後の修正、メール不達、担当者不在という例外も試します。対応内容は実際の運用記録に残します。
また、契約書を作った本人以外が、翌月に契約状況や原本を探せるかも確認してください。担当者だけが保存場所を知っている状態では、方式を変えても管理上の問題は残ります。
段階4:紙を残す条件を見直す
一定期間の運用結果を見て、電子契約の対象を広げるか、特定の紙契約を継続するか判断します。このときの判断材料は、電子契約の利用割合だけではありません。送信ミス、相手方からの質問、差し戻し、締結後に検索できない契約、保存漏れなどの実際の事象です。
例えば、以下の項目が確認できたら次の範囲へ進む、という社内基準にできます。これは法令が定める合格基準ではなく、運用確認のための例です。
- 対象書類の電子化可否と条件を担当部署が確認した
- 社内承認から締結完了までの担当が決まっている
- 契約書の原本または原データの保存先が記録されている
- 例外時に紙へ切り替える手順と記録方法がある
- 送信担当者以外でも契約の状況と保存先を確認できる
すべての取引先を同時に切り替える必要はありません。電子化を広げる条件と、紙を残してよい条件の両方を明文化することが、無理のない移行につながります。
併用する企業で起こりやすい4つの場面と判断例
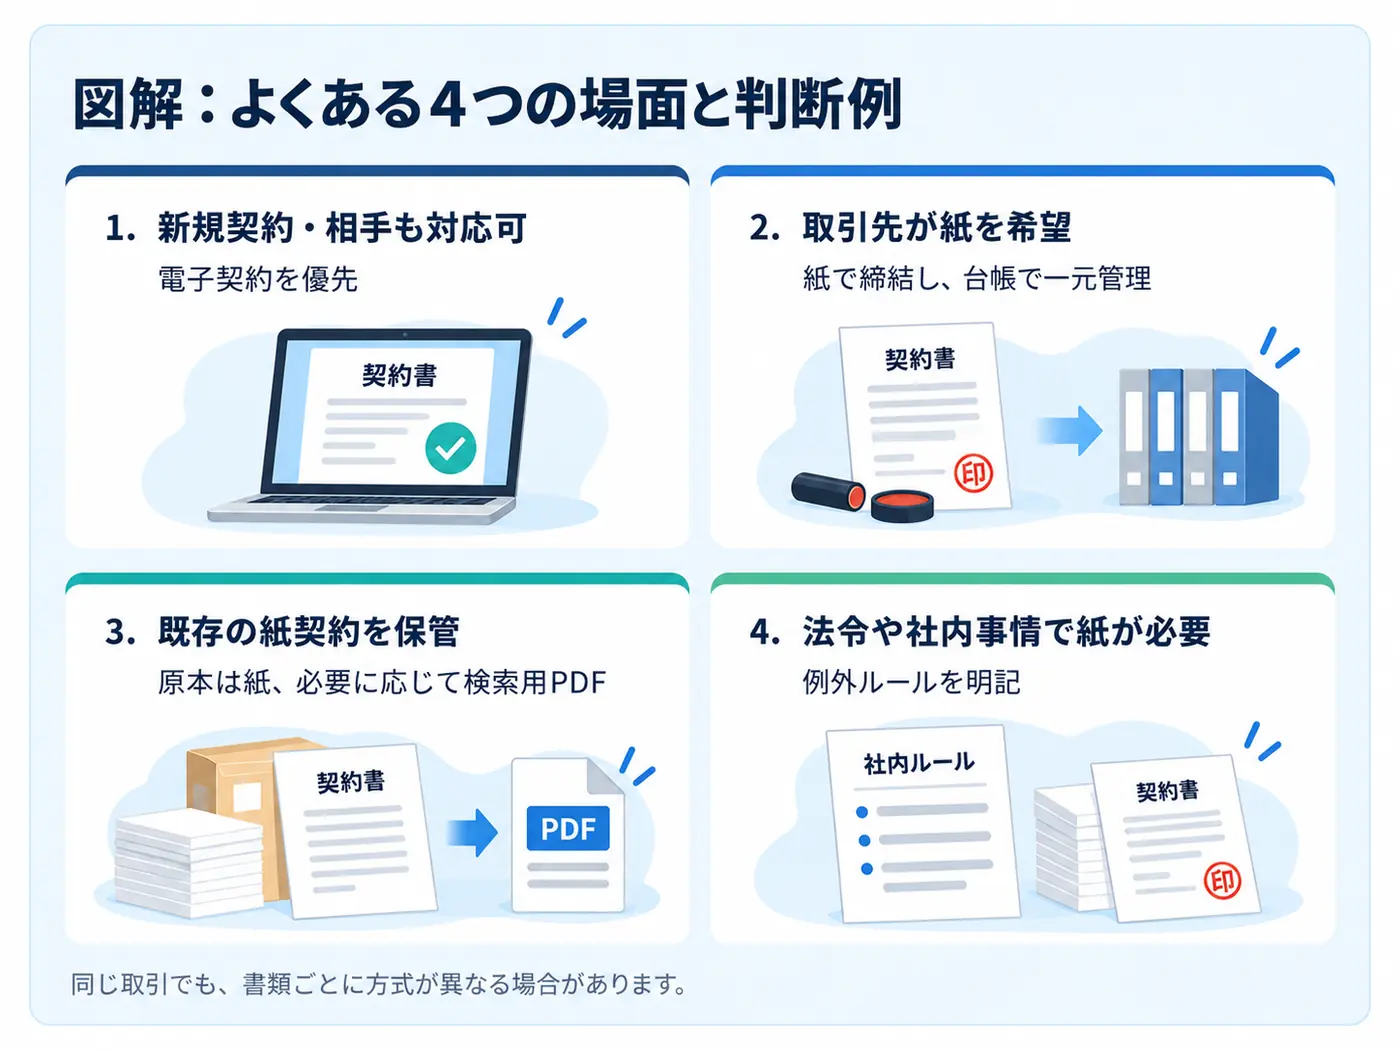
紙と電子のどちらにするか、実務で判断に迷いやすい場面を整理します。以下は一般的な運用例であり、個別契約の法的な可否を保証するものではありません。
| 場面 | まず確認すること | 運用上の扱い |
|---|---|---|
| 取引先が紙を希望する | 社内規程・承諾・操作面のどこが課題か | 今回は紙で締結し、理由が確認できた範囲で記録する |
| 電子契約の依頼後に紙へ変更する | 電子側の状態、契約書の版、相手方の認識 | 方式変更を共有し、旧依頼の取扱いと最終版を記録する |
| 過去の紙契約を更新する | 更新方法、契約条項、今回の契約に必要な手続き | 既存紙原本はそのまま管理し、更新の方式を個別に決める |
| 紙で受け取った書類を検索したい | 保管目的か、税務上のスキャナ保存か | 検索用のPDFを作る場合も紙原本の扱いを別途確認する |
実務例:電子送信後に紙での締結を求められたら
以下は架空の運用例です。秘密保持契約書の署名依頼を電子で送った翌日、取引先から「社内規程の都合で、今回は押印した紙が必要です」と連絡が来たとします。電子の依頼が既に完了しているかどうかで対応は変わります。すぐに紙を印刷して送るのではなく、次の順番で整理します。
- 旧依頼の状態を調べる:送信先、送信日、契約書の版、相手方の手続き状況を記録します。すでに締結が完了していないかを先に調べます。
- 切り替えを相手方とすり合わせる:未締結なら、紙を使うことと契約書の最終版を共有します。旧電子依頼については、利用サービスで停止・取消ができるかを調べ、可能な範囲で適切に処理します。相手方にも旧依頼を使わないよう案内します。
- 紙の返送を追跡する:郵送日、返送待ちか受領済みか、最終版の一致を記録します。紙原本が届くまでは、台帳に「未受領」と書き、保管場所を架空の情報で埋めません。
- 一つの案件として履歴を残す:方式変更の理由、旧電子依頼の扱い、紙の締結状況、受領後の原本保管先を同じ管理番号にひも付けます。
最初の電子依頼がすでに締結済みだった場合は、単に「電子をやめて紙にする」とは扱えません。成立した契約の内容や変更の要否を別途検討します。
紙から電子へ更新する場合は、新しい契約の位置付けを確認する
紙の基本契約を残したまま、更新や変更合意だけ電子で行う方法も考えられます。元契約に変更手続きや更新条件が定められているときは、その内容を踏まえて方式を決めます。新しい電子契約書には元契約の管理番号を記録し、両方をたどれるようにします。
契約書を「PDFにした」だけでは締結方法は変わらない
押印済みの紙をスキャンしたPDFは、紙で締結した契約書の写しです。新たな電子契約と混同せず、台帳では「締結方式:紙」「閲覧用データ:PDF」と分けて記録します。
紙と電子を一つの契約台帳で管理する
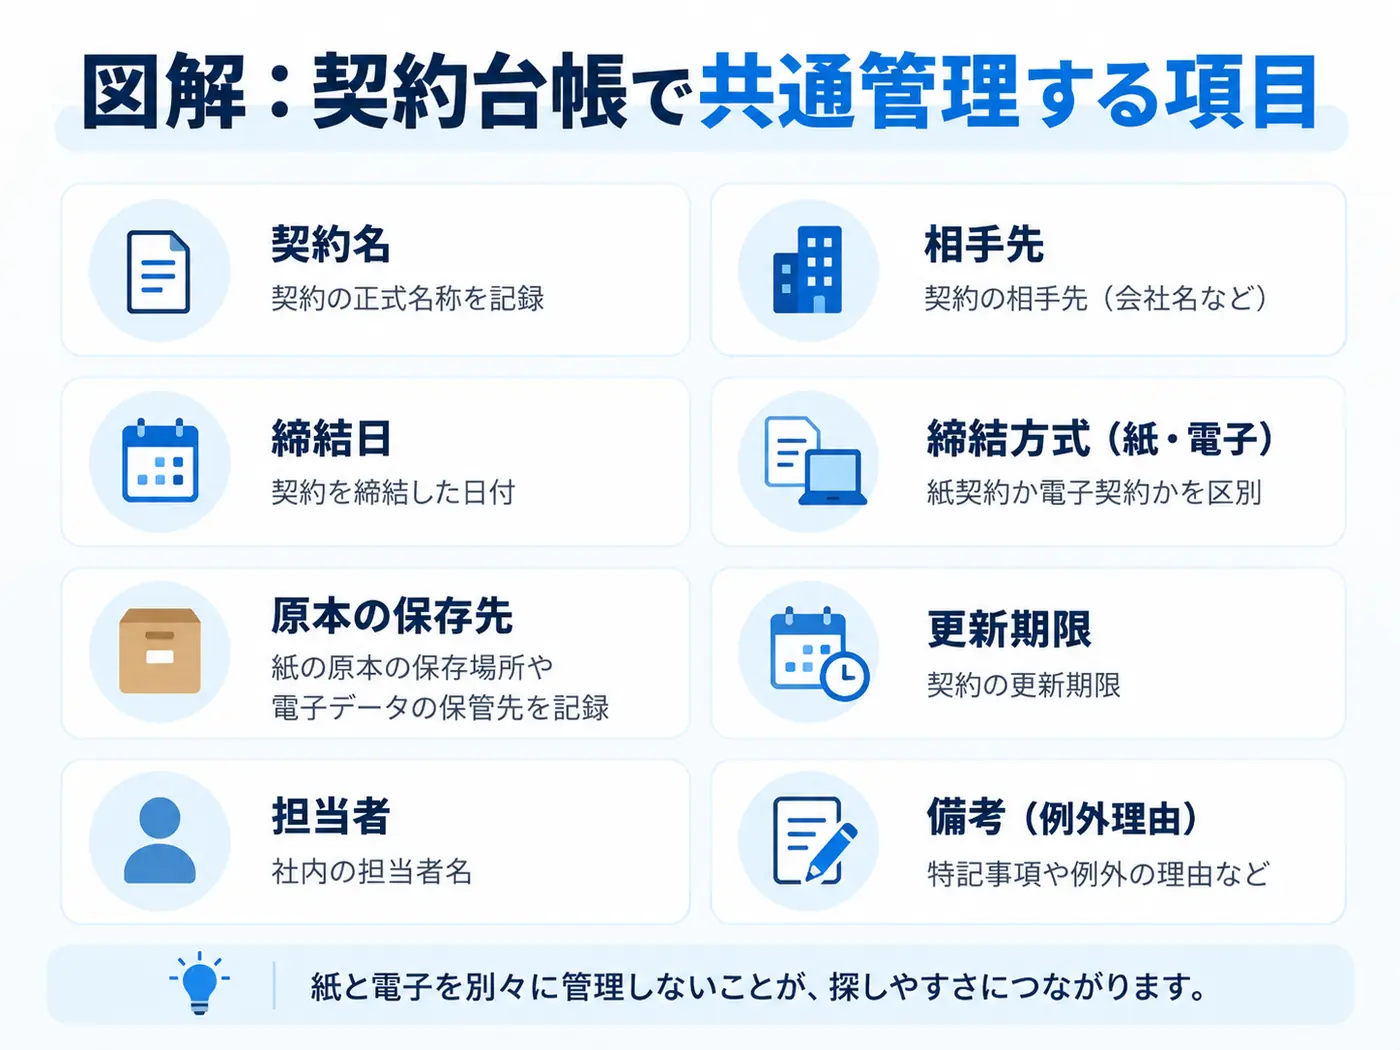
併用期間の契約管理を安定させるには、電子契約サービスだけを見ても、紙の保管棚だけを見ても分からない情報を、最小限の共通項目としてまとめる方法が役立ちます。新しい管理システムを導入する前に、既存の台帳に項目を追加する形でも始められます。
最低限記録したい項目
| 管理項目 | 入力例・確認する意味 |
|---|---|
| 管理番号 | 社内で契約を特定するための番号。関連契約にもひも付ける |
| 契約名・取引先 | 後から検索できる表記に統一する |
| 締結方式 | 「電子」「紙」など。方式変更時は履歴も残す |
| 進行状況 | 作成中・社内確認中・先方確認中・締結完了など |
| 契約担当者 | 内容を確認できる部署・担当者 |
| 締結日・契約期間 | 契約書の記載と締結記録を区別して確認する |
| 原本・原データの所在 | 電子の保存場所、紙の保管場所とファイル番号 |
| 更新期限・次の対応 | 更新・解約・再案内の確認が必要な時期 |
管理番号は既存の社内ルールを使えます。個人情報を含む契約では、台帳自体の閲覧範囲にも配慮してください。
記入例:紙・電子・切替中の契約を同じ一覧にする
以下は架空の案件を使った入力例です。電子契約の送信記録と紙の保管場所を別々に探さずに済むよう、「締結方式」と「現在の状態」を分けています。
| 管理番号・契約 | 締結方式 | 現在の状態 | 原本の所在・次の対応 |
|---|---|---|---|
| CT-101/新規秘密保持契約 | 電子 | 締結済み | 電子契約サービスの案件番号EC-101/担当:総務 |
| CT-102/既存基本契約 | 紙 | 締結済み | 書庫A・ファイル12/次回更新時に方式を検討 |
| CT-103/業務委託契約 | 電子から紙へ変更 | 紙の返送待ち | 旧電子依頼の処理履歴あり/紙原本は未受領/次の対応:返送状況の照会 |
特にCT-103のような変更途中の案件は、方式だけを「紙」に書き換えると、過去の電子依頼を見失います。「未受領」と「所在不明」も区別し、誰が次に何をするかを残してください。案件番号や保管場所の記載は、実在データではありません。
保存先は「フォルダ名」だけでなく、確認できる場所まで記録する
保存先が「クラウド」「書庫」だけでは、担当者が変わると探せません。電子なら案件番号、紙なら書庫・ファイル番号まで記録します。認証情報や契約書の機密内容を台帳へ転記する必要はありません。
契約書をどのように保管し、検索できるようにするかの具体的な方法は、既存の契約書の保管方法|紙・電子データを適切に管理する方法にまとめています。ここでは併用期間の管理に必要な項目に絞っています。
完了した契約と進行中の契約を混同しない
電子の依頼を送った時点も、紙を郵送した時点も、締結完了とは区別します。台帳では「送信済み」「返送待ち」「締結済み」を別の状態として扱います。
締結の完了日、契約書に記載された契約日、効力発生日は一致するとは限りません。必要に応じて別欄にし、進行中の案件が「締結済み」に紛れないようにします。
原本の保存は、紙と電子で同じ扱いにしない
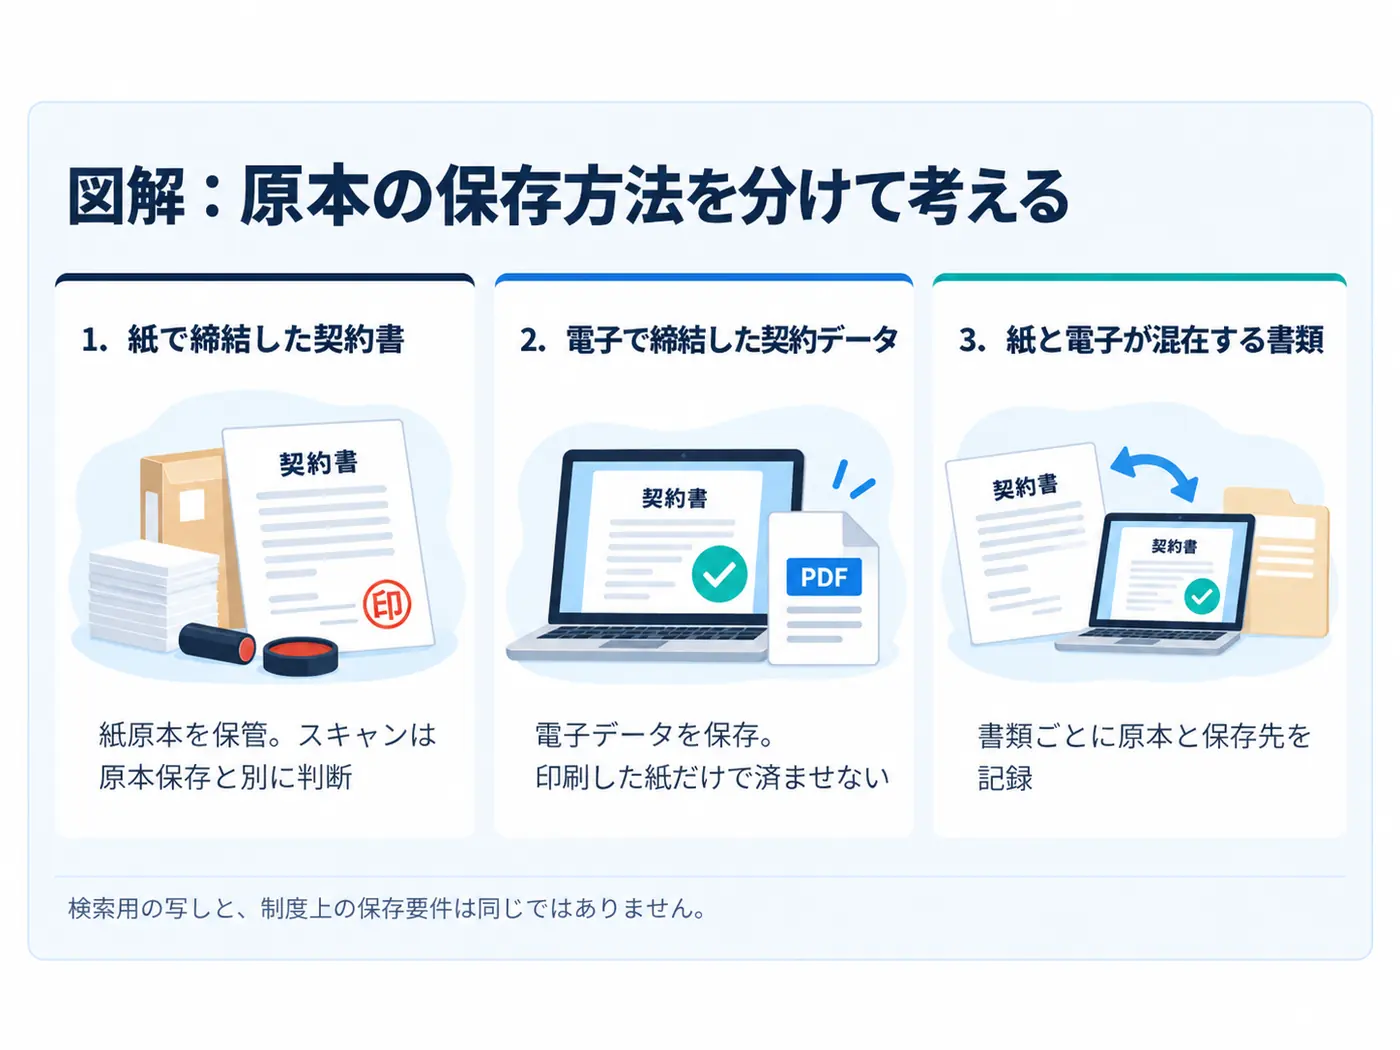
併用期間で特に注意したいのが保存です。「PDFで見られればよい」という管理上の便利さと、税務・法令上の保存要件や、紛争時に契約成立の経緯を説明するための証拠保全は一致するとは限りません。
電子契約で作成・授受したデータは、電子データとして保存する
電子契約サービスやメール等で契約書を電子的にやり取りした場合、その取引情報が電子帳簿保存法の対象となる電子取引データに該当するかを確認します。対象となる電子取引データについては、原則として定められた要件に従った電子データの保存が必要です。
国税庁は、電子データで受け取った請求書等について、紙に印刷すること自体は禁止していない一方、データも保存する必要があることを説明しています。契約書も対象となり得るため、単純に印刷した紙だけを残す運用に切り替えないでください。詳しくは国税庁「電子帳簿等保存制度」を確認してください。
保存対象となる電子データ、訂正・削除に関する措置、検索・提示方法などは、制度上の要件や例外を踏まえて確認する必要があります。契約書PDFのほか、契約経緯を確認するための署名情報や操作記録等をどのように扱うかも、利用サービスの機能と自社の保存方針に合わせて決めます。
紙で受け取った契約書をスキャンするときは、目的を区別する
紙で締結した契約書をPDF化し、閲覧・検索用の写しとして使うことはできます。ただし、PDF化だけを理由に紙原本を廃棄してよいわけではありません。
国税関係書類について電子帳簿保存法のスキャナ保存制度を利用する場合は、入力期間、読み取り、訂正削除の確認、検索等の要件があります。国税庁のスキャナ保存の案内には、契約書を含む重要書類の保存ルールが示されています。要件を満たした場合の紙書類の取扱いは、対象書類や状況に応じて確認してください。
税務上の保存方法を満たすことと、取引先との約束、別の法令、訴訟での証拠保全等の観点で紙原本を残す必要がないことは同じではありません。過去に締結した重要な契約書については、紙を処分する前に確認してください。
紙で受け取った書類を無理にすべて電子化する必要はない
過去の紙書類の電子化は、保存義務の確認とは別に、費用や作業量が発生します。契約期間中で頻繁に参照する書類、更新予定がある書類、管理担当が複数いる書類から整理するなど、閲覧・検索上の必要性で優先順位を付けられます。
紙の原本は所定の場所に保管しつつ、確認用PDFを作成する運用を選んだ場合は、台帳に「紙原本の場所」と「閲覧用データの場所」を分けて記録します。検索用の写しを作ったことだけで、原本の所在が曖昧にならないようにします。
紙と電子の併用中、印紙税はどう扱う?
印紙税は「電子契約を使う会社か、紙契約を使う会社か」で一律に決まるものではなく、作成した文書の内容や形式などを基に判断します。国税庁は、電磁的記録は印紙税の課税対象となる文書に含まれないという考え方を示しています。一方、紙で課税文書を作成した場合には、その文書について印紙税の確認が必要です。
併用期間には、電子で締結した契約と紙で締結した契約が同時に発生するため、会社全体として「電子契約を導入したから印紙は不要」と説明しないことが大切です。紙の課税文書かどうかは国税庁「課税文書に該当するかどうかの判断」を確認してください。
電子で締結したデータを社内閲覧用に印刷した場合と、新たに契約当事者の証明を備えた紙の契約文書を作成した場合では、扱いが異なり得ます。写し・副本の判断も含め、必要な場合は国税庁「契約書の写し、副本、謄本等」を参照してください。詳しい印紙税の仕組みは、既存の電子契約は印紙不要?で解説しています。
現場の迷いを減らす、併用期間の社内ルール
紙と電子を併用する間は、担当者が迷いやすい場面からルール化します。判断者と記録先をセットで決めておけば、特定の担当者だけに知識が集まる状態を避けやすくなります。
- 契約方式の判断担当:対象書類と例外の判断を誰が確認するか。
- 送信前・郵送前の確認:最終版、相手方、宛先、社内承認の完了をどう確かめるか。
- 方式を変更するときの連絡:電子から紙、紙から電子へ変える際、相手方へ何を伝え、旧依頼をどう扱うか。
- 締結完了の記録:双方の手続きが終わったことを誰が確認し、台帳を更新するか。
- 保存と閲覧の権限:契約書の原本・原データをどこへ保存し、誰が見られるか。
- 移行状況の振り返り:例外やミスを誰が集め、紙を残す条件をいつ見直すか。
取引先への説明は、電子契約を強要する文章にしない
相手方に伝えるのは、電子契約を導入した事実だけではありません。どの契約が対象か、いつから変わるか、相手に必要な操作は何か、質問先はどこか、紙を希望する場合の相談先はどこかを短く案内します。
例えば、今後の新規契約について電子契約での締結を案内する際も、「従来の契約書は直ちに無効になる」「今後は紙で契約できない」といった誤解を招く表現は避けます。文章のテンプレートそのものが必要な場合は、既存の電子契約の案内文・メール例文集を利用できます。
引継ぎテストは、作成担当以外の人に1件探してもらう
契約書を作っていない担当者に、進行中の紙契約と締結済みの電子契約を1件ずつ、管理番号から探してもらいます。現在の状態、次の対応、原本の所在が分からなければ、台帳のどの項目が不足しているかを修正します。閲覧権限がない場合は、無条件に権限を広げるのではなく、権限を持つ担当者への照会経路を決めておきます。
社内向けの説明資料では「何が変わるか」と「紙のまま残るもの」を並べて示すと伝わりやすくなります。部署別の周知や説明資料については、電子契約の社内説明で共有したいポイントも参考になります。
移行が進んでいるか確認するためのチェック項目
電子契約の件数が増えても、返送待ちや原本の所在不明が増えていれば、運用を見直す余地があります。次の項目を振り返りに使ってください。
| 確認する項目 | 見直すときの質問 |
|---|---|
| 電子契約の利用状況 | 対象書類のうち、どの範囲で利用できているか |
| 紙契約が残る理由 | 法令・相手方・社内運用など、確認できた理由を記録しているか |
| 締結完了の把握 | 紙・電子どちらも未完了を見つけられるか |
| 方式変更・差し戻し | 変更前の依頼と契約書の版を整理できているか |
| 保存先の特定 | 担当者以外でも原本・原データを探せるか |
| 取引先からの問い合わせ | 同じ説明不足が繰り返されていないか |
例えば月次で点検する場合、台帳から「旧電子依頼の処理中」「紙原本の未受領」「保存先の未記録」を抜き出し、担当者と次回対応日を埋めます。件数を比べる際は対象書類と集計期間を統一し、紙で締結する必要のある契約まで電子化率の目標に含めないようにします。
電子契約と紙契約の併用でよくある質問
-
取引先が電子契約サービスに登録していなくても、電子契約にできますか?
- 利用するサービスの方式によります。契約相手が会員登録せずに確認・署名できる方式もあります。ただし、相手方の社内承認や、個別の契約で必要な手続きまで不要になるという意味ではありません。自社が使うサービスの受信者側の操作と、契約の前提条件を確認してください。
-
紙で締結した基本契約書がある場合、追加契約だけ電子にできますか?
- 追加契約や個別契約を電子で進めることは考えられます。ただし、既存の基本契約書で締結方式、変更方法、個別契約の成立条件が指定されている場合は、その内容を確認してください。元の紙契約と関連する電子契約を、同じ管理番号体系でひも付けると探しやすくなります。
-
契約書を紙と電子の両方で保管しても問題ありませんか?
- 閲覧用の写しを紙と電子の両方で持つ運用はあります。ただし、原本の保存義務は別です。電子取引データを印刷したり紙原本をPDF化したりしても、それだけで保存要件を満たすとは限りません。
-
過去の紙契約書も、すべて電子契約サービスへ取り込む必要がありますか?
- 電子契約を始めるために、すべての紙契約書を一度に取り込む必要はありません。既存の紙原本は所定の場所で保管し、新規電子契約の運用を先に整える方法もあります。紙をスキャンして管理する場合は、検索用の写しなのか、制度上のスキャナ保存なのかを区別します。
-
紙契約をいつ廃止すべきですか?
- 一律の期限はありません。対象書類の電子化条件と保存方法が整い、例外対応を引き継げる段階で移行範囲を広げます。紙での締結が必要な契約を無理に廃止する必要はありません。
まとめ:紙と電子の併用は「切り替え途中の管理」を決めることから
移行期間の終わりは、紙の契約書がゼロになった日とは限りません。対象とする契約で方式の判断基準が定着し、未完了案件と原本の所在を管理できているかが目安になります。
着手するなら、まず進行中の契約を数件選び、締結方式・現在の状態・原本の所在・次に動く担当者を一枚の一覧に記入してみてください。紙から電子へ切り替える案件があれば、旧依頼の処理履歴も同じ案件に残します。
マイサインでは、通常契約やURL・QRコードを使う契約方法に加え、紙の契約書などをPDFとして登録して管理する機能も用意しています。紙と電子が混在する間に、どのように契約書を探して管理するかを検討する場合は、マイサインの書類管理機能も確認できます。ただし、サービスへのアップロードと、法令上の原本保存・スキャナ保存要件を満たすことは同一ではありません。
制度に関する参照先:デジタル庁、内閣官房(現行のサイバーセキュリティ関連資料)、国税庁。確認日:2026年10月27日。記載内容は一般的な運用上の説明であり、契約類型ごとの法的判断や個別の税務判断を代替するものではありません。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート