勧誘方針確認書とは?
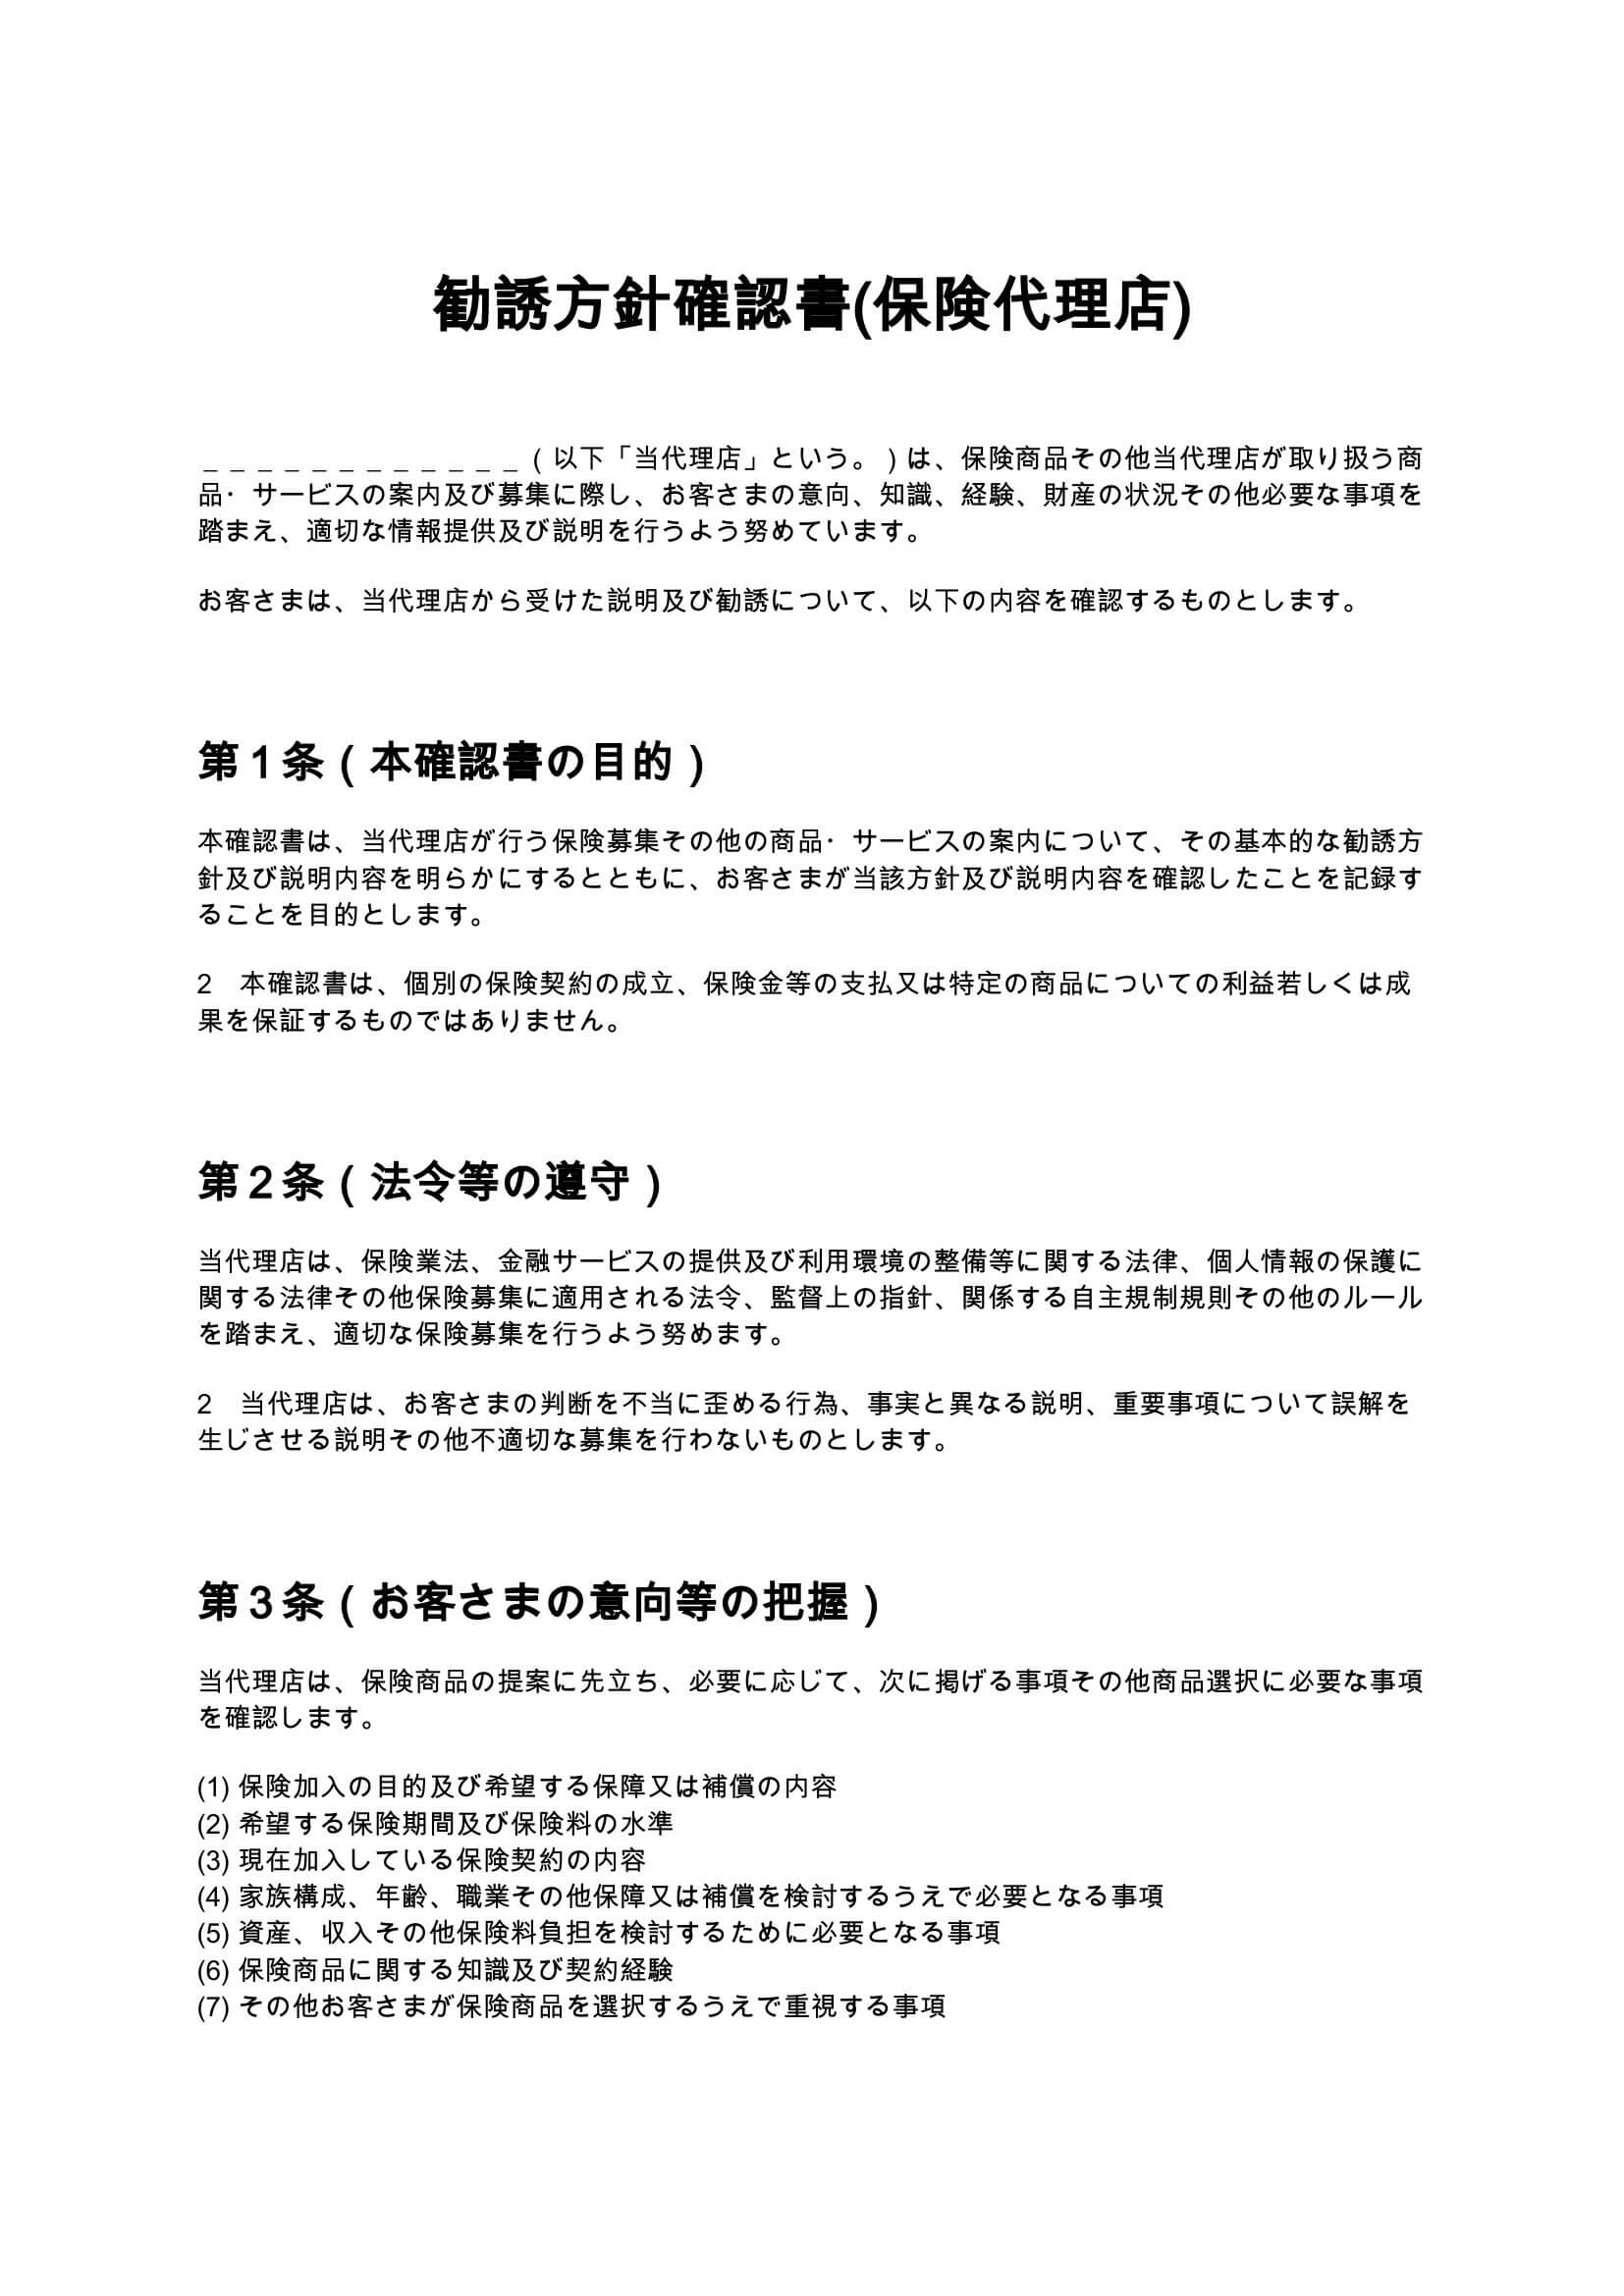
勧誘方針確認書とは、保険代理店が生命保険や損害保険などの商品を顧客へ案内・提案する際に、どのような方針で勧誘を行うのか、また、顧客に対してどのような説明・確認を行ったのかを書面として明確にするための文書です。保険商品は、保障・補償内容だけでなく、保険料、保険期間、免責事項、告知義務、解約返戻金など、契約前に確認すべき事項が多くあります。また、複数の保険会社の商品を取り扱う保険代理店では、どの商品を提案するのか、その商品を推奨する理由などについても適切な説明が重要になります。そのため、勧誘方針確認書では、主に次のような事項を整理しておくことが考えられます。
- 保険代理店が遵守する基本的な勧誘方針
- 顧客の加入目的や希望する保障・補償内容の把握
- 保険商品の内容や重要事項の説明
- 複数の商品を取り扱う場合の比較説明
- 特定の商品を推奨する場合の推奨理由
- 保険契約の乗換えなどによる不利益事項の説明
- 高齢者など特に慎重な説明が必要な顧客への対応
- 個人情報の取扱い
- 契約締結後の確認やアフターフォロー
- 苦情・相談窓口
単に勧誘方針を掲載するだけではなく、実際の募集時に顧客へ説明し、その内容を確認した記録として残せるようにしておくことがポイントです。本ひな形では、プロジェクトの方針に従い、保険代理店で利用することを想定して、意向把握、商品説明、比較・推奨販売、不利益事項、個人情報、アフターフォローなどを体系的に整理しています。
勧誘方針確認書が必要となるケース
勧誘方針確認書は、保険代理店が顧客へ保険商品を案内するさまざまな場面で活用できます。
新規顧客へ保険商品を提案する場合
初めて相談を受ける顧客については、現在の保険加入状況や家族構成、希望する保障・補償、保険料の希望などを確認したうえで商品を提案することが重要です。勧誘方針確認書を使用することで、顧客の意向を踏まえて提案を行うという代理店の基本的な考え方を明示できます。
複数の保険会社の商品を取り扱っている場合
乗合代理店など複数の保険会社の商品を取り扱う代理店では、顧客から見れば、なぜその商品が提案されたのか分かりにくい場合があります。
そのため、
- どのような範囲の商品から提案するのか
- どのような考え方で商品を選定するのか
- 特定の商品を推奨する場合、その理由は何か
といった点を適切に説明することが重要です。
既存契約から別の商品への乗換えを提案する場合
保険契約の乗換えでは、新しい商品に加入することで保障内容が充実する場合がある一方、既存契約を解約することで不利益が発生する可能性もあります。
例えば、
- 年齢の上昇によって保険料が高くなる
- 健康状態によって新しい保険に加入できない
- 既存契約を解約すると元の契約に戻せない
- 保障内容や免責条件が変わる
- 解約返戻金などについて不利益が生じる
といった点が考えられます。こうしたケースでは、メリットだけではなく不利益となる可能性についても説明し、顧客が理解したうえで判断できる状態を整えることが大切です。
オンラインや電話で保険募集を行う場合
対面だけでなく、電話やオンライン面談などによって保険商品を案内するケースもあります。非対面での募集では、顧客がどの程度説明を理解しているのか確認しにくい場合があります。そのため、説明事項を一定の書面にまとめておくことで、確認漏れを防ぐための補助資料として活用できます。
勧誘方針確認書に盛り込むべき主な項目
保険代理店向けの勧誘方針確認書では、代理店の募集方法や取扱商品に応じて、次のような事項を盛り込むことが考えられます。
- 確認書の目的
- 法令等の遵守
- 顧客の意向等の把握
- 顧客の意向に沿った提案
- 商品内容等の説明
- 重要事項等の確認
- 比較説明及び推奨販売
- 不利益事項の説明
- 断定的判断等を行わないこと
- 顧客の事情に配慮した勧誘
- 高齢の顧客等への対応
- 個人情報の取扱い
- 説明内容の理解及び自己判断
- 顧客から申告された内容の確認
- 契約締結後の確認
- アフターフォロー
- 苦情・相談等への対応
- 申込書や約款など他の書面との関係
保険代理店によって取扱商品、募集方法、所属する保険会社などが異なるため、自社の実態に合わせて内容を調整することが重要です。
条項ごとの解説と実務ポイント
1. 本確認書の目的
最初に、勧誘方針確認書を何のために作成するのかを明確にします。勧誘方針確認書は、保険契約そのものではなく、保険代理店の勧誘方針や募集時の説明内容などを確認するための書面として位置付けることがポイントです。また、確認書に署名したからといって特定の商品への加入義務が発生するものではないことも明確にしておくと、保険契約の申込みとの関係を整理しやすくなります。
2. 法令等の遵守
保険代理店による募集では、保険募集に適用される法令や各種ルールを踏まえた対応が必要です。
確認書では、法令等を踏まえて適切な募集を行うことに加え、
- 事実と異なる説明をしない
- 重要事項について誤解を与えない
- 顧客の判断を不当に歪めるような勧誘をしない
といった基本的な姿勢を示しておくことが考えられます。
3. 顧客の意向等の把握
保険募集では、顧客がどのような保障・補償を求めているのかを把握することが重要です。例えば、生命保険であれば死亡保障、医療保障、老後資金など、加入目的によって適した商品の考え方が変わります。損害保険についても、自動車、住宅、事業活動など、対象となるリスクによって必要な補償は異なります。
そのため、
- 加入目的
- 希望する保障・補償
- 希望する保険料
- 現在加入している保険
- 家族構成
- 収入や資産状況
- 保険に関する知識や契約経験
など、商品選択に必要となる事項を適切な範囲で確認します。
4. 顧客の意向に沿った商品提案
顧客の意向を確認した後は、その内容を踏まえて商品を提案することになります。このとき重要なのは、単に代理店が販売したい商品を提示するのではなく、顧客が希望する保障内容や保険料などとの関係を説明できるようにしておくことです。また、代理店が取り扱っていない保険会社の商品まで含め、市場に存在するすべての商品を比較しているとは限りません。そのため、必要に応じて取扱商品の範囲についても顧客へ説明しておくことが、認識のずれを防ぐうえで重要です。
5. 商品内容と重要事項の説明
保険商品を検討するときは、メリットだけではなく契約条件全体を確認する必要があります。
特に、
- 保障・補償内容
- 保険料
- 保険期間
- 保険金や給付金が支払われない場合
- 告知義務
- 解約や失効の取扱い
- 解約返戻金
などは、契約後のトラブルにつながりやすいポイントです。また、契約概要、注意喚起情報、約款などが提供される場合には、確認書だけで説明を完結させるのではなく、それぞれの資料とあわせて確認してもらうことが重要です。
6. 比較説明・推奨販売
複数の商品を取り扱う保険代理店では、比較説明や推奨販売について整理しておく必要があります。複数の商品を比較する場合には、比較対象や主な相違点が顧客に分かるように説明します。また、特定の商品を推奨する場合には、顧客がその理由を確認できるようにすることが重要です。
例えば、
- 顧客が希望する保障内容に合っている
- 希望する保険料の範囲に収まっている
- 顧客が重視する特約を付加できる
など、提案理由を顧客の意向と結び付けて説明できるようにしておくと、募集過程が分かりやすくなります。
7. 不利益事項の説明
保険募集では、商品を契約することによるメリットだけではなく、契約変更や乗換えなどによって生じる可能性のある不利益にも注意が必要です。特に既存契約を解約して新しい保険へ加入する場合は、既存契約をそのまま継続する場合との違いを確認することが重要です。勧誘方針確認書に不利益事項の説明について記載しておけば、顧客に対して一面的な説明を行わないという代理店の方針を明確にできます。
8. 断定的な説明を避ける
将来の状況が確定していない事項について、確実であるかのような説明を行うことは適切ではありません。特に市場価格、為替相場、運用実績などによって契約上の価値等が変動する商品を取り扱う場合には、その商品にどのようなリスクがあるのかを顧客が理解できるよう説明することが重要です。
9. 高齢の顧客等への配慮
顧客の年齢や理解状況などによっては、通常以上に丁寧な説明が必要になることがあります。
その場合には、
- 説明を複数回行う
- 理解状況を確認する
- 必要に応じて親族等の同席を検討する
- 社内ルールや保険会社の募集ルールに沿って対応する
などの方法が考えられます。ただし、一律に扱うのではなく、顧客本人の意思を尊重しながら適切な方法を選択することが大切です。
10. 個人情報の取扱い
保険募集では、氏名、住所、連絡先だけでなく、家族構成、資産・収入に関する情報など、商品提案に必要となるさまざまな情報を取り扱うことがあります。また、保険商品によっては健康状態に関する情報を取り扱うこともあります。そのため、取得した情報を何のために利用するのか、どのような方針で管理するのかを明確にし、代理店のプライバシーポリシー等との整合性を確保することが重要です。
11. 顧客自身による最終判断
保険代理店は商品について説明・提案を行いますが、最終的に契約するかどうかを判断するのは顧客です。
勧誘方針確認書では、
- 不明点について説明を求めることができる
- 特定の商品への加入を強制されない
- 商品内容を理解したうえで契約の可否を判断する
といった点を明確にしておくことが考えられます。
12. 契約締結後の確認とアフターフォロー
保険募集は、契約が成立すれば終わりというものではありません。
契約成立後には、保険証券や契約内容通知などを確認し、申込内容と実際の契約内容に相違がないか確認することも重要です。
また、住所変更、契約内容の変更、保険金・給付金の請求などが必要になる場合もあります。
確認書に契約後の対応についても記載しておけば、代理店と顧客の関係を募集時だけでなく契約管理まで含めて整理できます。
13. 苦情・相談窓口
保険募集について顧客から疑問や苦情が生じた場合に、どこへ連絡すればよいのか分からなければ、問題が長期化する可能性があります。
そのため、
- 代理店名
- 担当部署
- 電話番号
- 受付時間
などを記載できる欄を設けておくと実務上便利です。
勧誘方針確認書と意向確認書の違い
保険代理店で使用される書面には、勧誘方針確認書のほか、顧客の意向を確認するための書面などがあります。勧誘方針確認書は、代理店がどのような考え方・方法で保険商品を案内するのかを顧客へ示し、その説明内容を確認することに重点があります。一方、顧客の意向を確認する書面は、顧客自身がどのような保障・補償を希望しているのか、その意向と最終的な申込内容がどのように対応しているのかを記録することに重点があります。したがって、勧誘方針確認書を作成したからといって、他の募集管理上必要となる書類や確認手続が当然に不要になるわけではありません。自社の募集フローに応じて、各書面の役割が重複・矛盾しないよう整理することが重要です。
勧誘方針確認書を作成する際の注意点
実際の募集方法と一致させる
確認書に立派な勧誘方針を書いていても、実際の募集方法と異なっていれば十分な意味を持ちません。例えば、確認書では顧客の意向を把握すると記載しているにもかかわらず、実際には意向確認を行わず一律に同じ商品を勧めているといった運用は避ける必要があります。書面と実際の募集フローをセットで整備することが重要です。
署名をもらうだけの書類にしない
勧誘方針確認書は、顧客から署名を取得することだけを目的とした書面ではありません。重要なのは、記載された内容について必要な説明を行い、顧客が商品選択に必要な情報を確認できるようにすることです。署名欄を設ける場合も、説明を行った記録の一部として活用することが適切です。
他の保険募集書類との整合性を確認する
実際の保険募集では、勧誘方針確認書だけでなく、申込書、契約概要、注意喚起情報、約款、意向確認に関する書面など、複数の資料を使用する場合があります。それぞれの書類で異なる説明がされていると、かえって顧客を混乱させる可能性があります。そのため、確認書を導入するときは、既存の募集関連書類との役割分担や記載内容を確認する必要があります。
取扱保険会社のルールを確認する
保険代理店は、自社独自の書面だけで募集業務を完結させるわけではありません。所属・取扱保険会社によって募集手続、必要書類、比較説明、推奨販売、意向確認などについて具体的なルールが定められている場合があります。したがって、ひな形をそのまま使用するのではなく、自社が取り扱う保険会社や商品、募集方法に応じて内容を調整することが重要です。
定期的に内容を見直す
保険代理店を取り巻く法令、監督上のルール、保険会社の募集ルール、自社の取扱商品や募集方法などは変化する可能性があります。新しい保険会社との取引開始、オンライン募集の導入、取扱商品の変更などがあった場合には、勧誘方針確認書についても見直すことが望まれます。
勧誘方針確認書を電子契約で運用するメリット
勧誘方針確認書は紙で運用することもできますが、電子化することで確認業務や保管業務を効率化できる場合があります。
例えば、
- オンライン相談後にそのまま確認手続を行える
- 署名済み書類を紙で保管する負担を減らせる
- 確認日や確認済み書類を管理しやすくなる
- 遠方の顧客とも非対面で手続しやすい
- 必要な確認書を検索・参照しやすくなる
といったメリットが考えられます。特にオンライン相談を取り入れている保険代理店では、説明から書面確認までの流れを電子化することで、顧客と代理店双方の事務負担を軽減しやすくなります。ただし、電子化する場合も、単に電子署名を取得すればよいわけではありません。顧客が内容を確認できる状態になっているか、必要な説明が行われているか、他の募集関連書類との管理方法が整っているかなどを確認することが重要です。
まとめ
勧誘方針確認書は、保険代理店がどのような考え方で保険募集を行うのかを顧客へ示し、募集時の重要な説明事項を確認するための書面です。特に、顧客の意向把握、商品内容の説明、比較・推奨販売、不利益事項の説明、高齢者等への配慮、個人情報の取扱い、契約後のフォローなどを体系的に整理しておくことで、保険代理店と顧客との認識のずれを防ぐために役立ちます。一方、勧誘方針確認書だけですべての保険募集手続を代替できるわけではありません。申込書、契約概要、注意喚起情報、約款、意向確認に関する書面など、それぞれの資料との役割を整理して運用することが重要です。また、代理店によって取扱保険会社、保険商品、募集方法、社内規程などは異なります。実際にひな形を使用する際には、自社の募集体制に合わせて内容を調整し、最新の関係法令や取扱保険会社のルールとの整合性を確認する必要があります。