税務調査に備えて電子契約書を確認したら、PDFは保存されているのに、請求書は別のシステムにある。契約書の相手先名では検索できても、取引日や金額から探せない。こうした状態では、必要な取引を説明するために複数の担当者が資料を探し回ることになります。
まず整理したいのは、電子契約書の保存、電子帳簿保存法に基づく電子取引データの保存、税務調査で取引内容を説明するための資料は、それぞれ役割が違うということです。締結済みPDFだけを持っていればすべて済むわけではありません。一方、すべての契約について一律に同じ種類の署名ログや証明書を税法上保存しなければならない、とも言えません。
この記事では、国税庁の「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月)と「税務調査手続に関するFAQ」(令和8年7月一部改訂)を基に、調査前に何をそろえ、どの順番で確認するかを解説します。法人・個人事業者、事業年度、取引の種類などで扱いが変わる場合は、条件を分けて記載します。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート
電子契約の税務調査では何を準備する?最初に確認したい範囲
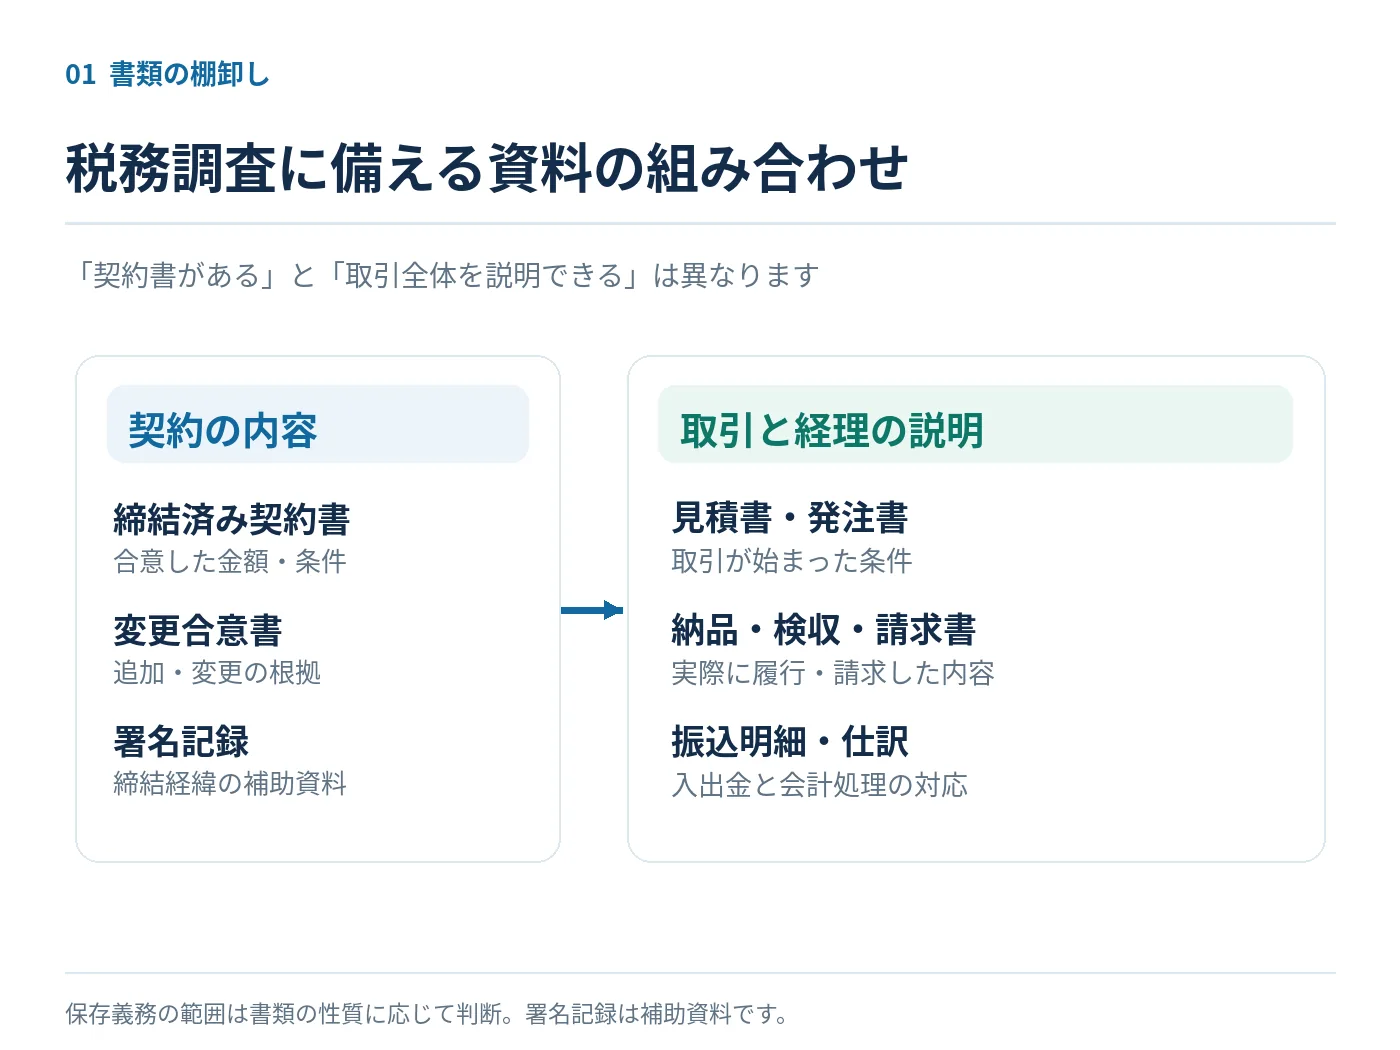
税務調査で具体的に提示を求められる資料は、調査対象と取引内容によって異なります。まず依頼された対象期間・税目・取引先を明らかにし、その範囲の契約書と関連資料が取り出せるかを確認します。
電子契約書だけでなく取引の前後にある資料も確認する
契約書に加えて、見積書・発注書・変更合意書・納品書・検収記録・請求書・領収書など、実際に授受した取引情報を確認します。国税庁は、注文書・契約書・送り状・領収書・見積書・請求書等に相当する電子取引データの保存を求めています。ただし全てのやり取りを一律に保存するという意味ではなく、税法上保存対象となる取引情報かを判断します。
取引条件の説明で必要な資料と、電子帳簿保存法の保存対象に当たる資料は完全に同じとは限りません。契約の履行状況を示す作業記録や社内承認は、個別の説明に役立つ補助資料として扱い、法定の電子取引データと混同しないようにします。
締結済みPDFと署名記録は別の目的で確認する
締結済みPDFには合意した契約条件が記載されます。一方、サービスが提供する署名記録・操作履歴には署名日時や依頼の経過などが残ることがあります。マイサインの通常契約の公式案内では、契約書PDFとは別に署名記録PDFも確認できると説明されています。
ただし、署名記録PDFは税務上の請求書や取引データの代わりではありません。また、すべての電子契約について署名記録PDFの保存が電子帳簿保存法上の独立した一律の義務であるとも説明できません。契約の真正性や締結の経緯に疑義が出たときの補助資料として、取得できる記録を整理します。
電子契約サービス内の保存と社内の保存責任を切り離して考える
クラウドサービスに契約書が表示されることと、事業者自身が保存要件を継続的に満たせることは別です。サービスの保管期間、解約後の取得可否、保存・検索機能、ダウンロード方法、担当者の権限を調べます。
保存先が複数でも構いませんが、国税庁の要件を満たしているかの確認と、税務調査で必要な電子データを提示・提出できるかの確認を省略しないでください。システム上に自動保存されるという説明だけで、その事業者の電子帳簿保存法対応が保証されるわけではありません。
電子取引データとして保存すべき書類をどう区別する?
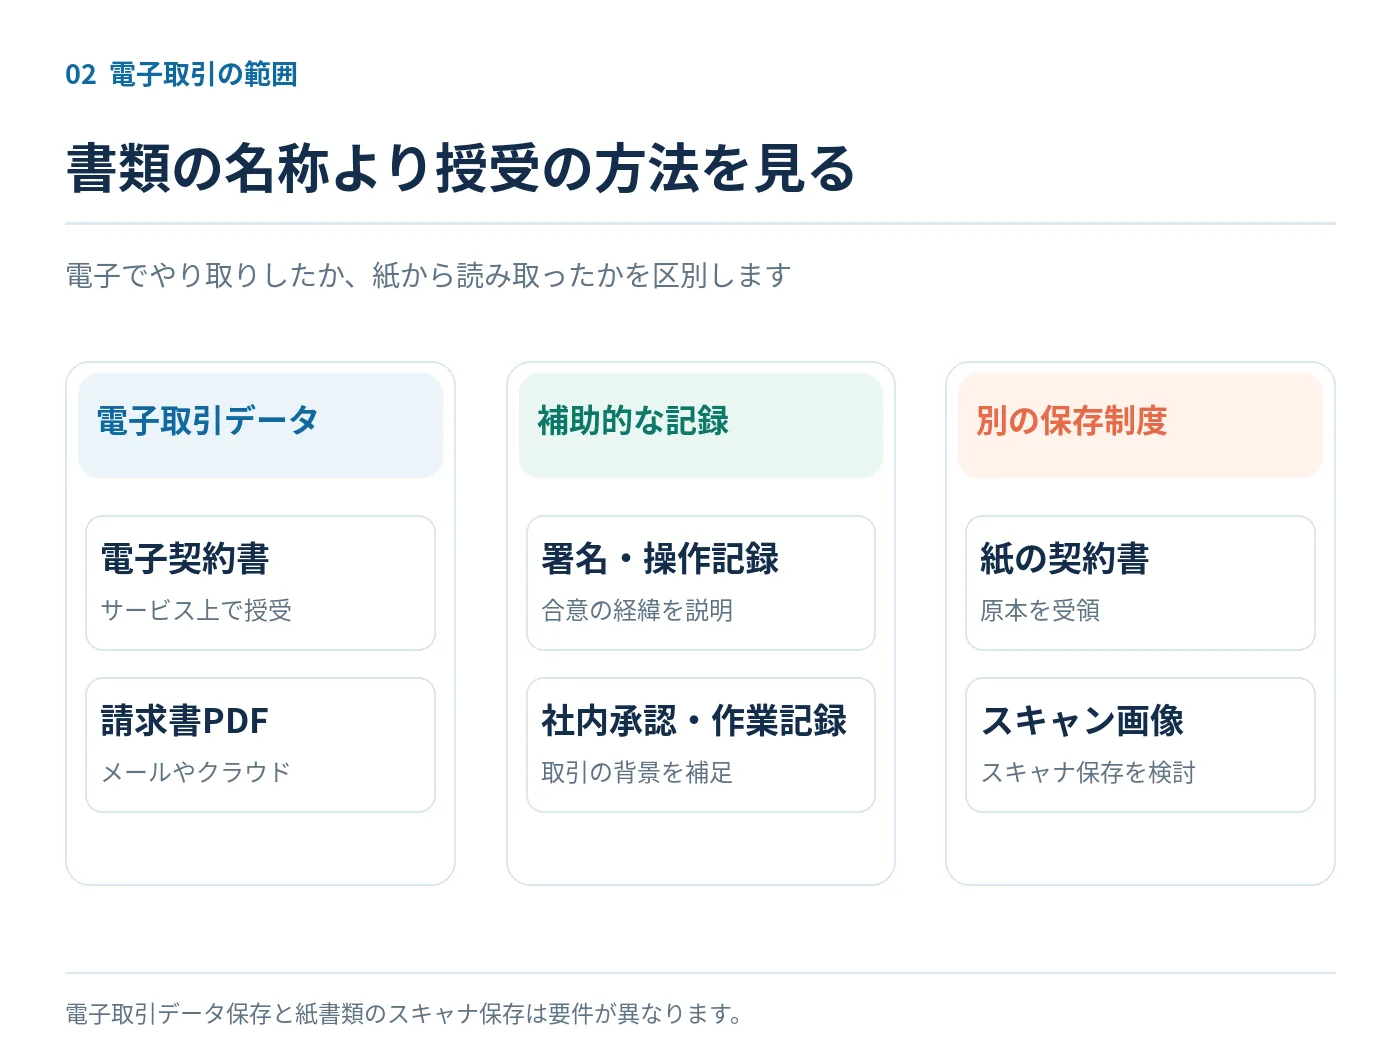
電子契約を利用している会社が最初に見落としやすいのは、契約書以外にも電子取引データが存在することです。対象を棚卸しする際には、資料の名称よりも「取引情報を電子的に授受したか」という事実を見ます。
電子で送受信した契約書・請求書・見積書など
国税庁の令和8年7月「電子取引関係」一問一答では、電子メール、クラウドサービス、ウェブサイトを通じた取引情報の授受などを電子取引の例として示しています。メールに請求書PDFを添付して受け取った場合は添付ファイルが対象となり、メール本文に取引情報が書かれている場合は、その本文の保存が必要となる場合があります。
契約書を電子契約サービスで締結し、別途請求書はメールで受け取る取引なら、契約書の保存だけで請求書の電子取引データ保存を済ませたことにはなりません。見積書の訂正前後や正式発注前の草案などの保存対象は個別に考える必要があり、あらゆる途中資料の永久保管を一律の義務とはしません。
紙の契約書をスキャンしたデータは保存制度が異なる
紙で受領・締結した書類を後からスキャンした場合、そのデータは電子取引によって授受された取引データとは性質が異なります。税務上、紙の原本を廃棄してスキャンデータで代えるには、必要に応じてスキャナ保存の要件などを確認する必要があります。電子取引データ保存とスキャナ保存の要件を混ぜて判断しないでください。
紙の原本を残したまま社内閲覧用PDFを追加することと、紙の原本を廃棄できることも別です。紙の取扱いは紙の契約書をスキャンして電子保存する方法を参考に、制度の区別を整理します。
契約書・仕訳帳・請求書は一つのファイルではない
電子取引データ保存は、会計帳簿そのものの電子保存制度と同一ではありません。会計ソフトの仕訳データがあっても、電子で受領した契約書や請求書の保存を代替できるとは限りません。逆に、契約書PDFを持っているだけで仕訳や税額の適正性が保証されるわけでもありません。
税務調査で説明しやすくするために、契約、請求、入出金、会計処理を案件番号などで関連付けます。これは一つの運用例であって、国税庁がすべての会社に同一の管理番号体系を義務付けているという意味ではありません。
電子取引データ保存の要件は何を点検する?
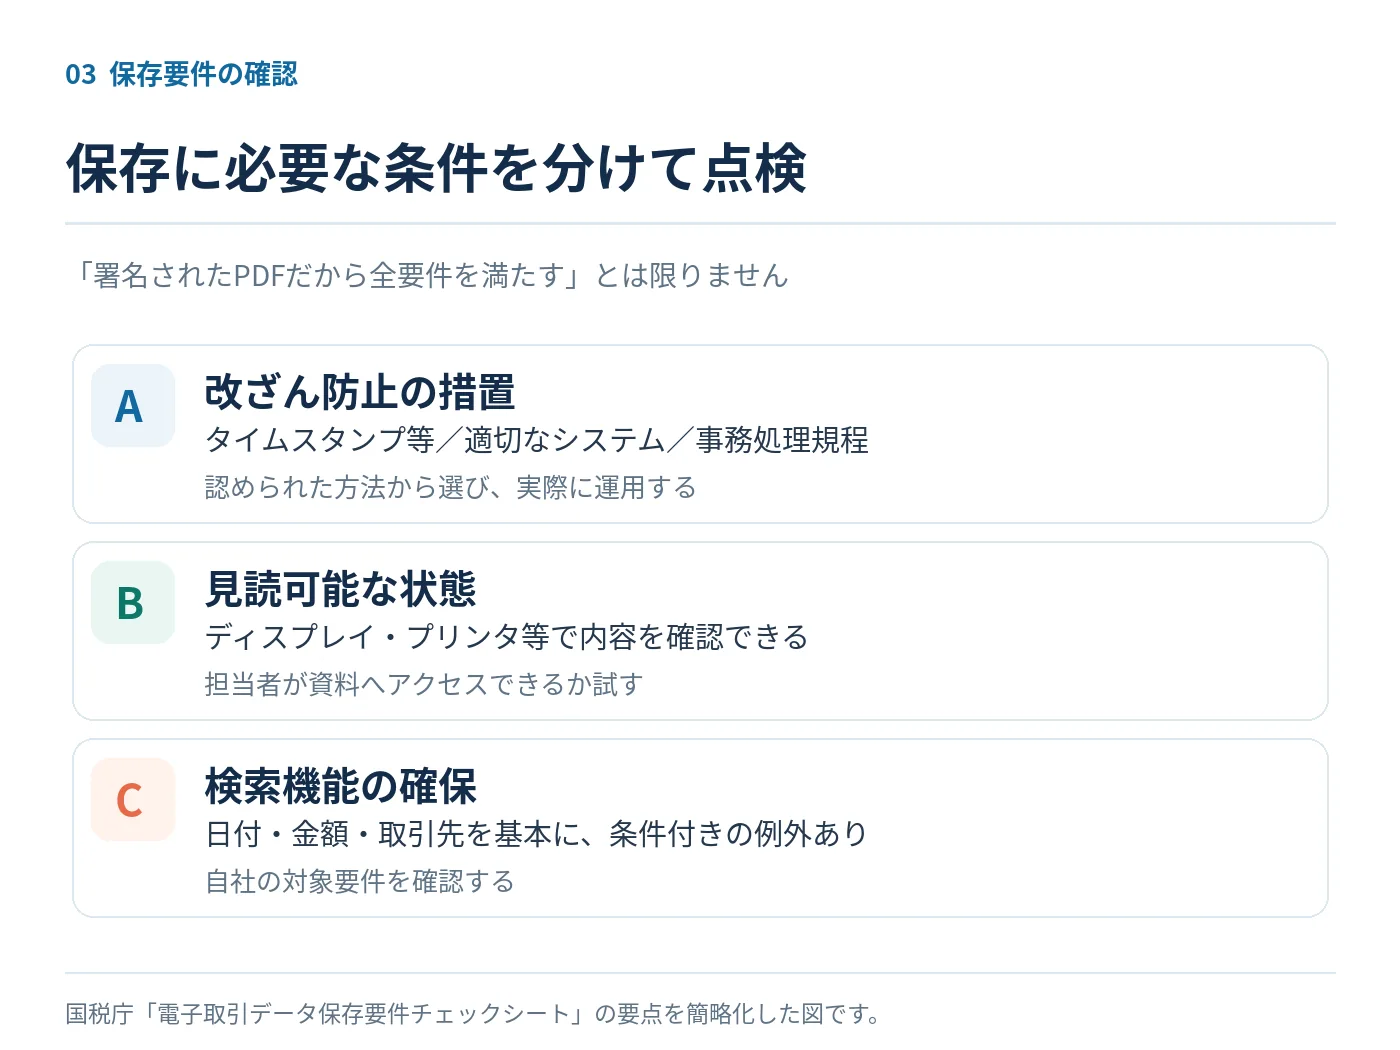
電子帳簿保存法での電子取引データ保存には、原則として真実性の確保、可視性の確保、検索機能などの要件があります。国税庁の電子取引データ保存要件チェックシートに沿って、実際に使っている保存方法を点検してください。
改ざん防止は認められた方法から選ぶ
国税庁は、①タイムスタンプ付きデータの受領、②受領データへのタイムスタンプ付与、③訂正・削除履歴が残る等のシステムを利用したデータの授受と保存、④訂正・削除防止の事務処理規程の策定・運用・備付けなどを示しています。これらを全て同時に導入する義務だと読まないでください。適用される要件を満たす方法を選び、実際に運用できているかが問題です。
たとえばメールで受け取った請求書を後から履歴管理システムに入れるだけで、③の「システム内で授受・保存」という方法を満たしたと判断するのは危険です。授受の経路を踏まえ、必要なら事務処理規程など別の認められた手段を検討します。「署名されたPDFだから改ざん防止は完了」とも一律には説明できません。
画面で読めることと必要な検索ができることを分ける
税務調査等で保存データを確認できるよう、ディスプレイ・プリンタ等の備付け要件を点検します。加えて、検索要件の対象となる場合は、「取引年月日その他の日付」「取引金額」「取引先」で検索できるようにし、一定の範囲指定・組合せ検索にも対応する必要があります。
ただし、検索要件にはダウンロードの求めに応じることを前提とした例外・緩和があります。個々の会社の売上規模や保存方法を確認せず「全事業者が同じ検索画面を導入しなければならない」と断定しないでください。詳しくは次の章で区別します。
保存期間は契約日やサービスの保管年数だけで決めない
法人税に関する帳簿書類の保存期間について、国税庁のタックスアンサーNo.5930は、法人は原則として事業年度の確定申告書の提出期限の翌日から7年間と案内しています。一定の欠損金額等が生じた事業年度には10年間になる場合があります。
これは「すべての電子契約は契約日から7年で捨ててよい」という意味ではありません。事業年度・税目・法人か個人か・契約上の権利義務・関連する保存義務を照合してください。サービスの保存保証期間が法定保存期間と同じとは限らないため、必要なデータを取り出せるかも併せて点検します。
検索要件の免除と猶予措置はどう違う?
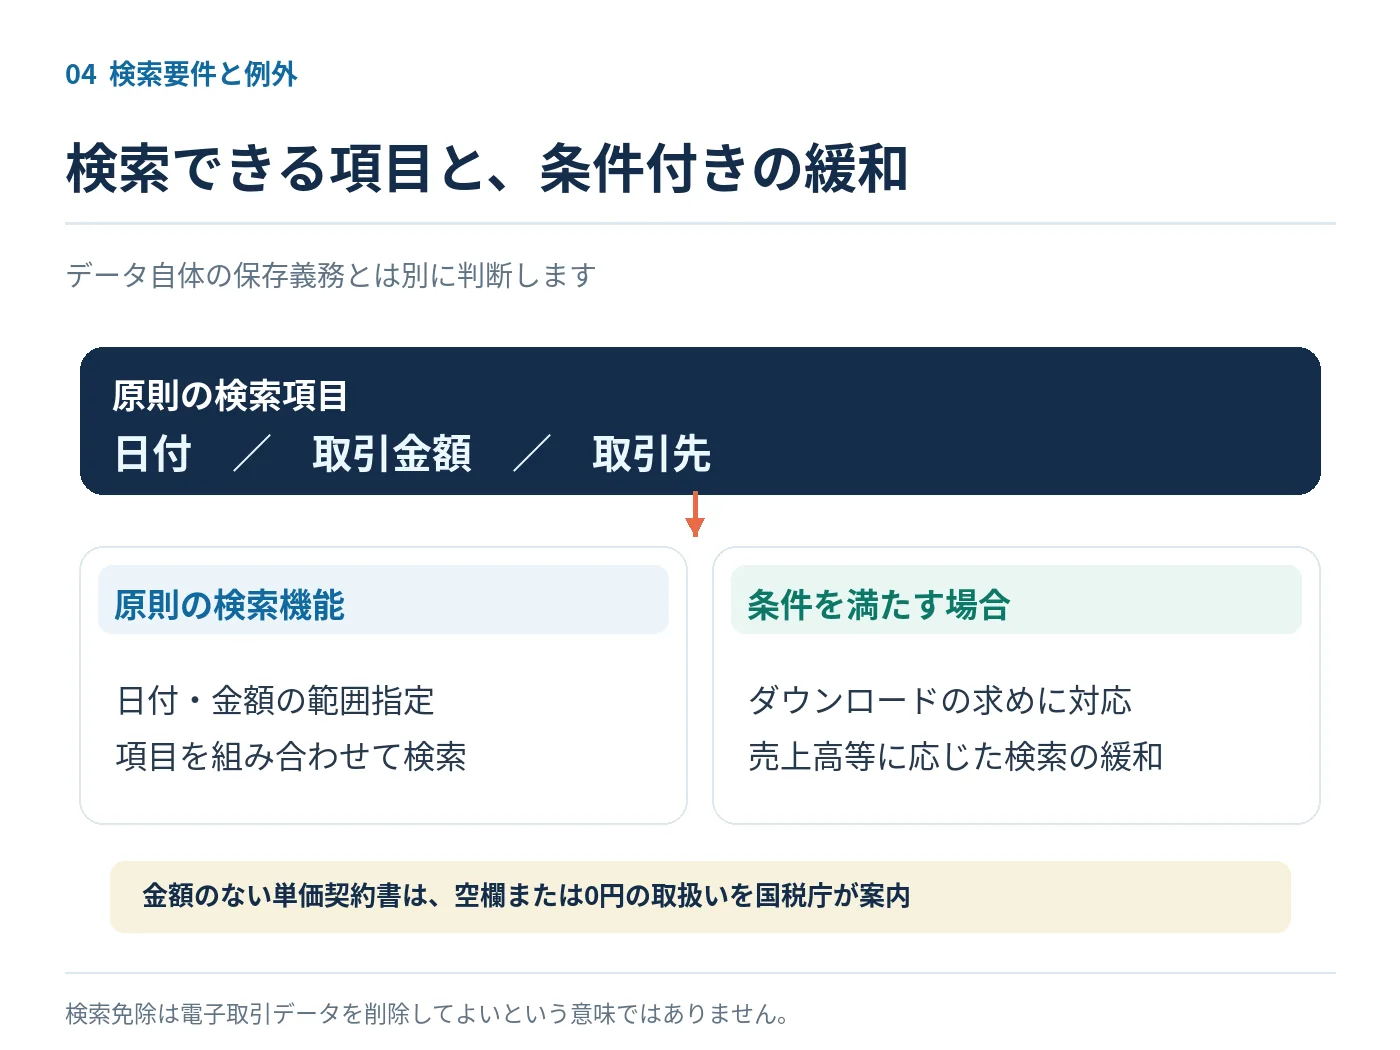
検索機能を整備できていない場合に、すぐ「特例で大丈夫」と判断するのは避けてください。検索要件の緩和と、保存要件に対応できない場合の猶予措置は、条件が異なります。
検索項目は日付・金額・取引先が基本
国税庁「電子取引関係」一問一答の問48では、原則として日付・金額・取引先の検索に加え、範囲指定や項目の組合せを定めています。税務職員のダウンロードの求めに応じられる場合には、範囲指定・組合せ検索が不要となる取扱いも示されています。
さらに、令和6年1月1日以後に行った電子取引については、税務職員による電子取引データのダウンロードの求めに応じられることに加え、①判定期間に係る基準期間の売上高が5,000万円以下、または②電子取引データを出力した書面を取引年月日その他の日付・取引先ごとに整理し、提示・提出できる状態にしている、のいずれかに該当すれば、検索機能そのものが不要となります(国税庁一問一答・問48、問51、問52)。ただし、電子取引データ自体の保存義務まで免除されるものではありません。令和5年12月31日以前の取引には別の要件があるため、対象時期を分けて確認してください。
取引金額の記載がない契約書はどう検索する?
単価契約や金額が確定していない契約書では、PDF内に取引金額の記載がない場合があります。国税庁の一問一答・問58は、記載すべき金額がない電子取引データについて、検索項目を空欄または0円とすることを認めています。ただし空欄を使う場合は、空欄であるデータを対象に検索できる必要があります。
契約書の金額が未確定だからといって、実際には存在しない金額を推測で入力する必要はありません。契約書の管理項目と、後から確定した個々の請求書の金額を混同しないようにします。
猶予措置は条件に該当するかを別に判断する
原則的な保存要件で対応できなかったことについて、所轄税務署長が相当の理由があると認め、税務調査等に際して電子取引データのダウンロードの求めと書面出力の提示・提出の求めに応じられる場合には、猶予措置が認められると国税庁は説明しています。事前申請等は不要とされていますが、理由の有無を確認せず無条件で利用できる制度ではありません。
帳簿書類を紙に印刷しているから電子取引データは消してよい、という扱いにもなりません。検索要件の免除・猶予措置・通常の保存義務の三つを分けて判断します。不明な場合は国税庁資料と担当税理士に照らして対応を決めてください。
税務調査時の提示と提出はどう違う?
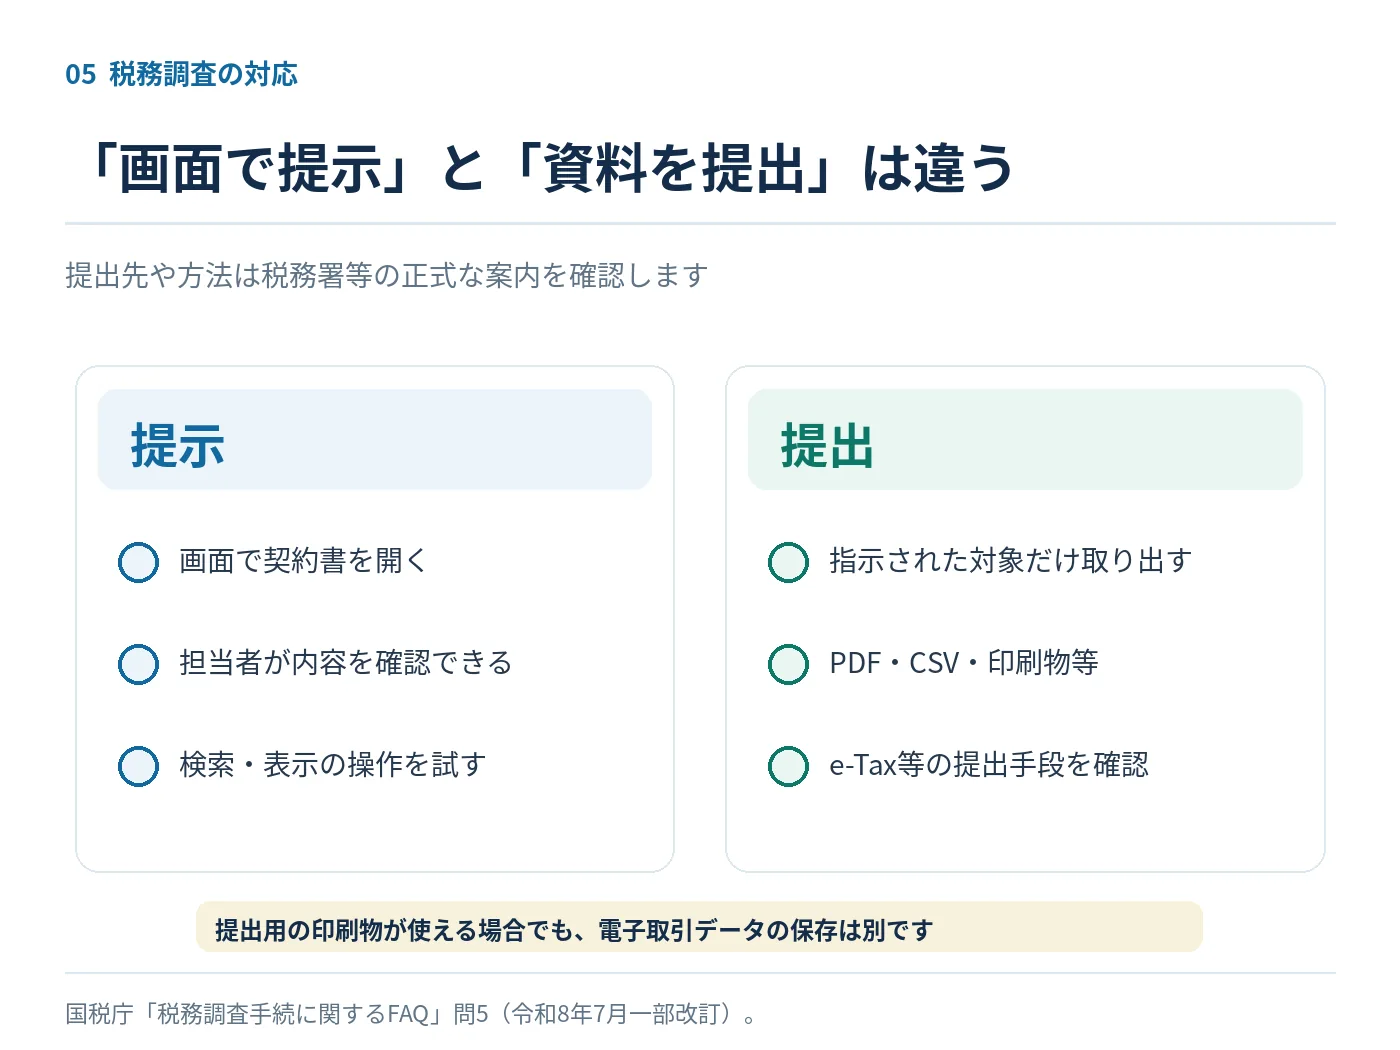
税務調査で何をどの方法で求められるかは、調査の進み方によって変わります。2026年7月改訂の国税庁「税務調査手続に関するFAQ」問5では、電子データの提示方法と提出方法を分けて説明しています。
提示は画面で内容を確認できる状態にする
提示を求められた場合、調査担当者がディスプレイ上で電子記録の内容を確認できる状態にすることが基本です。契約名・取引先・取引日などで該当する文書を探し、誤った版ではなく正式な締結済みデータを示せるかを、事前に少数の案件で試しておくと実務的です。
サービスを契約していること自体よりも、実際に担当者がログインし、必要な書類へ到達できるかが問題になります。保存期間内でも退職者しか権限を持っていない、解約済みでPDFを出せないといった状態がないか確認します。
提出では電子データ・印刷物などの方法を案内に沿って選ぶ
国税庁のFAQ問5は、求められた電磁的記録について、プリントアウトした書面の提出、調査担当者が持参した媒体へのコピー、e-Tax・オンラインストレージ・メールによる提出などの方法があり得ると説明しています。具体的な提出方法と範囲は調査担当者からの案内で確認してください。
ここでいう「提示・提出方法として印刷物を使うことがある」という説明と、「電子取引データの保存義務を印刷物だけで満たせる」という説明は違います。求められたデータは、法令に従って保存した状態を崩さず、必要なコピーや閲覧方法を用意します。
提出依頼の相手・送付方法・機密情報を確認する
税務調査に関連する資料でも、相手の身元が確認できないメールに契約書一式を送らないようにします。担当する税務署等の正式な連絡先、依頼の範囲、使用する提出手段、送信可能なファイル形式・容量を確認します。
契約書に個人情報や取引先の秘密情報が含まれる場合でも、適法な提出義務と社内の情報管理を混同せず、送付先と取扱権限を限定して記録します。国税庁の税務行政におけるオンラインツールの案内も参照してください。
契約書と請求書・会計帳簿はどう照合する?
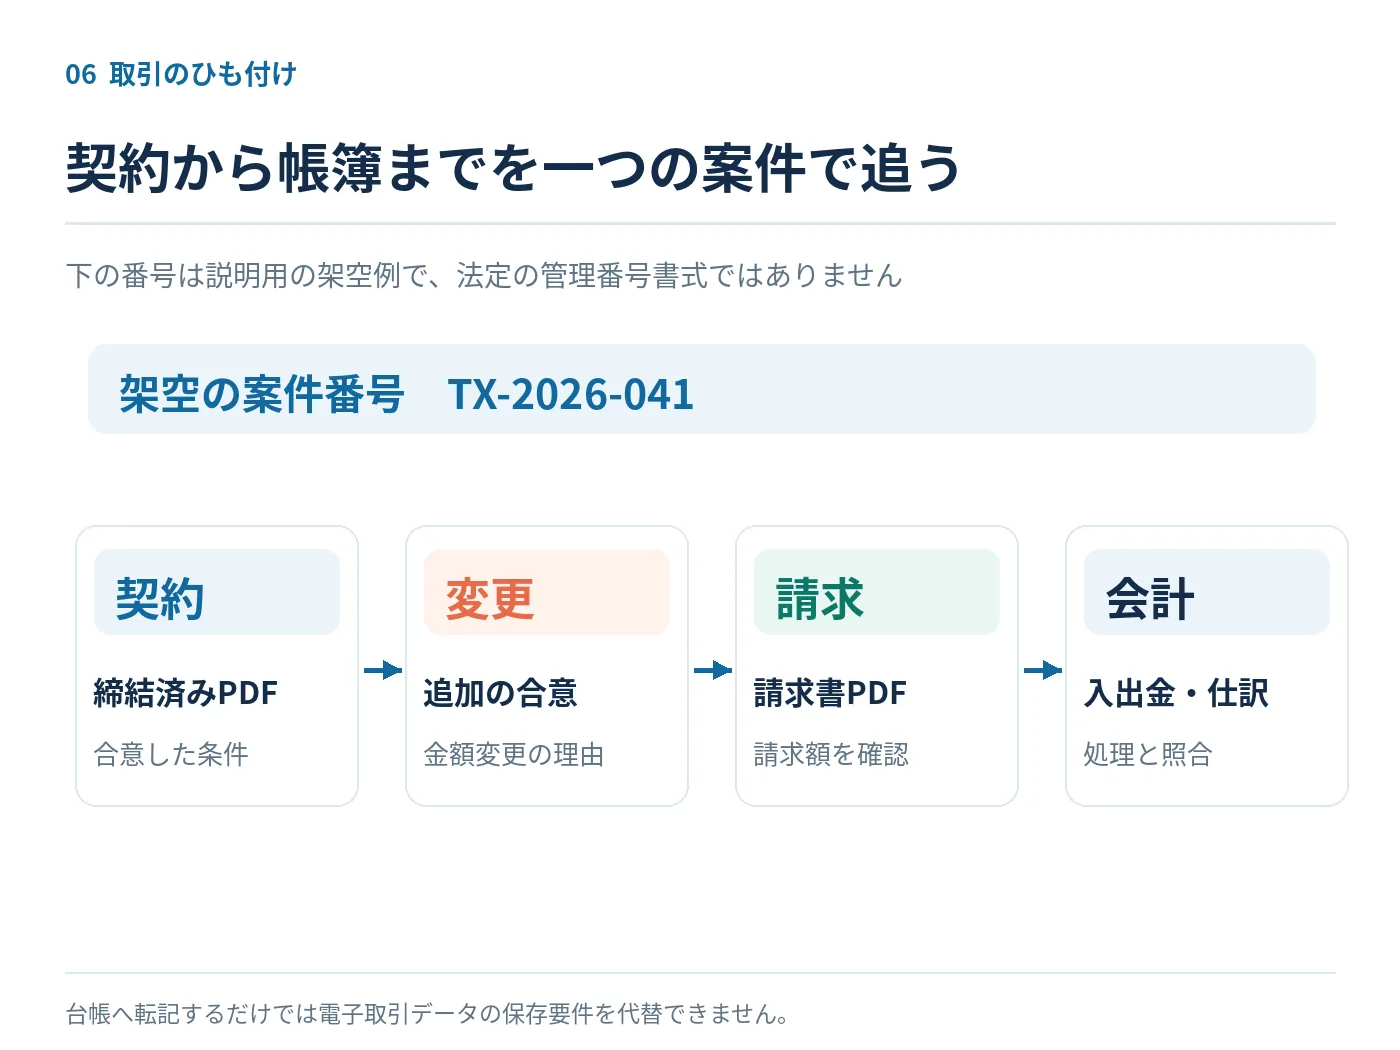
税務調査に備えた社内整理では、単にPDFの保管先をそろえるだけでは不十分なことがあります。取引の内容と金額が帳簿の処理へどうつながるか、関連資料をたどれるようにしておきます。
契約金額と請求金額が異なるときは理由を明らかにする
月額契約、時間単価契約、途中の仕様変更などでは、契約書の記載金額と実際の請求額が一致しないことがあります。この場合、変更合意、発注書、作業実績、請求書を関連付け、差額が生じた理由を残します。
差額があることだけで不適切な経理と断定されるわけではありません。反対に、契約書があれば請求金額の根拠を全て説明できるとも限りません。金額の根拠を構成する資料を揃えることが実務上有用です。
請求と入出金を照合し、未払・前払も区別する
請求書と入出金明細がある場合は、請求番号、支払予定日、実際の支払日、金額を照合します。前払い、分割払い、相殺、返金、未払金があるときは、契約条件と処理が対応する資料を探します。
会計上の計上時期や税務上の損金算入時期については、契約書の締結日だけで一律に決めることはできません。役務提供時期、検収条件、個別の税法上の取扱いなどが関係するため、具体的な処理は経理責任者や税理士と確認してください。
管理番号でひも付ける場合の記入例
以下は社内運用のための架空の記入例です。国税庁指定の台帳書式や実在の税務調査記録ではありません。
| 管理番号 | 照合する資料 | 社内で調べたいこと |
|---|---|---|
| TX-2026-041 | 契約書PDF・署名記録 | 正式な契約条件と締結経緯 |
| TX-2026-041 | 注文書・変更合意書 | 作業範囲と追加金額の根拠 |
| TX-2026-041 | 請求書・支払明細 | 請求額と入出金の関係 |
| TX-2026-041 | 仕訳記録・勘定科目 | 対象事業年度の会計処理 |
台帳自体は対象データを見つけるための入口です。電子取引の契約書や請求書をこの表へ転記しただけでは、電子取引データを保存したことにはなりません。元の取引情報を所定の方法で保存し、台帳から参照できるようにします。
マイサインではどのデータを確認できる?
マイサインを利用している場合は、公式に案内されている機能の範囲で、実際の契約書を取得できるか点検します。マイサインの機能を使うことだけで、個別利用者の電子帳簿保存法上の要件充足を保証する説明はしません。
契約書PDFと署名記録PDFを別々に確認する
マイサインの通常契約では、契約完了後のPDFを確認・ダウンロードでき、署名記録PDFも確認できると案内しています。契約名、当事者、署名日、本文の版、関連する記録を確認し、必要な範囲で取得しておきます。
署名記録は締結経緯を示す補助資料であって、税務上の取引金額・請求内容を記録する書類とは限りません。取引情報の保存と、後から説明するための証拠資料を別の目的で整理してください。
書類管理機能の検索・ダウンロードを実際に試す
マイサインの書類管理機能では、契約相手や契約日などの情報で書類を管理し、一括ダウンロードも可能と説明されています。保存した電子データに必要な検索・改ざん防止の要件が満たされるかは、実際の取引データの授受経路、保存先、検索条件、社内規程などを合わせて判定します。
「タグで見つかる」「契約書の一覧をダウンロードできる」という機能説明から、税法上要求される検索機能や改ざん防止措置の全要件を満たしているとは断定しません。税務調査の前に実際の契約を例に検索・出力を試し、足りない運用を特定してください。
事務処理規程を使う場合は制定しただけで終わらせない
不当な訂正・削除の防止に関する事務処理規程を選ぶ場合は、対象となる取引データ、責任者、訂正・削除の承認や記録、保存先などを会社の実態に合わせて定め、実際に守る必要があります。マイサインには電子帳簿保存法の事務処理規程ひな形がありますが、ダウンロードするだけで適法な運用が完成するわけではありません。
自社の取引に使っていない保存方法を規程に書いても、実際の対応を説明できません。経理、総務、契約担当の役割を決め、運用を記録しておきます。
架空の業務委託契約で税務調査前の整理を試す
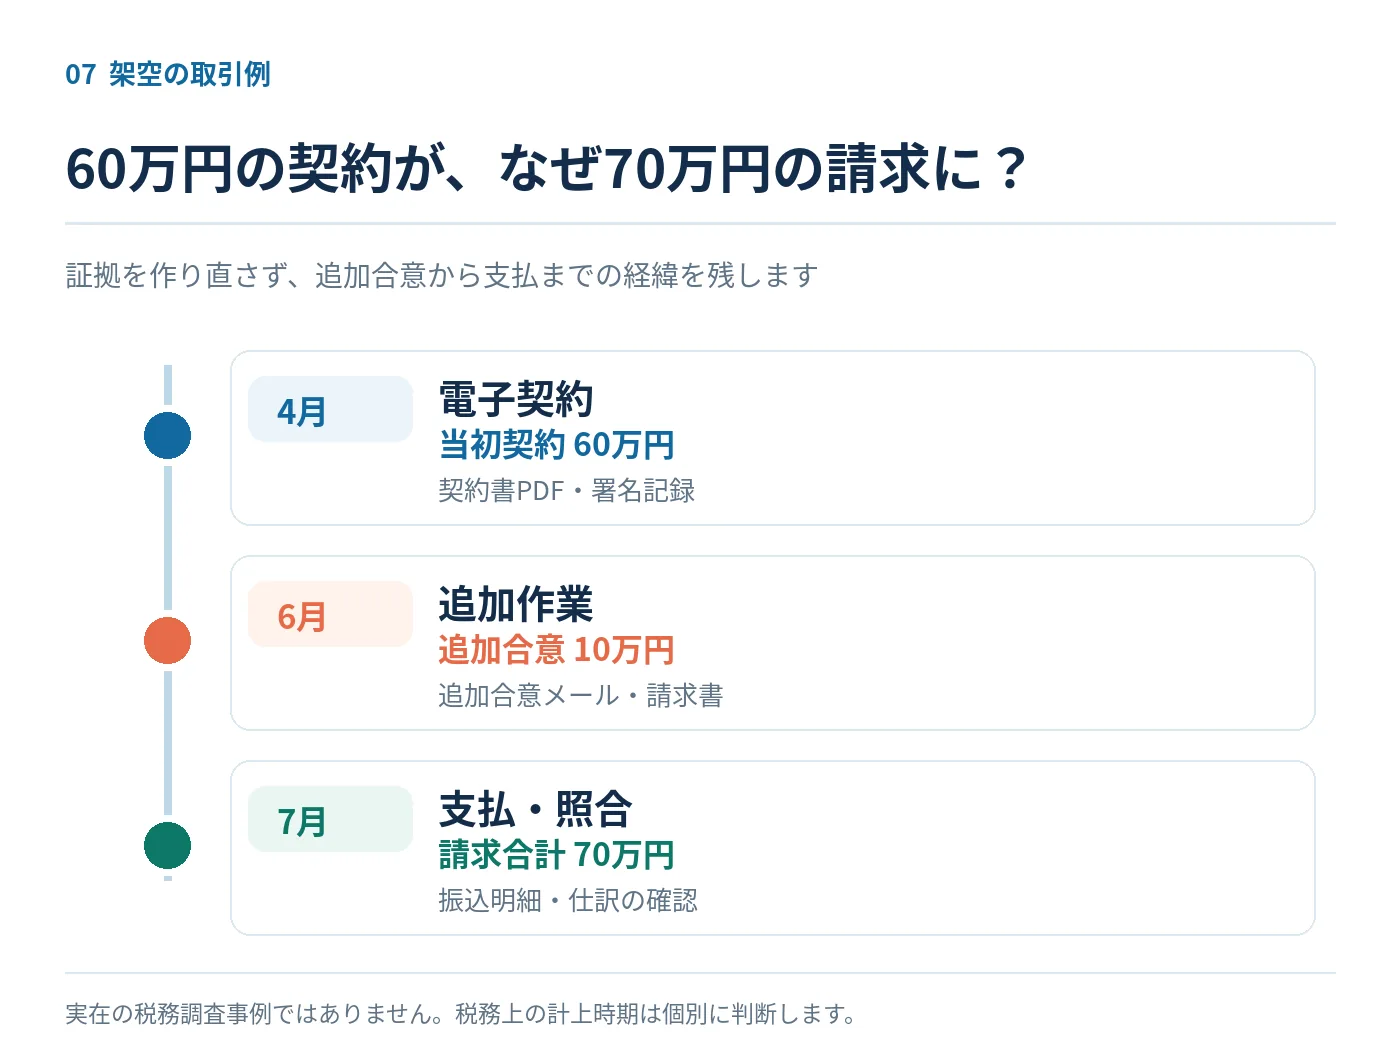
次の例は手順を示すために設定した架空の取引です。実際の税務調査、マイサイン利用者、行政判断を再現したものではありません。金額や日付も説明用です。
2026年4月:業務委託契約を電子締結
架空のA社は、B制作会社とWebサイト制作の契約を電子契約で締結しました。契約書には制作範囲と合意金額60万円、納品予定月が記載されています。A社は締結済みPDFを保管していますが、契約をどの会計取引へ結び付けるかはまだ決めていませんでした。
経理担当はPDFが開けることを確認したうえで、案件番号「TX-2026-041」を付け、契約書と電子的に授受した見積書を関連付けます。署名記録は存在する範囲で別途保管します。
2026年6月:追加依頼と納品確認が発生
制作途中に10万円の追加作業が合意され、メールで変更条件のやり取りを行いました。納品確認後、B社からは70万円の請求書PDFが届きました。A社は契約書60万円だけでは請求額との差を説明できないため、追加合意メール・作業範囲・請求書を保存し、差額10万円の経緯を追えるようにします。
ここでの着眼点は、契約書に書かれた金額を後から70万円へ書き換えることではありません。最初の合意と追加合意を別々に保全し、実際の履行・請求へどうつながったかを整理することです。
2026年7月:支払記録と会計処理を照合
A社は銀行振込の明細と請求書を照合しました。税務調査に備えて、対象年度の仕訳記録と契約書・追加合意・請求書・振込明細を同じ案件番号からたどれるようにします。必要な保存要件を満たしているかは保存方式ごとに点検します。
この架空例ではどの事業年度で費用計上すべきか、仕入税額控除が可能かなどを結論付けていません。実際には契約条件、役務提供、請求書の記載、税目等で異なるため、税務上の判断は税理士等が確認する範囲です。
保存漏れや検索できない契約が見つかったら?
調査直前に不足が分かっても、記録を作り替えることや、保存できていたように装うことは適切ではありません。まず現在存在する事実を残し、不足の範囲と原因を特定します。
元の電子取引データが残っているかを探す
メールの添付ファイル、取引先から提供されたクラウドのダウンロード記録、契約サービスの保存データ、会計システムの添付資料などを確認します。見つかったデータの出所、取得日時、内容、取引先との対応を記録します。
再取得したデータを元から保存されていたものと偽って扱わないでください。契約書の種類や保存場所によっては、取引先に再発行・再送を依頼する必要もありますが、そのことだけで過去の保存要件を満たしていたと断定することはできません。
改ざん防止・検索の不足と、データ自体の欠落を区別する
電子ファイルは存在するものの検索機能が足りない場合と、電子取引データそのものを保存していない場合では、対応が異なります。自社がどの保存方式を採用していたかを確認し、国税庁のチェックシートと照らして不足する点を列挙します。
猶予措置の利用可能性を検討する場合も、相当の理由やダウンロード等の求めへの対応といった条件を個別に確認します。「税務調査が来ていないから問題ない」という推測で現状を放置しないようにします。
税務署から具体的な提出依頼が来たら記録して対応する
調査対象の税目・年度、資料名、提出形式、提出先、期限、担当者を記録し、経理責任者や税理士へ共有します。求められた資料に不足がある場合は、事実を整理して相談し、根拠のない説明や不正確なファイルを提出しないでください。
自社が対応した日付・提出した資料の範囲も残します。税務調査への対応は個々の状況と法令によって変わるため、追加資料をどこまで作成すべきかなど判断に迷う場合には、具体的な依頼内容をもとに専門家へ確認します。
電子契約と税務調査でよくある質問
電子契約の保存方法に関連して、現場で特に誤解の多い点を補足します。
-
電子契約書のPDFがあれば請求書や領収書は保存しなくてよいですか?
-
いいえ。電子で授受した請求書・領収書などが保存対象となる場合、契約書PDFだけでそれらの保存を代替できるとは限りません。取引情報ごとに保存対象を確認してください。
-
電子契約の署名記録PDFは税務上必ず保存しなければなりませんか?
-
税務上の全ての電子取引に対して、署名記録PDFを一律に保存する独立の義務があるとは説明できません。署名記録は契約の経緯を示す補助資料として有用な場合があり、取引の性質に応じて取り扱います。
-
契約書を紙に印刷してファイルに綴じれば電子取引データ保存は不要ですか?
-
電子的に授受した保存対象の取引情報について、印刷物だけでは電子取引データの保存義務に代えることは原則できません。税務調査の提示・提出で印刷物を使用する場面とは区別してください。
-
基準期間の売上高が5,000万円以下なら電子保存自体が不要ですか?
-
いいえ。一定の条件を満たせば検索機能が不要となる扱いはありますが、電子取引データの保存そのものが不要になるわけではありません。ダウンロードの求めへの対応等の条件を確認してください。
-
金額が記載されていない単価契約書はどう登録しますか?
-
国税庁の一問一答では、記載すべき取引金額がない場合、検索項目を空欄又は0円とすることが認められています。空欄にする場合も空欄のデータを検索できるようにする必要があります。
-
法人の契約書はすべて7年間保存すればよいですか?
-
法人税の帳簿書類は原則7年ですが、一定の欠損金等がある事業年度には10年となる場合があります。税目・対象年度・別の保存義務を確認し、契約締結日から単純に数えないでください。
まとめ:契約書の保管と税務調査への説明をつなげる
電子契約の税務調査に備えるには、契約書を一か所へ集めるだけでなく、電子で授受した保存対象の取引データを洗い出し、保存要件と取り出し方法を確認し、会計帳簿までたどれる状態にしておくことが実務的です。検索機能の例外や猶予措置が関係する場合は、要件を個別に当てはめます。
マイサインの契約書PDF・署名記録PDF・書類管理機能は、契約情報を確認するための材料になります。ただしサービスの機能だけで税務上の保存義務が自動的に完了したとは限りません。社内の保存責任、事務処理規程、関連する請求・会計記録を組み合わせて運用してください。
なお、この記事は2026年11月17日に確認した国税庁資料に基づく一般的な説明であり、個別の税務判断や適法性を保証するものではありません。申告・保存義務や税務調査対応の具体的な判断は、税務署等の正式な案内や税理士へ確認してください。
確認に使用した国税庁の一次資料
制度の根拠として、国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月)の問1・問4・問48・問58などを参照しました。電子取引データの保存対象、検索要件、金額の記載がない契約書の扱いを確認できます。
保存方法の確認には、国税庁「電子取引データ保存要件チェックシート」(令和6年11月)を参照しました。税務調査時の提示と提出については国税庁「税務調査手続に関するFAQ」(問5、令和8年7月一部改訂)を参照しました。
法人税関係の保存期間は国税庁タックスアンサーNo.5930「帳簿書類等の保存期間」を参照しています。法改正や個別要件の確認が必要な場合には、国税庁の最新の案内を優先してください。
法的に安心・送信コスト0円・契約相手はログイン不要
最短1分で契約スタート