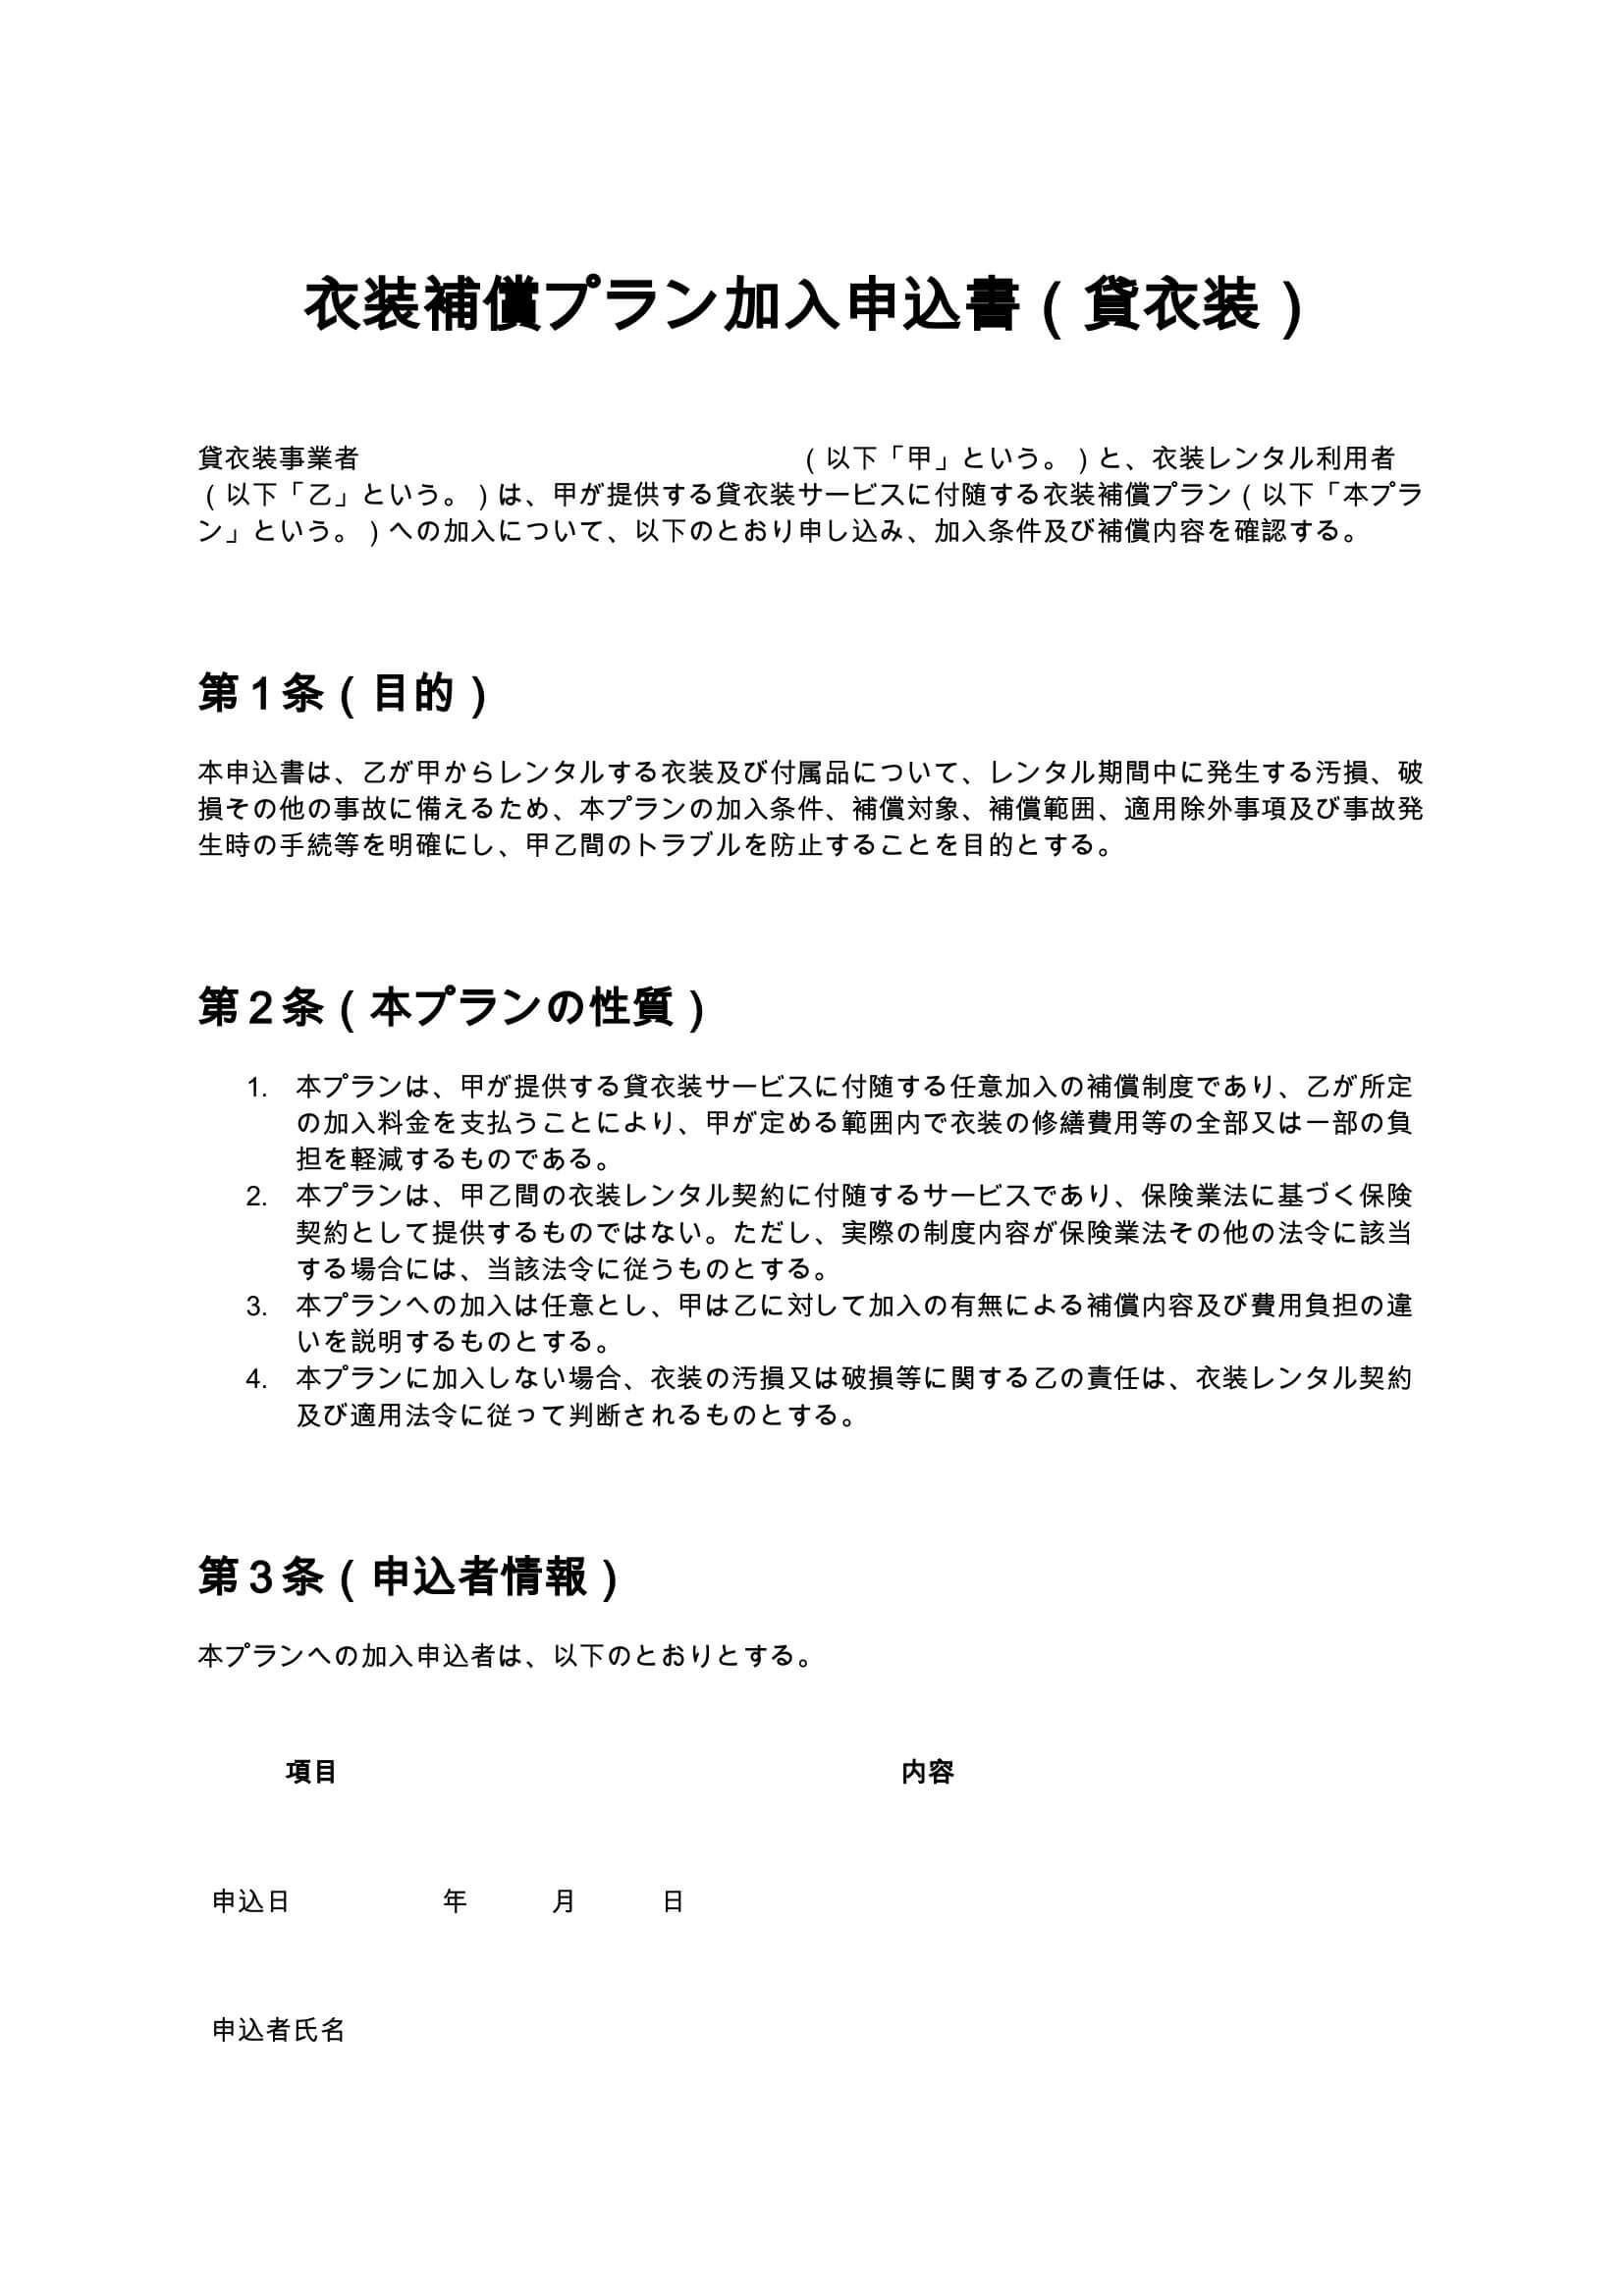
衣装補償プラン加入申込書とは?
衣装補償プラン加入申込書とは、貸衣装店やレンタルドレスショップ、着物レンタル店などで、利用者が衣装の汚損や破損に備える補償プランへ加入する際に使用する書類です。補償対象となる事故、加入料金、補償限度額、自己負担額、適用除外事項、事故発生時の対応などを明確にし、貸衣装事業者と利用者の間で認識の相違が生じることを防ぐ役割があります。貸衣装サービスでは、ウェディングドレス、振袖、袴、タキシード、七五三衣装など、高価な衣装を一定期間利用者へ貸し出すことがあります。衣装は着用中に飲食物が付着したり、裾を踏んで破損したりする可能性があり、返却時に修繕費用やクリーニング費用をめぐるトラブルが発生することもあります。こうしたリスクに備え、貸衣装事業者が任意加入の衣装補償プランを設ける場合があります。衣装補償プラン加入申込書を作成する主な目的は、次のとおりです。
- 補償プランへの加入意思を明確にすること
- 補償対象となる衣装や付属品を特定すること
- 汚損・破損時の補償範囲を明確にすること
- 補償限度額や自己負担額を事前に確認すること
- 補償対象外となる事故を利用者へ説明すること
- 事故発生時の連絡方法や対応手順を定めること
- 修繕費用や追加請求をめぐるトラブルを防止すること
なお、衣装補償プランは、名称にかかわらず制度の実態によって保険業法上の規制対象となる可能性があります。そのため、有償の補償制度を導入する際には、補償内容や料金設定について法的な確認を行うことが重要です。
衣装補償プラン加入申込書が必要となるケース
衣装補償プラン加入申込書は、衣装レンタルに伴う汚損や破損のリスクについて、事業者と利用者が事前に補償条件を確認する必要がある場合に使用されます。特に、次のような場面で活用できます。
1. ウェディングドレスのレンタル
結婚式や披露宴で使用するウェディングドレスは、裾が長く、レースや刺繍など繊細な装飾が施されているものも多いため、着用中に汚損や破損が発生する可能性があります。例えば、披露宴中に飲み物をこぼしたり、移動中にドレスの裾を踏んで破いてしまったりするケースが考えられます。衣装補償プラン加入申込書を使用することで、通常の着用中に発生した汚損や破損が補償対象となるか、追加費用が発生する条件は何かを明確にできます。
2. 成人式の振袖レンタル
成人式では、振袖を長時間着用したまま移動や飲食を行うため、泥汚れ、飲食物の付着、袖や裾の破損などが発生する場合があります。振袖は衣装本体だけでなく、帯、帯締め、帯揚げ、草履、バッグなど複数の付属品をセットで貸し出すことも一般的です。そのため、補償プランの対象に付属品が含まれるかどうかを事前に確認することが重要です。
3. 卒業式の袴レンタル
卒業式用の袴レンタルでは、式典会場への移動、階段の上り下り、記念撮影などの際に衣装が汚れたり、破損したりする可能性があります。補償プランへの加入時に、袴や着物の補償範囲、修繕費用の取扱い、返却時の確認方法を明確にしておくことで、利用者が安心して衣装を利用できる環境づくりにつながります。
4. 七五三衣装のレンタル
七五三では、小さな子どもが衣装を着用するため、転倒や飲食による汚れ、装飾品の破損などが発生する可能性があります。このような場合には、申込者となる保護者が補償内容を理解し、事故発生時の連絡方法や費用負担を確認することが重要です。
5. 撮影用衣装やイベント衣装のレンタル
フォトスタジオ、舞台、イベント、パーティーなどで使用する衣装についても、衣装補償プラン加入申込書を活用できます。特に屋外撮影や長時間のイベントでは、通常の店舗内利用とは異なる汚損・破損リスクが生じることがあります。そのため、利用場所や使用方法によって補償範囲が変わる場合は、加入前に明確に説明する必要があります。
衣装補償プラン加入申込書に記載すべき主な項目
衣装補償プラン加入申込書には、申込者の基本情報だけでなく、補償対象となる衣装、加入料金、補償内容、事故対応などを具体的に記載することが重要です。主な記載項目は以下のとおりです。
| 項目 | 記載内容 |
|---|---|
| 申込者情報 | 氏名、住所、電話番号、申込日など |
| 対象衣装 | 衣装名、品番、種類、付属品など |
| 加入プラン | プラン名称、加入料金、支払方法など |
| 補償対象 | 汚損、破損など補償対象となる事故 |
| 補償限度額 | 1事故あたりの補償上限金額 |
| 自己負担額 | 事故発生時に利用者が負担する金額 |
| 補償対象外事項 | 故意による破損、紛失、盗難など |
| 補償適用期間 | 補償開始日及び終了日 |
| 事故対応 | 連絡方法、申告事項、確認手続 |
| 取消し・返金 | 加入取消しの条件及び返金方法 |
| 個人情報 | 申込者情報の利用目的及び管理方法 |
| 署名欄 | 申込者及び事業者の確認欄 |
これらの項目を整理して記載することで、利用者が加入条件を理解しやすくなり、事業者側も補償プランを適切に管理しやすくなります。
衣装補償プラン加入申込書の主な条項と解説
1. 補償プランの目的及び性質に関する条項
衣装補償プランの目的を明確にする条項は、加入申込書の基本となる部分です。補償プランがどのような事故に備える制度なのか、衣装レンタル契約とどのような関係にあるのかを記載します。また、補償プランが任意加入である場合には、利用者が加入するかどうかを自由に選択できることを明示する必要があります。有償の補償制度を設ける場合は、保険業法との関係にも注意が必要です。申込書に保険契約ではないと記載しても、制度の実態が保険に該当する場合には法令上の規制を受ける可能性があります。
2. 対象衣装に関する条項
対象衣装に関する条項では、補償の対象となる衣装を具体的に特定します。例えば、次のような情報を記載します。
- 衣装の種類及び名称
- 衣装の管理番号や品番
- ブランドやメーカー
- 衣装の色やサイズ
- 帯、バッグ、靴、アクセサリーなどの付属品
- レンタル期間及び利用予定日
特に付属品については、衣装本体とは別に補償対象を設定する場合があります。対象衣装が曖昧なままでは、返却時に付属品が破損した際、補償対象に含まれるかどうかでトラブルになる可能性があります。そのため、補償対象となる衣装や付属品は、できるだけ具体的に記載することが望まれます。
3. 加入料金及び支払条件に関する条項
加入料金に関する条項では、利用者が支払う補償プラン料金、支払方法、支払期限などを明確にします。複数の補償プランを提供する場合には、プランごとの料金や補償内容を比較できるようにすることが重要です。例えば、補償対象となる事故の種類や補償限度額によって、複数のプランを設定する方法が考えられます。ただし、料金設定や補償制度の内容によっては保険業法上の問題が生じる可能性があるため、制度設計の段階で専門家に確認することが必要です。
4. 補償対象となる事故に関する条項
補償対象となる事故を定める条項は、衣装補償プランの中心となる部分です。補償対象となる事故の例として、次のようなものが考えられます。
- 飲食物が衣装に付着した場合
- 化粧品や泥などによって衣装が汚れた場合
- 衣装の裾や袖が偶発的に破れた場合
- 着用中に縫製部分がほつれた場合
- 移動中に衣装が引っ掛かり、損傷した場合
ただし、これらの事故がすべての補償プランで対象になるわけではありません。実際に補償対象とする事故は、事業者が提供するプランの内容に応じて具体的に定める必要があります。また、通常使用による自然な摩耗や経年劣化については、利用者の損害賠償責任が発生するとは限らないため、偶発的な汚損・破損とは区別して取り扱うことが重要です。
5. 補償対象外事項に関する条項
補償対象外事項に関する条項では、どのような場合に補償が適用されないのかを明確にします。例えば、故意による破損、無断改造、衣装の紛失、盗難などを補償対象外とする場合があります。ただし、補償対象外とする範囲は、利用者にとって重要な契約条件です。そのため、加入申込書や補償プラン説明書に明確に記載し、加入前に説明することが望まれます。また、補償対象外であることと、利用者に損害賠償責任が発生することは別の問題です。補償対象外であっても、利用者に法律上の責任がない場合には、当然に費用を請求できるわけではありません。
6. 補償限度額及び自己負担額に関する条項
補償限度額とは、補償プランによって負担が軽減される金額の上限を指します。一方、自己負担額とは、補償対象となる事故が発生した場合に、利用者が負担することになる金額です。例えば、補償限度額を30,000円、自己負担額を3,000円とする制度を設計する場合、実際の損害額に対してどのように補償を適用するのかを明確にする必要があります。特に、次の事項を事前に定めることが重要です。
- 補償限度額は1事故ごとか、レンタル期間全体か
- 自己負担額は事故ごとに発生するのか
- 補償限度額を超えた場合の費用負担
- 複数の事故が発生した場合の取扱い
- 修繕不能となった場合の損害額の算定方法
これらの条件が曖昧な場合、事故発生後に利用者が想定していなかった費用を請求される可能性があります。
7. 事故発生時の通知及び確認に関する条項
事故発生時の通知に関する条項では、衣装に汚損や破損が生じた場合の連絡方法や必要な手続を定めます。例えば、利用者が衣装の破損を確認した場合、速やかに貸衣装事業者へ連絡し、損傷箇所や事故状況を報告することが考えられます。また、利用者が自己判断で洗濯や修繕を行うと、かえって損傷が拡大する可能性があります。そのため、事業者の承諾なくクリーニングや修繕を行わないことを定める場合があります。ただし、損害の拡大を防ぐために緊急の措置が必要な場合には、合理的な対応を認めることも重要です。
8. 加入取消し及び返金に関する条項
加入取消し及び返金に関する条項では、利用者が補償プランへの加入を取り消す場合の条件を定めます。例えば、衣装の貸出開始前と貸出開始後で返金条件を区別する方法が考えられます。返金条件の設定例は、以下のとおりです。
| 取消しの時期 | 返金条件の例 |
|---|---|
| 貸出開始前 | 全額返金又は事前に定めた条件に従い返金 |
| 貸出開始後 | 補償の提供状況等に応じて返金の可否を判断 |
| 事業者都合による中止 | 原則として加入料金を全額返金 |
| その他の事情 | 契約内容及び適用法令に従って判断 |
返金条件は、消費者契約法その他の関係法令に適合する必要があります。特に、利用者に一方的に不利益となる取消条件や、事業者の責任を不当に免除する規定には注意が必要です。
9. 個人情報の取扱いに関する条項
衣装補償プラン加入申込書では、申込者の氏名、住所、電話番号、メールアドレスなどの個人情報を取得することがあります。これらの情報は、加入受付、料金管理、事故対応、補償判定などの目的で利用されます。事業者は、個人情報保護法に従い、利用目的の通知又は公表、安全管理措置、第三者提供の制限などに対応する必要があります。また、個人情報の取扱いについては、事業者のプライバシーポリシーと整合させることが重要です。
衣装補償プラン加入申込書を作成する際の注意点
衣装補償プラン加入申込書を作成する際には、補償内容を記載するだけでなく、利用者が誤解しやすい条件や法的な問題についても注意する必要があります。
1. 保険業法との関係を確認する
衣装補償プランを有料で提供する場合、最も重要な注意点の一つが保険業法との関係です。一般に、一定の対価を受け取って偶然の事故による損害を補償する仕組みは、その実態によって保険業に該当する可能性があります。事業者が独自に提供する制度であっても、名称を補償プランや安心プランとするだけで保険業法の適用を免れるわけではありません。制度の仕組み、補償対象、料金の性質、利用者との契約関係などを総合的に確認する必要があります。そのため、有償の補償プランを導入する場合には、事前に弁護士等の専門家へ相談することを推奨します。
2. 補償対象と補償対象外を明確に区別する
補償対象となる事故と補償対象外となる事故を曖昧にすると、事故発生後のトラブルにつながります。特に、飲食物による汚れ、通常使用による摩耗、故意による破損、紛失、盗難などについて、それぞれの取扱いを明確にすることが重要です。また、補償対象外の事項は、利用者が加入前に確認できるようにする必要があります。
3. 高額な衣装の損害額を適切に算定する
ウェディングドレスや高級振袖などは、購入価格が高額になる場合があります。しかし、衣装が破損したからといって、購入時の価格をそのまま利用者へ請求できるとは限りません。損害額を算定する際には、衣装の使用年数、状態、残存価値、修繕の可否、代替品の調達可能性などを考慮する必要があります。また、利用者に請求する金額については、合理的な算定根拠を説明できるようにしておくことが重要です。
4. 通常損耗と事故による損傷を区別する
貸衣装は、複数の利用者が繰り返し着用することを前提とするサービスです。そのため、通常の使用によって生じる自然な摩耗や経年劣化と、利用者の故意又は過失による損傷を区別する必要があります。通常損耗についてまで一律に利用者へ費用を請求する運用は、契約内容や法令との関係で問題となる可能性があります。返却時のトラブルを防ぐためには、貸出前後の衣装状態を写真やチェックシートで記録しておくことも有効です。
5. 補償プランの説明内容を記録する
利用者が補償プランの内容を十分に理解していない場合、事故発生後に認識の相違が生じる可能性があります。そのため、加入時には補償内容を説明し、重要事項について確認欄を設けることが望まれます。例えば、次の事項について確認を取得する方法があります。
- 補償プランへの加入が任意であること
- 加入料金及び支払条件
- 補償対象となる事故の範囲
- 補償対象外となる事項
- 補償限度額及び自己負担額
- 事故発生時の連絡方法
- 加入取消し及び返金条件
これらの事項について署名や電子的な同意を取得することで、加入時の説明内容を記録できます。
衣装補償プラン加入申込書を電子契約で運用するメリット
衣装補償プラン加入申込書は、紙の書類だけでなく、電子契約サービスを利用して作成・管理することもできます。特に、貸衣装店やレンタルドレスショップでは、衣装レンタル契約書と補償プラン加入申込書を併せて電子化することで、申込手続の効率化が期待できます。電子契約で運用する主なメリットは、次のとおりです。
- 申込書の印刷や保管にかかる手間を削減できる
- 来店前に補償プランの内容を確認してもらえる
- 申込者の署名や同意記録を電子的に管理できる
- 衣装レンタル契約書と関連付けて保管できる
- 過去の加入履歴や補償条件を確認しやすくなる
- 複数店舗で申込書の管理方法を統一しやすくなる
例えば、電子契約サービス「mysign」を活用すれば、衣装補償プラン加入申込書を電子的に取り交わし、申込内容や同意記録を管理する運用が可能です。ただし、電子契約を利用する場合でも、補償条件の適法性や説明義務がなくなるわけではありません。利用者が内容を確認できる状態で提供し、必要な同意を取得することが重要です。
衣装補償プラン加入申込書と衣装レンタル契約書の違い
衣装補償プラン加入申込書と衣装レンタル契約書は、どちらも貸衣装サービスで使用される書類ですが、それぞれ目的が異なります。
| 比較項目 | 衣装補償プラン加入申込書 | 衣装レンタル契約書 |
|---|---|---|
| 主な目的 | 汚損・破損時の補償条件を定める | 衣装の貸出条件を定める |
| 主な内容 | 補償範囲、加入料金、自己負担額 | レンタル料金、貸出期間、返却条件 |
| 加入・締結 | 任意加入の補償プランを想定 | 衣装レンタル利用時に締結 |
| 事故発生時 | 補償適用の可否や費用負担を判断 | 契約上の損害賠償責任などを判断 |
| 対象 | 補償対象として指定された衣装等 | レンタル契約の対象衣装等 |
衣装レンタル契約書は、衣装の貸出しに関する基本的な権利義務を定める書類です。一方、衣装補償プラン加入申込書は、レンタル契約に付随して、汚損や破損が発生した場合の補償条件を定める書類です。両者を併用する場合には、補償対象、損害賠償、返却条件などの規定に矛盾が生じないようにする必要があります。
衣装補償プラン加入申込書に関するよくある質問
Q1. 衣装補償プランへの加入は必須ですか?
衣装補償プランへの加入が法律上、一律に義務付けられているわけではありません。任意加入のプランとして提供する場合には、利用者が加入の有無を選択できるようにし、加入しない場合の費用負担についても説明することが重要です。
Q2. 補償プランに加入すれば、衣装を破損しても費用は発生しませんか?
必ずしも費用が発生しなくなるわけではありません。補償限度額や自己負担額が設定されている場合には、事故の内容や損害額に応じて利用者の費用負担が発生する可能性があります。また、補償対象外の事故については、補償が適用されない場合があります。
Q3. 衣装の紛失や盗難も補償対象になりますか?
紛失や盗難が補償対象となるかどうかは、加入プランの内容によって異なります。一般的な汚損・破損向けの補償プランでは、紛失や盗難を補償対象外とする設計も考えられます。そのため、加入前に補償対象外事項を確認することが重要です。
Q4. 衣装補償プラン加入申込書は電子署名でも利用できますか?
電子署名や電子的な同意によって加入申込みを行うことは可能です。ただし、申込者の意思確認、契約内容の保存、本人確認の方法などについて、適切な運用を行う必要があります。
Q5. 衣装補償プラン加入申込書は無料のひな形を利用できますか?
無料のひな形を利用して申込書を作成することは可能です。ただし、実際の補償プランの内容、料金設定、補償限度額、免責金額、返金条件などに合わせて修正する必要があります。また、有償の補償制度については、保険業法その他の法令との関係を確認することが重要です。
まとめ
衣装補償プラン加入申込書は、貸衣装店やレンタルドレスショップ、着物レンタル店などで、衣装の汚損・破損に備える補償プランへの加入条件を明確にするための書類です。補償対象となる衣装、加入料金、補償限度額、自己負担額、適用除外事項、事故発生時の対応などを事前に整理することで、貸衣装事業者と利用者の間で生じるトラブルの予防につながります。特に重要なのは、次の点です。
- 補償対象となる事故を具体的に定めること
- 補償対象外事項を加入前に説明すること
- 補償限度額及び自己負担額を明確にすること
- 事故発生時の通知及び確認手続を整備すること
- 取消しや返金の条件を適切に設定すること
- 衣装レンタル契約書との整合性を確保すること
- 保険業法や消費者契約法などの関係法令を確認すること
衣装補償プラン加入申込書を適切に整備することは、利用者への説明の透明性を高め、貸衣装サービスの信頼性向上にもつながります。また、電子契約サービスを活用すれば、申込書の作成、署名、保管などの業務を効率化し、加入履歴や同意内容を管理しやすくなります。実際の導入にあたっては、事業者が提供する補償制度の内容に合わせて申込書を調整し、必要に応じて弁護士その他の専門家による確認を受けることを推奨します。