ローン利用確認書(バイクショップ)とは?
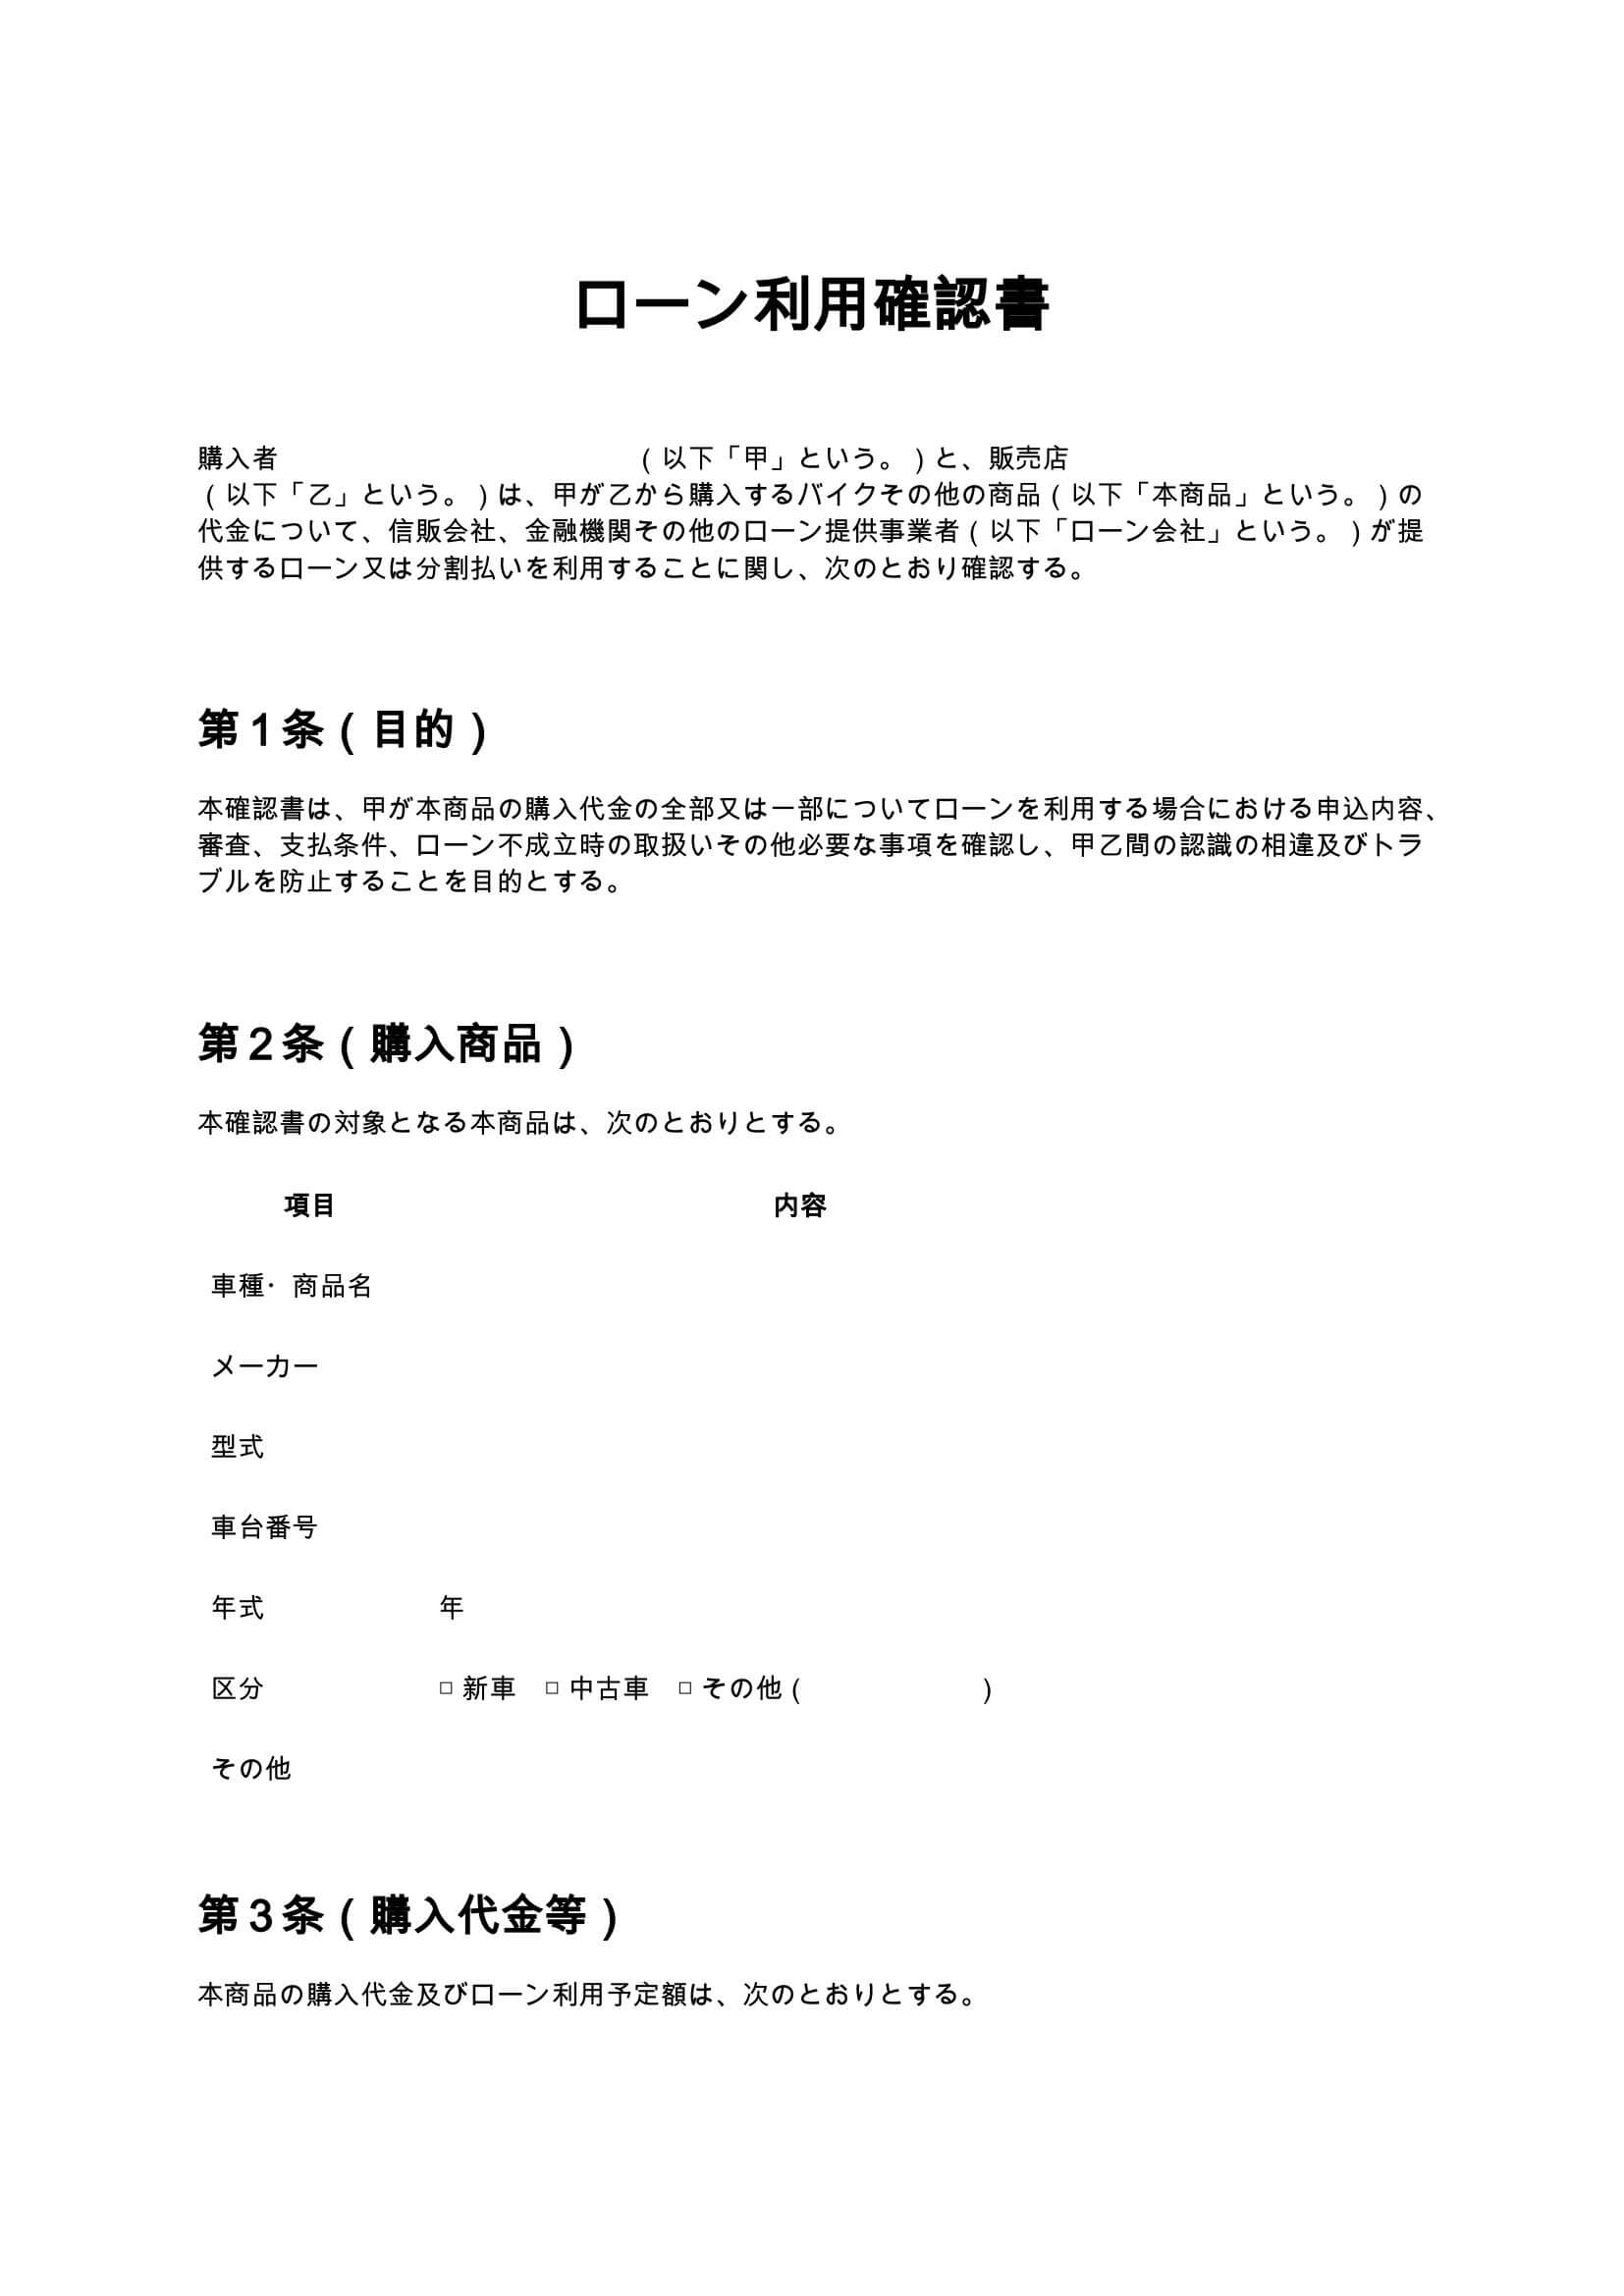
ローン利用確認書(バイクショップ)とは、バイクの購入時に信販会社や金融機関のローン、分割払いを利用する際、購入者と販売店の間でローンの利用条件や審査手続、支払方法などを確認するための書類です。バイクは車両本体価格に加え、登録費用、整備費用、保険料、オプション用品代などが発生するため、購入総額が高額になることがあります。そのため、購入代金の全部又は一部についてローンを利用するケースも少なくありません。しかし、ローンの利用には審査が必要であり、申込みを行ったからといって必ず承認されるわけではありません。また、審査結果によって希望する借入金額や支払回数が認められない場合もあります。こうした状況に備えて、購入者と販売店が事前に確認事項を整理しておくことが重要です。ローン利用確認書には、主に次のような事項を記載します。
- 購入するバイクの車種、型式、車台番号などの情報
- 車両本体価格、諸費用、頭金及びローン利用予定額
- ローン会社、支払回数、支払期間などの利用条件
- ローン審査の仕組みと審査結果の取扱い
- ローンが承認されなかった場合の対応
- 頭金や申込金の返還条件
- 車両登録、整備、カスタム及び納車の条件
- 所有権留保やローン完済までの取扱い
これらを明確にすることで、購入者はローン利用に伴う条件を理解しやすくなり、販売店も説明内容を記録として残すことができます。なお、ローン利用確認書は、ローン会社との間で締結する金銭消費貸借契約や個別信用購入あっせん契約などに代わるものではありません。あくまで、バイク購入時における購入者と販売店の確認事項を整理する補助的な書類です。
ローン利用確認書が必要となるケース
バイクショップでは、新車・中古車を問わず、さまざまな場面でローン利用確認書を活用できます。特に、ローン審査の結果によって購入手続や納車準備に影響が生じる場合には、事前の確認が重要になります。
1. 新車バイクをローンで購入する場合
新車バイクの購入では、車両本体価格に加えて登録費用、納車整備費用、オプション用品代などが発生します。購入者がローンを利用する場合、購入総額とローン対象額が一致しないこともあります。そのため、頭金として支払う金額、ローンを利用する金額、ローン対象外となる費用などを確認書に記載することで、支払条件を明確にできます。
2. 中古バイクを分割払いで購入する場合
中古バイクは車両ごとに状態や価格が異なり、同じ車種であっても年式、走行距離、整備状況などによって購入条件が変わります。また、ローン審査中に他の購入希望者から問い合わせが入ることもあります。確認書に車両情報やローン審査中の在庫確保条件を記載しておけば、購入希望者と販売店の認識の相違を防ぎやすくなります。
3. ローン審査前に車両を確保する場合
購入者が特定のバイクを希望している場合、ローン審査の結果が出るまで販売店に車両の確保を依頼することがあります。しかし、ローン審査中であることだけで、当然に車両の確保が保証されるわけではありません。そのため、車両の確保期限や予約条件を明確にする必要があります。
4. カスタムやオプション取付けを伴う場合
バイク購入時には、マフラー、ハンドル、シート、収納用品などのカスタム部品を注文する場合があります。ローン審査前に部品を発注したり、取付作業を開始したりすると、審査が承認されなかった場合に費用負担の問題が生じる可能性があります。確認書では、ローン承認前に作業を開始するかどうか、キャンセル時の部品代や作業費をどのように扱うかを確認しておくことが重要です。
5. 頭金や申込金を受領する場合
販売店がローン審査前に頭金や申込金を受領する場合、その金銭の性質や返還条件を明確にする必要があります。ローン審査が承認されなかった場合に返金するのか、どのような費用を控除できるのかなどについて、売買契約の内容と整合する形で確認しておくことが望まれます。
ローン利用確認書に盛り込むべき主な条項
ローン利用確認書を作成する際は、ローンの申込みに関する事項だけでなく、売買契約や納車手続との関係も整理する必要があります。主な条項は次のとおりです。
- 目的:確認書を作成する目的と適用範囲を定める
- 購入商品:対象となるバイクの車種、型式、車台番号などを特定する
- 購入代金等:購入総額、頭金、ローン利用予定額を明確にする
- ローン利用内容:ローン会社、申込金額、支払回数などを記載する
- ローン契約の当事者:購入者、販売店、ローン会社の関係を整理する
- ローン審査:審査が必要であることや承認が保証されないことを確認する
- 申込情報の正確性:購入者が正確な情報を申告することを定める
- 審査中の商品確保:ローン審査中の在庫確保条件を明確にする
- ローン不成立時の対応:審査否決時の売買契約や代替支払方法を整理する
- 頭金等の取扱い:申込金や頭金の返還条件を確認する
- 登録・整備等の開始:ローン承認前に発生する作業や費用を整理する
- 所有権等:ローン利用時の所有権留保について確認する
- 個人情報等:ローン申込みに伴う個人情報の取扱いを定める
- 他の契約書等との関係:売買契約書やローン契約書との関係を明確にする
- 協議事項:確認書に定めのない事項の解決方法を定める
これらの条項を体系的に設けることで、ローンの申込みから納車までの手続を整理し、購入者と販売店の双方が必要な条件を確認できる書類になります。
ローン利用確認書の条項ごとの解説と実務ポイント
1. 購入商品を特定する条項
ローン利用確認書では、対象となるバイクを明確に特定することが重要です。車種名だけでなく、メーカー、型式、車台番号、年式、新車・中古車の区分などを記載します。特に中古バイクは同じ車種であっても個体ごとに状態が異なるため、車台番号などを利用して対象車両を特定しておくことが望まれます。ただし、申込時点で車台番号が確定していない場合には、確定後に追記する方法も考えられます。
2. 購入代金とローン利用予定額の条項
バイク購入時には、車両本体価格以外にもさまざまな費用が発生します。例えば、次のような費用です。
- 車両本体価格
- 登録・届出に関する費用
- 納車整備費用
- オプション用品代
- カスタム部品代及び取付費用
- その他購入に伴う諸費用
これらの費用を整理したうえで、頭金、下取車の充当額、ローン利用予定額を明確にします。購入代金の総額とローン申込金額に相違がある場合、その理由が分かるように記載しておくことが重要です。
3. ローン契約の当事者に関する条項
バイクショップで取り扱うローンには、信販会社を利用するものや金融機関から融資を受けるものなど、複数の形態があります。ローンの種類によって契約関係は異なるため、誰が貸主又は信用供与者となり、誰に対して支払義務を負うのかを明確にする必要があります。販売店がローンの申込みを案内している場合でも、必ずしも販売店自身が融資を行っているわけではありません。確認書では、販売店とローン会社の役割を区別し、ローン契約の詳細条件は当該ローン契約書や約款に従うことを記載します。
4. ローン審査に関する条項
ローンの利用には、ローン会社による審査が行われることが一般的です。審査では、申込内容や返済能力などについて、ローン会社所定の基準に基づく確認が行われます。そのため、販売店が購入者に対してローンの承認を保証することはできません。確認書には、ローンの申込みと承認は異なること、審査の結果によっては利用できない場合があることを記載します。また、審査理由が開示されない場合があることも説明しておくと、審査否決後の問い合わせ対応を整理しやすくなります。
5. ローン不成立時の対応に関する条項
ローン利用確認書の中でも、特に重要なのがローン審査に通らなかった場合の取扱いです。例えば、購入者がローンを前提にバイクの購入を申し込んだものの、審査が承認されなかった場合、次のような対応が考えられます。
- 現金払いに変更する
- 別のローン会社に申し込む
- 頭金を増額して申込金額を減らす
- 購入する車両を変更する
- 売買契約の解除又は終了について協議する
ただし、ローンが承認されなかった場合に売買契約が当然に解除されるとは限りません。ローン承認を売買契約の条件としているかどうかによって、取扱いが異なります。そのため、売買契約書や注文書に記載された条件と確認書の内容を一致させることが重要です。
6. 頭金・申込金の返還に関する条項
頭金や申込金を受領する場合には、金銭の性質を明確にしておく必要があります。例えば、購入代金の一部として受領した金銭なのか、車両確保に伴う申込金なのかによって、契約上の取扱いが問題になることがあります。また、ローン審査が承認されなかった場合に返金するかどうかについても、事前に確認しておくことが重要です。返金条件は、売買契約の成立状況、解除条件、実際に発生した費用、適用法令などを踏まえて定める必要があります。一律に返金しないとする条項は、契約内容や事情によっては法的な問題が生じる可能性があるため注意が必要です。
7. 登録・整備・カスタムに関する条項
バイクショップでは、購入契約後に車両登録、納車整備、オプション取付けなどの作業を行うことがあります。しかし、ローン承認前に作業を開始すると、審査が承認されなかった場合に費用負担の問題が発生する可能性があります。特に、特注部品の発注や車両のカスタムなど、容易に元の状態へ戻せない作業には注意が必要です。確認書では、作業開始のタイミングや、ローン不成立時に発生済み費用をどのように取り扱うかを明確にします。
8. 所有権留保に関する条項
バイクをローンで購入する場合、契約内容によっては、代金完済まで販売店や信販会社などに車両の所有権が留保されることがあります。この仕組みを所有権留保といいます。所有権留保が設定されている場合、購入者は車両を使用できても、売却や譲渡などについて契約上の制限を受けることがあります。そのため、購入者に対して所有権の帰属や完済後の手続について説明しておくことが重要です。なお、すべてのバイクローンに所有権留保が設定されるわけではありません。実際の取扱いはローン契約や売買契約によって異なります。
9. 個人情報の取扱いに関する条項
ローンの申込みでは、購入者の氏名、住所、勤務先、収入などの個人情報を取り扱う場合があります。また、ローン会社が信用情報機関への照会を行う場合もあります。そのため、販売店は、個人情報の取得目的、提供先、利用範囲などについて適切に説明する必要があります。確認書を作成するだけで、すべての個人情報の利用や第三者提供について必要な手続が完了するわけではありません。実際の個人情報の取扱いについては、ローン会社の申込書、同意事項、販売店のプライバシーポリシーなどと整合させる必要があります。
ローン利用確認書を作成するメリット
ローン利用確認書を作成することには、購入者と販売店の双方にメリットがあります。
1. ローン条件に関する認識の相違を防止できる
ローン利用予定額や支払回数などを文書に残すことで、購入者が希望した条件と実際の申込内容を確認しやすくなります。口頭説明だけでは記憶違いが生じる可能性があるため、確認書によって説明内容を整理することが有効です。
2. ローン審査が承認されなかった場合に対応しやすい
審査否決時の対応を事前に確認しておけば、ローンが利用できなかった場合でも、代替支払方法や売買契約の取扱いについて協議しやすくなります。特に、頭金や申込金を受領している場合には、返還条件を明確にしておくことが重要です。
3. 納車準備やカスタム費用のトラブルを防止できる
ローン承認前に登録や整備を開始する場合、作業開始時期や費用負担を確認書に記載することで、後日のトラブルを防止しやすくなります。特注部品やカスタム作業を伴う取引では、特に有効です。
4. 販売店の説明業務を標準化できる
確認書を用意しておけば、担当者ごとに説明内容が異なることを防ぎやすくなります。また、説明した項目をチェック形式で残すことで、社内の販売管理や顧客対応にも活用できます。
5. 購入者が安心して購入手続を進めやすくなる
購入者にとって、ローン審査や支払条件は重要な判断材料です。確認書によって条件を整理することで、購入者は自分が負担する金額や手続の流れを把握しやすくなります。
ローン利用確認書を作成する際の注意点
ローン利用確認書を実務で使用する際には、次の点に注意する必要があります。
- ローン契約書との整合性を確認する:金利、分割払手数料、支払回数などの条件がローン会社の正式な契約内容と矛盾しないようにします。
- 売買契約書との関係を明確にする:ローン不成立時の解除条件、頭金の返還条件、納車条件などについて、注文書や売買契約書との整合性を確認します。
- 審査承認を保証する表現を避ける:ローン審査の結果はローン会社が判断するため、販売店が承認を確約するような説明は避けます。
- キャンセル条件を具体的に定める:キャンセル料や発生済み費用の取扱いは、契約内容や適用法令に従って合理的に定める必要があります。
- 所有権留保の有無を確認する:ローンの種類によって所有権の帰属が異なるため、実際の契約内容に応じて説明します。
- 個人情報を適切に管理する:ローン申込書や本人確認資料などには重要な個人情報が含まれるため、適切な管理が必要です。
- 適用法令を確認する:取引形態によって割賦販売法、消費者契約法、個人情報保護法などが関係する場合があります。
- 必要に応じて専門家に確認する:ローン契約や販売形態に応じた内容となるよう、弁護士その他の専門家による確認を受けることが望まれます。
特に、ローン不成立時のキャンセル条件や申込金の返還条件は、購入者との紛争につながりやすい事項です。販売店側に一方的に有利な内容とするのではなく、契約内容と適用法令に照らして適切な条件を設定することが重要です。
ローン利用確認書と売買契約書・ローン契約書の違い
バイク購入時には、ローン利用確認書のほかに、売買契約書やローン契約書などが使用されます。それぞれの書類には異なる役割があります。
| 書類 | 主な目的 |
|---|---|
| ローン利用確認書 | ローン利用条件や審査、支払方法などを確認する |
| バイク売買契約書 | 車両の売買条件、代金、引渡しなどを定める |
| ローン契約書 | ローン会社と購入者の支払条件や権利義務を定める |
| 注文書 | 購入車両、注文内容、金額などを記録する |
| 所有権留保に関する確認書 | 車両の所有権の帰属や処分制限などを確認する |
ローン利用確認書は、これらの書類を補完する役割を持ちます。例えば、売買契約書で購入代金や引渡条件を定め、ローン契約書で返済条件を定めたうえで、ローン利用確認書によって審査中の取扱いや不成立時の対応を整理する方法が考えられます。各書類の内容に矛盾があると、後日のトラブルにつながる可能性があるため、契約条件を統一しておくことが重要です。
ローン利用確認書を電子契約で締結するメリット
ローン利用確認書は、書面で作成するほか、電子契約サービスを利用して作成・保存する方法も考えられます。電子契約を活用することで、確認書の管理や署名手続を効率化できます。
- 書類の印刷や郵送にかかる手間を削減できる
- 購入者が来店前に確認書の内容を確認しやすくなる
- 署名済みの確認書を電子データとして保存できる
- 過去の確認書を検索・確認しやすくなる
- 複数店舗で統一した確認書を運用しやすくなる
特に、複数店舗を運営するバイクショップや、遠方の購入者と取引する販売店では、電子契約による書類管理が役立ちます。mysignのような電子契約サービスを利用すれば、ローン利用確認書を電子的に取り交わす運用も検討できます。ただし、ローン会社が指定する申込手続や契約方式については、各ローン会社のルールに従う必要があります。また、電子契約の利用にあたっては、本人確認、署名の方法、記録の保存などについて適切な運用を行うことが重要です。
まとめ
ローン利用確認書(バイクショップ)は、バイク購入時にローンや分割払いを利用する際、購入者と販売店の間で必要な条件を確認するための書類です。ローン審査の承認可否、支払条件、頭金の取扱い、ローン不成立時の対応、車両登録や納車準備などについて事前に整理することで、取引上の認識の相違を防止しやすくなります。特に、ローン承認前に車両を確保したり、整備やカスタム作業を開始したりする場合には、費用負担やキャンセル条件を明確にすることが重要です。また、所有権留保や個人情報の取扱いについても、実際のローン契約や売買契約に合わせて確認する必要があります。ローン利用確認書を適切に活用することで、販売店は説明業務を標準化でき、購入者も契約条件を理解したうえで購入手続を進めやすくなります。電子契約サービスを活用すれば、確認書の作成、署名、保存といった業務の効率化も期待できます。