生産準備費用の分担合意書とは?
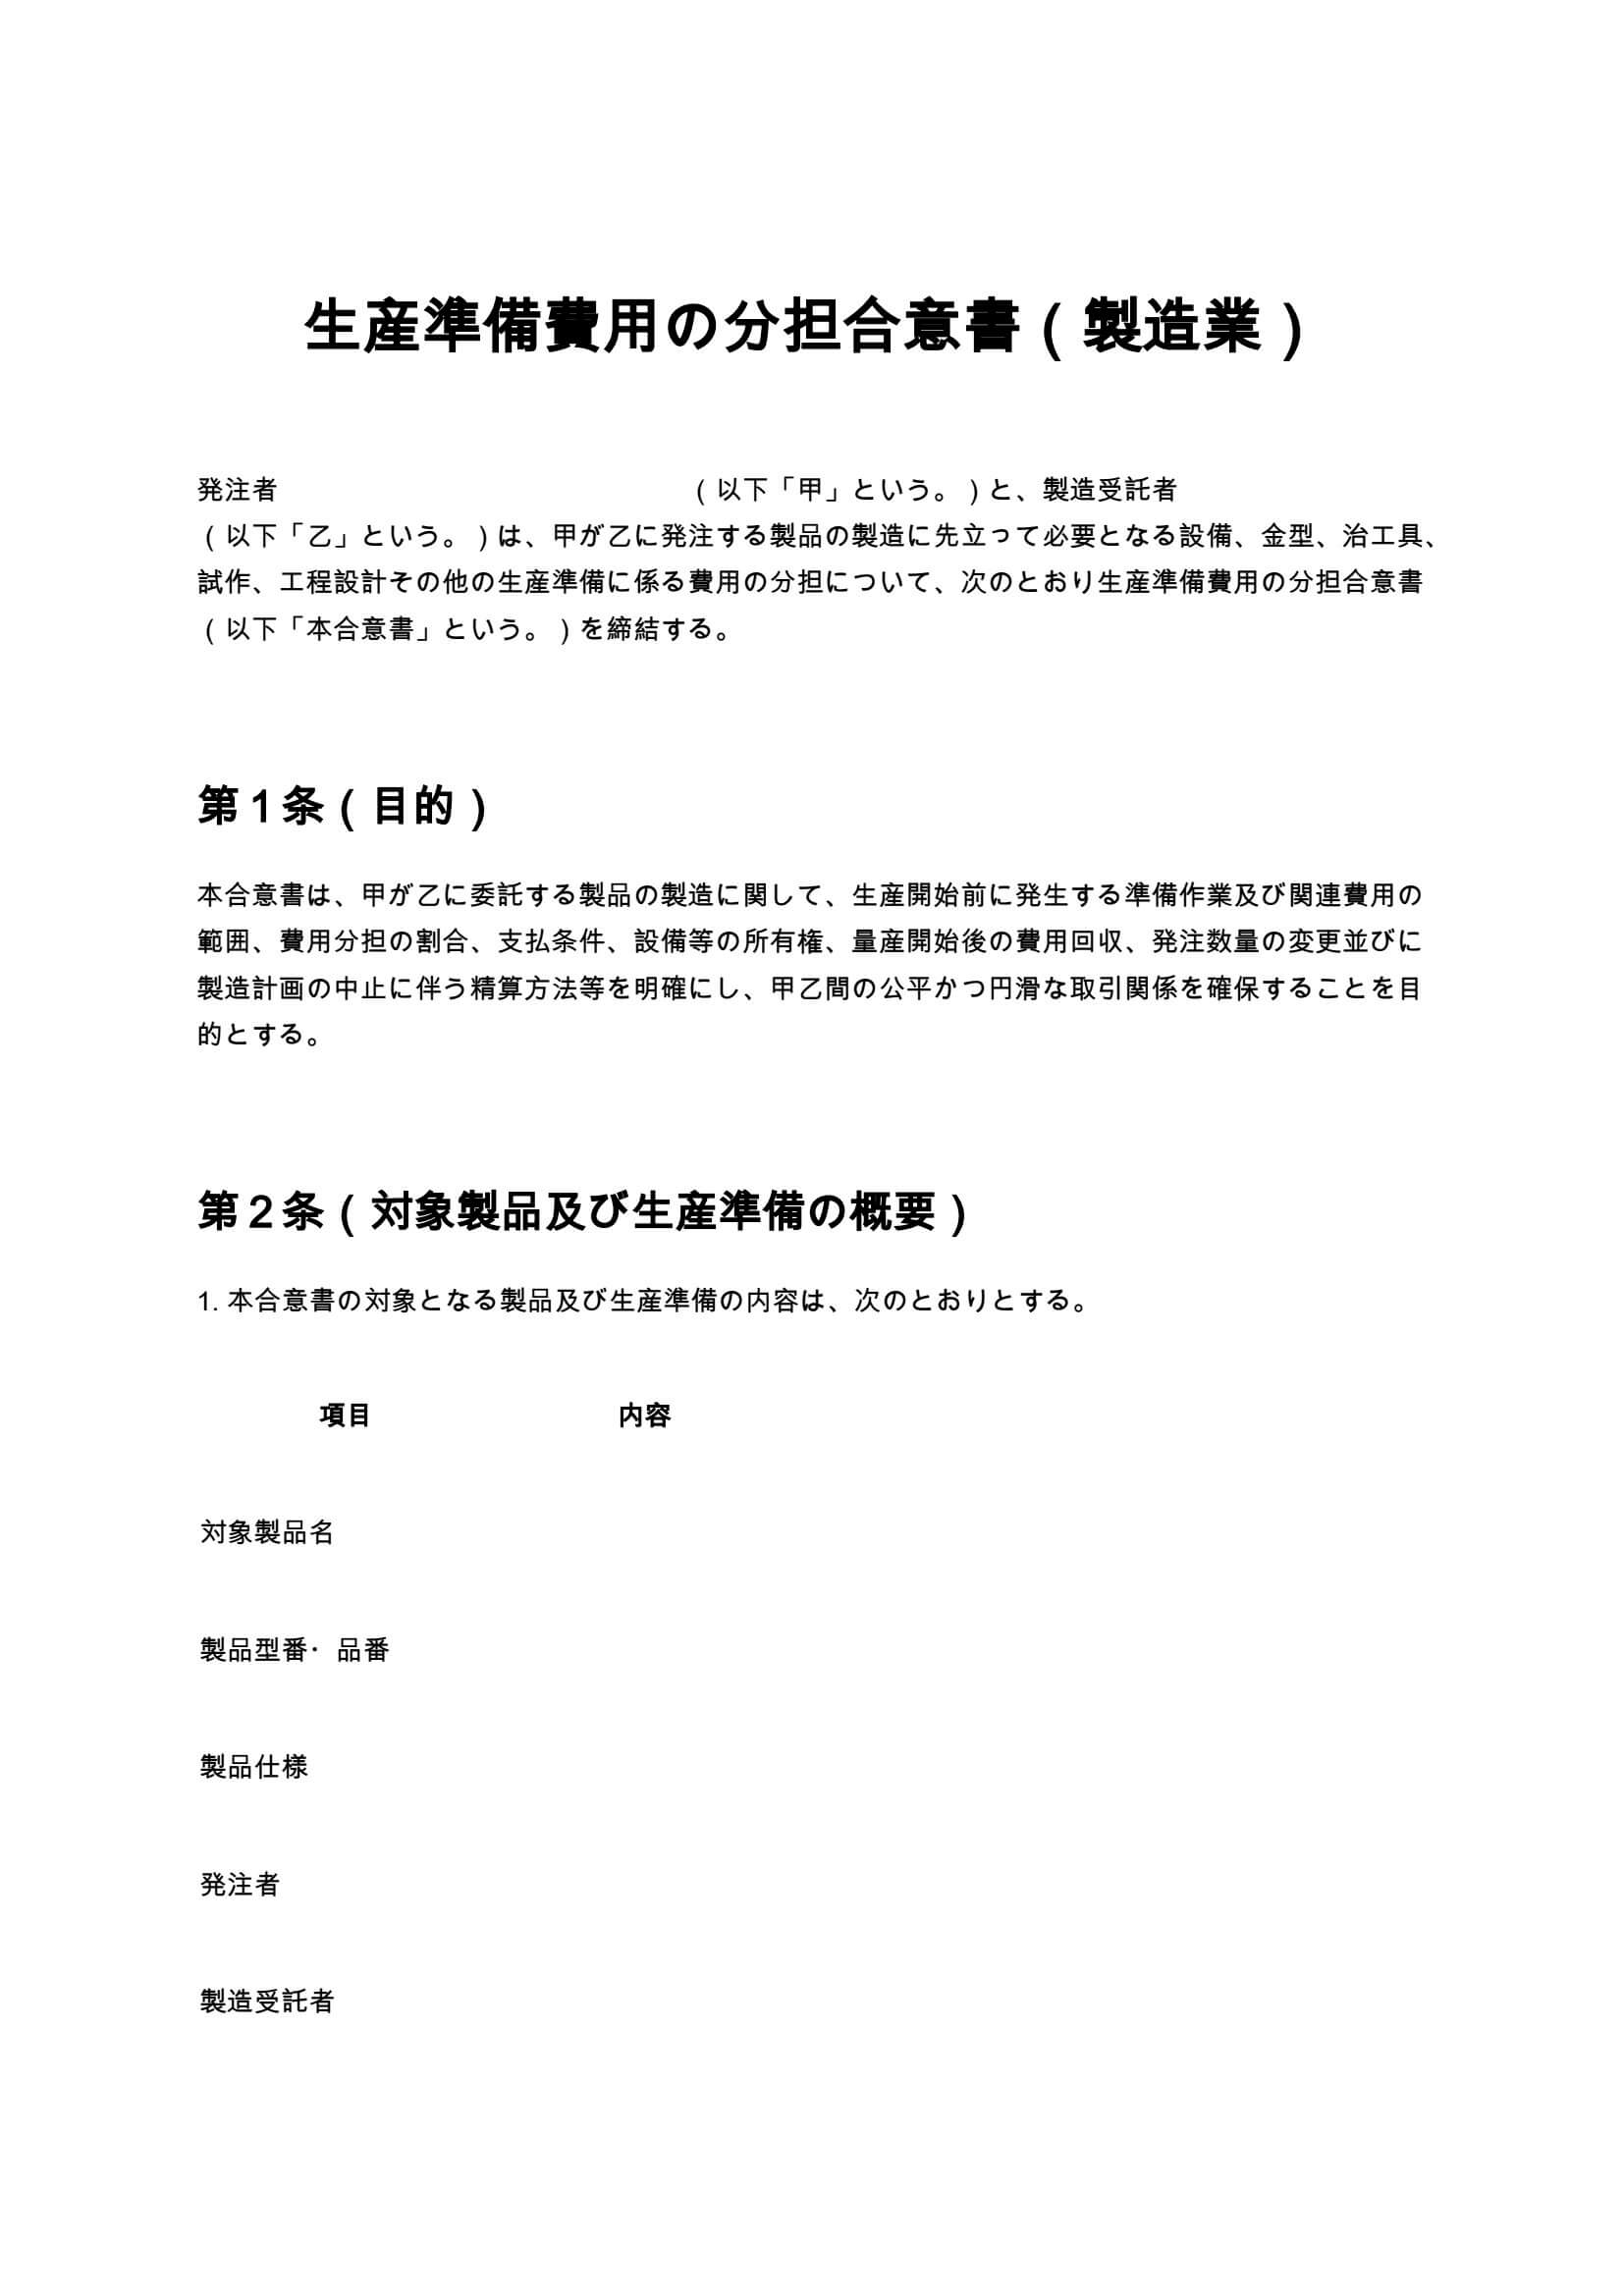
生産準備費用の分担合意書とは、製造業において製品の量産開始前に発生する金型製作費、設備導入費、試作費、工程設計費などについて、発注者と製造受託者の間で費用負担の条件を明確にするための書類です。製造業では、新製品の開発や量産体制の構築にあたり、多額の初期費用が発生することがあります。これらの費用をどちらが負担するのか、どのような方法で回収するのかを事前に取り決めておかなければ、発注数量の減少や製造計画の中止などが生じた際にトラブルへ発展する可能性があります。生産準備費用の分担合意書では、主に次の事項を定めます。
- 対象製品及び生産準備作業の内容
- 金型・設備・試作などの対象費用
- 発注者と製造受託者の費用負担割合
- 費用の支払方法及び支払期限
- 製品単価への上乗せによる費用回収方法
- 金型・設備・治工具などの所有権
- 仕様変更に伴う追加費用の負担
- 発注数量の減少による未回収費用の取扱い
- 生産中止・延期時の費用精算
- 秘密保持、損害賠償及び契約終了時の対応
これらを事前に書面で合意することで、費用負担の透明性を高め、発注者と製造受託者の間で安定した取引関係を構築しやすくなります。
生産準備費用の分担合意書が必要となる理由
量産開始前の費用負担を明確にするため
製造業では、製品を実際に生産する前に、専用金型の製作や製造設備の調整、試作品の製作、品質検査などを行う必要があります。これらの費用は製品の販売前に発生するため、製造受託者が一時的に負担するケースも少なくありません。しかし、費用負担に関する取り決めが曖昧な場合、発注者が負担する予定だった費用を製造受託者が回収できないなどの問題が発生するおそれがあります。合意書を作成することで、各費用の負担者、負担割合、支払時期を明確にできます。
発注数量の減少による損失を防ぐため
量産開始時には一定数量の発注を想定して設備投資を行うことがありますが、実際の発注数量が予定より少なくなる場合があります。例えば、10万個の製造を想定して1,000万円の専用設備を導入したものの、実際の発注が2万個で終了した場合、製造受託者が投資費用を十分に回収できない可能性があります。このような事態に備えて、予定数量と確定発注数量の違いや、未回収費用の精算方法を取り決めておくことが重要です。
生産中止や仕様変更への対応を明確にするため
製品開発の途中では、設計変更や仕様変更、生産計画の延期、中止などが発生することがあります。その際、すでに製作した金型や購入した設備が使用できなくなる場合もあります。合意書に変更手続きや追加費用の負担条件を定めておくことで、想定外の費用が発生した際にも協議を進めやすくなります。
生産準備費用に含まれる主な費用
生産準備費用には、量産開始に必要なさまざまな費用が含まれます。代表的な費用は次のとおりです。
| 費用項目 | 主な内容 |
|---|---|
| 金型製作費 | 製品の成形や加工に使用する専用金型の設計・製作費用 |
| 治工具製作費 | 製造工程で使用する専用工具、治具、固定具などの製作費用 |
| 設備導入費 | 専用機械、生産設備、検査装置などの購入・設置費用 |
| 試作費 | 試作品の製作、試作材料の購入、試作加工などの費用 |
| 工程設計費 | 製造工程の設計、生産ラインの構築、作業手順の策定費用 |
| 検査・評価費 | 品質試験、耐久試験、性能評価、量産適合性の確認費用 |
| ソフトウェア関連費 | 設備制御プログラムや生産管理システムの開発・設定費用 |
| 人件費 | 生産準備に従事する技術者や作業員の人件費 |
ただし、すべての費用が自動的に分担対象となるわけではありません。対象費用の範囲は、製品の種類、生産方式、既存設備の利用状況などによって異なります。そのため、合意書には対象となる費用を具体的に記載し、必要に応じて見積書や費用明細書を添付することが望まれます。
生産準備費用の分担合意書を利用する主なシーン
部品メーカーと発注企業の取引
自動車部品や電子部品、機械部品などの製造では、発注企業の仕様に合わせて専用金型や治工具を製作することがあります。この場合、金型製作費を発注企業が負担するのか、部品メーカーが負担するのかを明確にする必要があります。また、金型の所有権や保管方法、取引終了後の返却条件なども取り決めておくと安心です。
OEM製造・受託製造
OEM製造や受託製造では、委託元のブランド製品を製造するために、専用設備や生産ラインを準備することがあります。製造受託者が設備投資を行い、製品単価に費用を上乗せして回収する場合には、回収予定数量や単価への加算額を明確にすることが重要です。
新製品の量産立ち上げ
新製品の開発では、試作から量産までに複数の工程が必要となります。試作段階で設計変更が繰り返される場合には、追加費用が発生する可能性があります。生産準備費用の分担合意書を作成しておくことで、当初の見積金額と追加費用を区別し、費用負担について協議する基準を設けられます。
生産準備費用の分担合意書に記載すべき主な条項
1. 対象製品及び生産準備の概要
最初に、合意書の対象となる製品や生産準備作業の範囲を明確にします。
主な記載項目は次のとおりです。
- 対象製品名及び製品番号
- 製品の仕様及び用途
- 生産準備を実施する工場・事業所
- 予定する生産開始日
- 予定生産数量
- 生産準備作業の具体的な内容
対象製品を明確にしておくことで、他の製品に関する費用との混同を防止できます。
2. 生産準備費用の定義
どのような費用を生産準備費用として扱うのかを定めます。
金型製作費、設備導入費、試作費、工程設計費などを具体的に列挙するとともに、通常の製造原価や一般管理費を含めるかどうかも確認する必要があります。
費用の範囲が不明確な場合、後から追加請求の可否をめぐって争いが生じる可能性があります。
3. 費用の見積り及び承認
生産準備作業を開始する前に、製造受託者が見積書を提出し、発注者の承認を受ける手続きを定めます。見積書には費用項目、金額、算定根拠、実施予定時期などを記載することが望まれます。また、承認済みの見積金額を超える費用が発生する場合には、事前に書面または電磁的方法で承認を得る仕組みを設けることが重要です。
4. 生産準備費用の分担割合
発注者と製造受託者が、それぞれどの費用をどの程度負担するのかを定めます。例えば、次のような分担方法が考えられます。
| 費用項目 | 発注者の負担割合 | 製造受託者の負担割合 |
|---|---|---|
| 専用金型製作費 | 100% | 0% |
| 専用設備導入費 | 50% | 50% |
| 試作費 | 70% | 30% |
| 工程設計費 | 50% | 50% |
※上記の割合は説明用の例であり、一般的な負担割合や法定基準を示すものではありません。実際の分担割合は、設備の専用性、他製品への転用可能性、発注条件、取引上の責任などを考慮して決定します。
5. 費用の支払方法及び支払期限
生産準備費用の支払方法には、主に次のような方法があります。
- 生産準備開始前に一括で支払う方法
- 作業の進捗に応じて分割で支払う方法
- 生産準備完了後に支払う方法
- 製品単価に一定額を上乗せして回収する方法
どの方法を採用する場合でも、支払金額、支払期限、請求書の発行方法、振込手数料の負担などを明確にする必要があります。また、適用される法令により支払期日などに制限が設けられている場合には、その規定に従う必要があります。
6. 製品単価による費用回収
製造受託者が生産準備費用を先行負担し、製品単価に一定額を加算して回収する場合には、回収条件を具体的に定めます。例えば、生産準備費用500万円を5万個の製品で回収する場合、1個当たり100円を製品単価に加算する方法が考えられます。この場合、次の事項を明確にしておくことが重要です。
- 回収対象となる費用の総額
- 製品1個当たりの回収金額
- 回収予定数量
- 回収開始時期及び終了条件
- 実際の発注数量が予定数量に達しない場合の対応
- 費用回収完了後の製品単価の取扱い
特に、費用回収が完了した後も同じ加算額を請求し続けることがないよう、回収状況を記録・確認する仕組みを設けることが望まれます。
7. 生産準備作業の実施及び完了確認
生産準備作業の実施責任者、作業内容、実施期限、進捗報告方法などを定めます。また、生産準備が完了した際には、発注者が設備や金型の状態、試作品の品質、量産対応能力などを確認する手続きを設けます。完了確認の方法を明確にすることで、費用の支払時期や量産開始の判断を円滑に進められます。
8. 金型・設備・治工具の所有権
生産準備費用の分担合意書では、金型や設備などの所有権についても明確にする必要があります。費用を負担した割合と所有権の帰属は、必ずしも一致するものではありません。例えば、発注者が金型製作費の全額を負担する場合でも、所有権の移転時期や保管条件について明確な合意がなければ、後から認識の違いが生じる可能性があります。所有権に関しては、次の事項を定めることが考えられます。
- 金型・設備・治工具の所有者
- 所有権の移転時期及び条件
- 保管場所及び管理責任
- 維持管理費や修繕費の負担
- 第三者への貸与や転用の可否
- 取引終了時の返却・譲渡・処分方法
また、発注者が所有する金型を製造受託者が保管する場合には、保管費用や定期点検の条件も確認しておくことが重要です。
9. 技術情報及び知的財産権
生産準備の過程では、製品図面、製造技術、工程設計資料、制御プログラムなどの技術情報が作成・提供されることがあります。これらの情報について、誰が権利を保有するのか、どの範囲で利用できるのかを明確にします。特に、既存技術と新たに開発された技術を区別し、共同開発による成果物の取扱いを定めることが重要です。
10. 仕様変更及び追加費用
製品の設計変更や仕様変更によって、金型の改修や設備の再調整が必要になる場合があります。そのため、仕様変更を行う際の通知方法、追加見積り、承認手続き、費用負担方法などを定めます。発注者の指示による変更なのか、製造受託者の作業上の問題による変更なのかによって、費用負担の考え方が異なる場合があります。変更内容と費用負担を記録に残すことで、後日のトラブル防止につながります。
11. 発注数量の減少及び未回収費用
製品単価への上乗せによって生産準備費用を回収する場合、予定数量に達する前に発注が終了すると、未回収費用が発生することがあります。そのため、発注数量が減少した場合の対応を定めておく必要があります。具体的には、次の事項を検討します。
- 予定生産数量と確定発注数量の区別
- 未回収費用の算定方法
- 発注数量が減少した原因
- 未回収費用の追加負担の有無
- 金型・設備の転用によって回収できる金額
- 費用精算の期限及び支払方法
なお、予定生産数量を記載しただけで、当然にその数量の発注義務が生じるわけではありません。最低購入数量を保証する場合には、その義務を別途明確に定める必要があります。
12. 生産計画の中止及び延期
発注者の事業方針変更や市場環境の変化などによって、生産計画が中止または延期される場合があります。このような場合に備え、生産準備費用の精算方法を定めます。特に、すでに発生した費用、取消しができない発注費用、外部業者へのキャンセル費用などについて、負担者を明確にすることが重要です。また、設備や金型を他の製品に転用できる場合には、その価値を考慮した精算方法を検討します。
13. 設備等の転用及び処分
生産が終了した後も、金型や設備が残る場合があります。これらを別の製品の製造に使用するのか、発注者に返却するのか、売却・廃棄するのかを定めます。処分によって収入が発生した場合には、その収入を未回収費用の精算に反映するかどうかも取り決めておくとよいでしょう。
14. 費用記録及び資料の確認
費用分担の透明性を確保するため、生産準備費用に関する記録の保存や確認方法を定めます。例えば、見積書、発注書、請求書、支払記録、作業報告書などを一定期間保存し、必要に応じて相手方が合理的な範囲で確認できる仕組みを設けます。ただし、確認の範囲が広すぎると営業秘密や他の取引先の情報に影響する可能性があるため、対象資料や確認方法を限定することが重要です。
15. 秘密保持及び再委託
製造業の取引では、製品図面、製造方法、原価情報、取引条件などの機密情報を共有することがあります。合意書には、秘密情報の目的外利用や第三者への開示を禁止する条項を設けます。また、生産準備作業の一部を外部業者に再委託する場合には、事前承認の要否、再委託先の管理責任、秘密保持義務などを明確にします。
16. 契約期間、解除及び損害賠償
合意書の有効期間、解除事由、契約終了後の費用精算について定めます。契約が終了しても、すでに発生した費用の支払義務や秘密保持義務などが残る場合があります。そのため、契約終了後も存続する条項を明確にしておくことが望まれます。また、契約違反によって損害が発生した場合の賠償範囲や、不可抗力による履行遅延への対応についても検討します。
生産準備費用の分担合意書の作成方法
ステップ1:対象製品と生産準備作業を整理する
まず、合意書の対象となる製品と、量産開始までに必要な準備作業を整理します。製品仕様書や生産計画書などを参考に、金型製作、設備導入、試作、検査などの作業を洗い出します。
ステップ2:生産準備費用を算出する
次に、各作業に必要な費用を見積もります。外部業者への発注費用だけでなく、社内で発生する設計費や作業費なども必要に応じて整理します。費用の二重計上や対象外費用の混入を防ぐため、算定根拠を明確にすることが重要です。
ステップ3:費用負担割合と回収方法を決める
発注者と製造受託者が協議し、費用項目ごとの負担割合を決定します。一括払い、分割払い、製品単価への上乗せなど、取引の実態に適した回収方法を選択します。製品単価による回収を採用する場合には、予定数量に達しなかった場合の精算方法も合わせて検討します。
ステップ4:設備の所有権と変更時の対応を定める
金型や設備の所有権、保管場所、維持管理責任を明確にします。また、仕様変更、発注数量の減少、生産中止などが発生した場合の手続きも定めます。
ステップ5:内容を確認して合意書を締結する
最後に、費用明細、負担割合、支払期限、設備の所有権などを双方で確認します。必要に応じて見積書や費用分担表を別紙として添付し、当事者が署名または記名押印する方法や、電子契約によって締結する方法を選択します。
生産準備費用の分担合意書を作成する際の注意点
費用負担と所有権を混同しない
生産準備費用を負担したからといって、必ずしも設備や金型の所有権が取得できるわけではありません。費用負担と所有権は別の事項として定める必要があります。特に、発注者が費用を負担し、製造受託者が設備を保管・使用する場合には、所有者と管理者の責任範囲を明確にすることが重要です。
予定数量を発注保証と誤認しない
生産準備費用の算定に使用する予定生産数量は、必ずしも発注者による購入保証を意味しません。発注数量を保証する場合には、最低購入数量、対象期間、未達時の対応などを明確に定める必要があります。
追加費用は事前承認を原則とする
仕様変更や設備の追加などによって費用が増加する場合には、事前に見積書を提出し、承認を得る手続きを設けることが望まれます。事後的な請求だけでは、費用の必要性や負担割合をめぐるトラブルにつながる可能性があります。
未回収費用の精算条件を具体的にする
生産中止や発注数量の減少が生じた場合に備えて、未回収費用の計算方法を定めておくことが重要です。ただし、製造受託者が支出した費用のすべてを、無条件で発注者に請求できると定めることが適切とは限りません。費用発生の原因、事前承認の有無、回収済み金額、設備の残存価値などを考慮し、合理的な精算条件を設ける必要があります。
関連法令との整合性を確認する
製造委託取引では、取引当事者の規模や取引内容によって、中小受託取引適正化法(取適法)などの法令が適用される場合があります。また、製造委託における費用負担の一方的な押し付けや、不当な代金減額などが問題となる可能性もあります。契約書の内容だけでなく、実際の取引方法や費用負担の決定過程についても、適用法令に照らして確認することが重要です。
基本契約書や個別契約書との関係を明確にする
生産準備費用の分担合意書は、製造委託基本契約書や個別発注書と併用されることがあります。複数の契約書で費用負担や所有権に関する定めが異なる場合、どの契約が優先されるのか不明確になるおそれがあります。そのため、関連契約との優先関係を定め、内容に矛盾がないか確認することが大切です。
生産準備費用の分担合意書に関するよくある質問
Q. 生産準備費用は必ず発注者が負担する必要がありますか?
必ずしも発注者が全額を負担するとは限りません。費用の性質や取引条件に応じて、発注者と製造受託者が分担することもあります。ただし、適用される法令や取引上の優越的な地位の利用に関する規制などを踏まえ、不当な費用負担の押し付けにならないよう注意する必要があります。
Q. 生産準備費用を製品単価に含めてもよいですか?
当事者間で合意したうえで、製品単価に生産準備費用を含める方法は考えられます。その場合には、回収対象金額、製品1個当たりの加算額、回収予定数量、回収完了後の単価などを明確にしておくことが重要です。
Q. 生産が中止された場合、未回収費用はどうなりますか?
未回収費用の取扱いは、合意書の内容や生産中止の原因などによって異なります。あらかじめ精算方法を定めておけば、すでに発生した費用や設備の残存価値を踏まえて協議しやすくなります。
Q. 金型の所有権は費用を負担した側に帰属しますか?
費用負担だけで所有権の帰属が一律に決まるわけではありません。所有権の帰属や移転条件は、契約内容や取引の実態などによって判断されます。そのため、合意書に所有者、所有権の移転時期、保管・返却条件を明記することが重要です。
Q. 生産準備費用の分担合意書は電子契約でも締結できますか?
一般的には、電子契約によって締結することも可能です。電子契約を利用する場合には、当事者の合意内容を確認できることに加え、締結者の権限や電子記録の保存方法などにも注意する必要があります。
まとめ
生産準備費用の分担合意書は、製造業において量産開始前に発生する金型製作費、設備導入費、試作費などの負担条件を明確にするための重要な書類です。特に、製造受託者が初期費用を先行負担する取引では、費用の回収方法や未回収費用の精算条件を事前に定めておくことが重要になります。合意書を作成する際には、次の事項を確認しましょう。
- 対象製品と生産準備作業の範囲を明確にする
- 費用項目ごとの負担割合を具体的に定める
- 支払方法や製品単価による回収条件を整理する
- 金型・設備・治工具の所有権と管理責任を明確にする
- 仕様変更や追加費用の承認手続きを設ける
- 発注数量の減少や生産中止時の精算方法を定める
- 関連契約及び適用法令との整合性を確認する
これらの事項を適切に取り決めることで、費用負担をめぐる認識の違いを減らし、発注者と製造受託者の間で円滑な製造取引を進めやすくなります。生産準備費用の分担合意書のひな形を活用する際には、対象製品、設備の専用性、発注条件、費用回収方法などに応じて内容を調整することが大切です。