ローン申込関連書類(バイクショップ)とは?
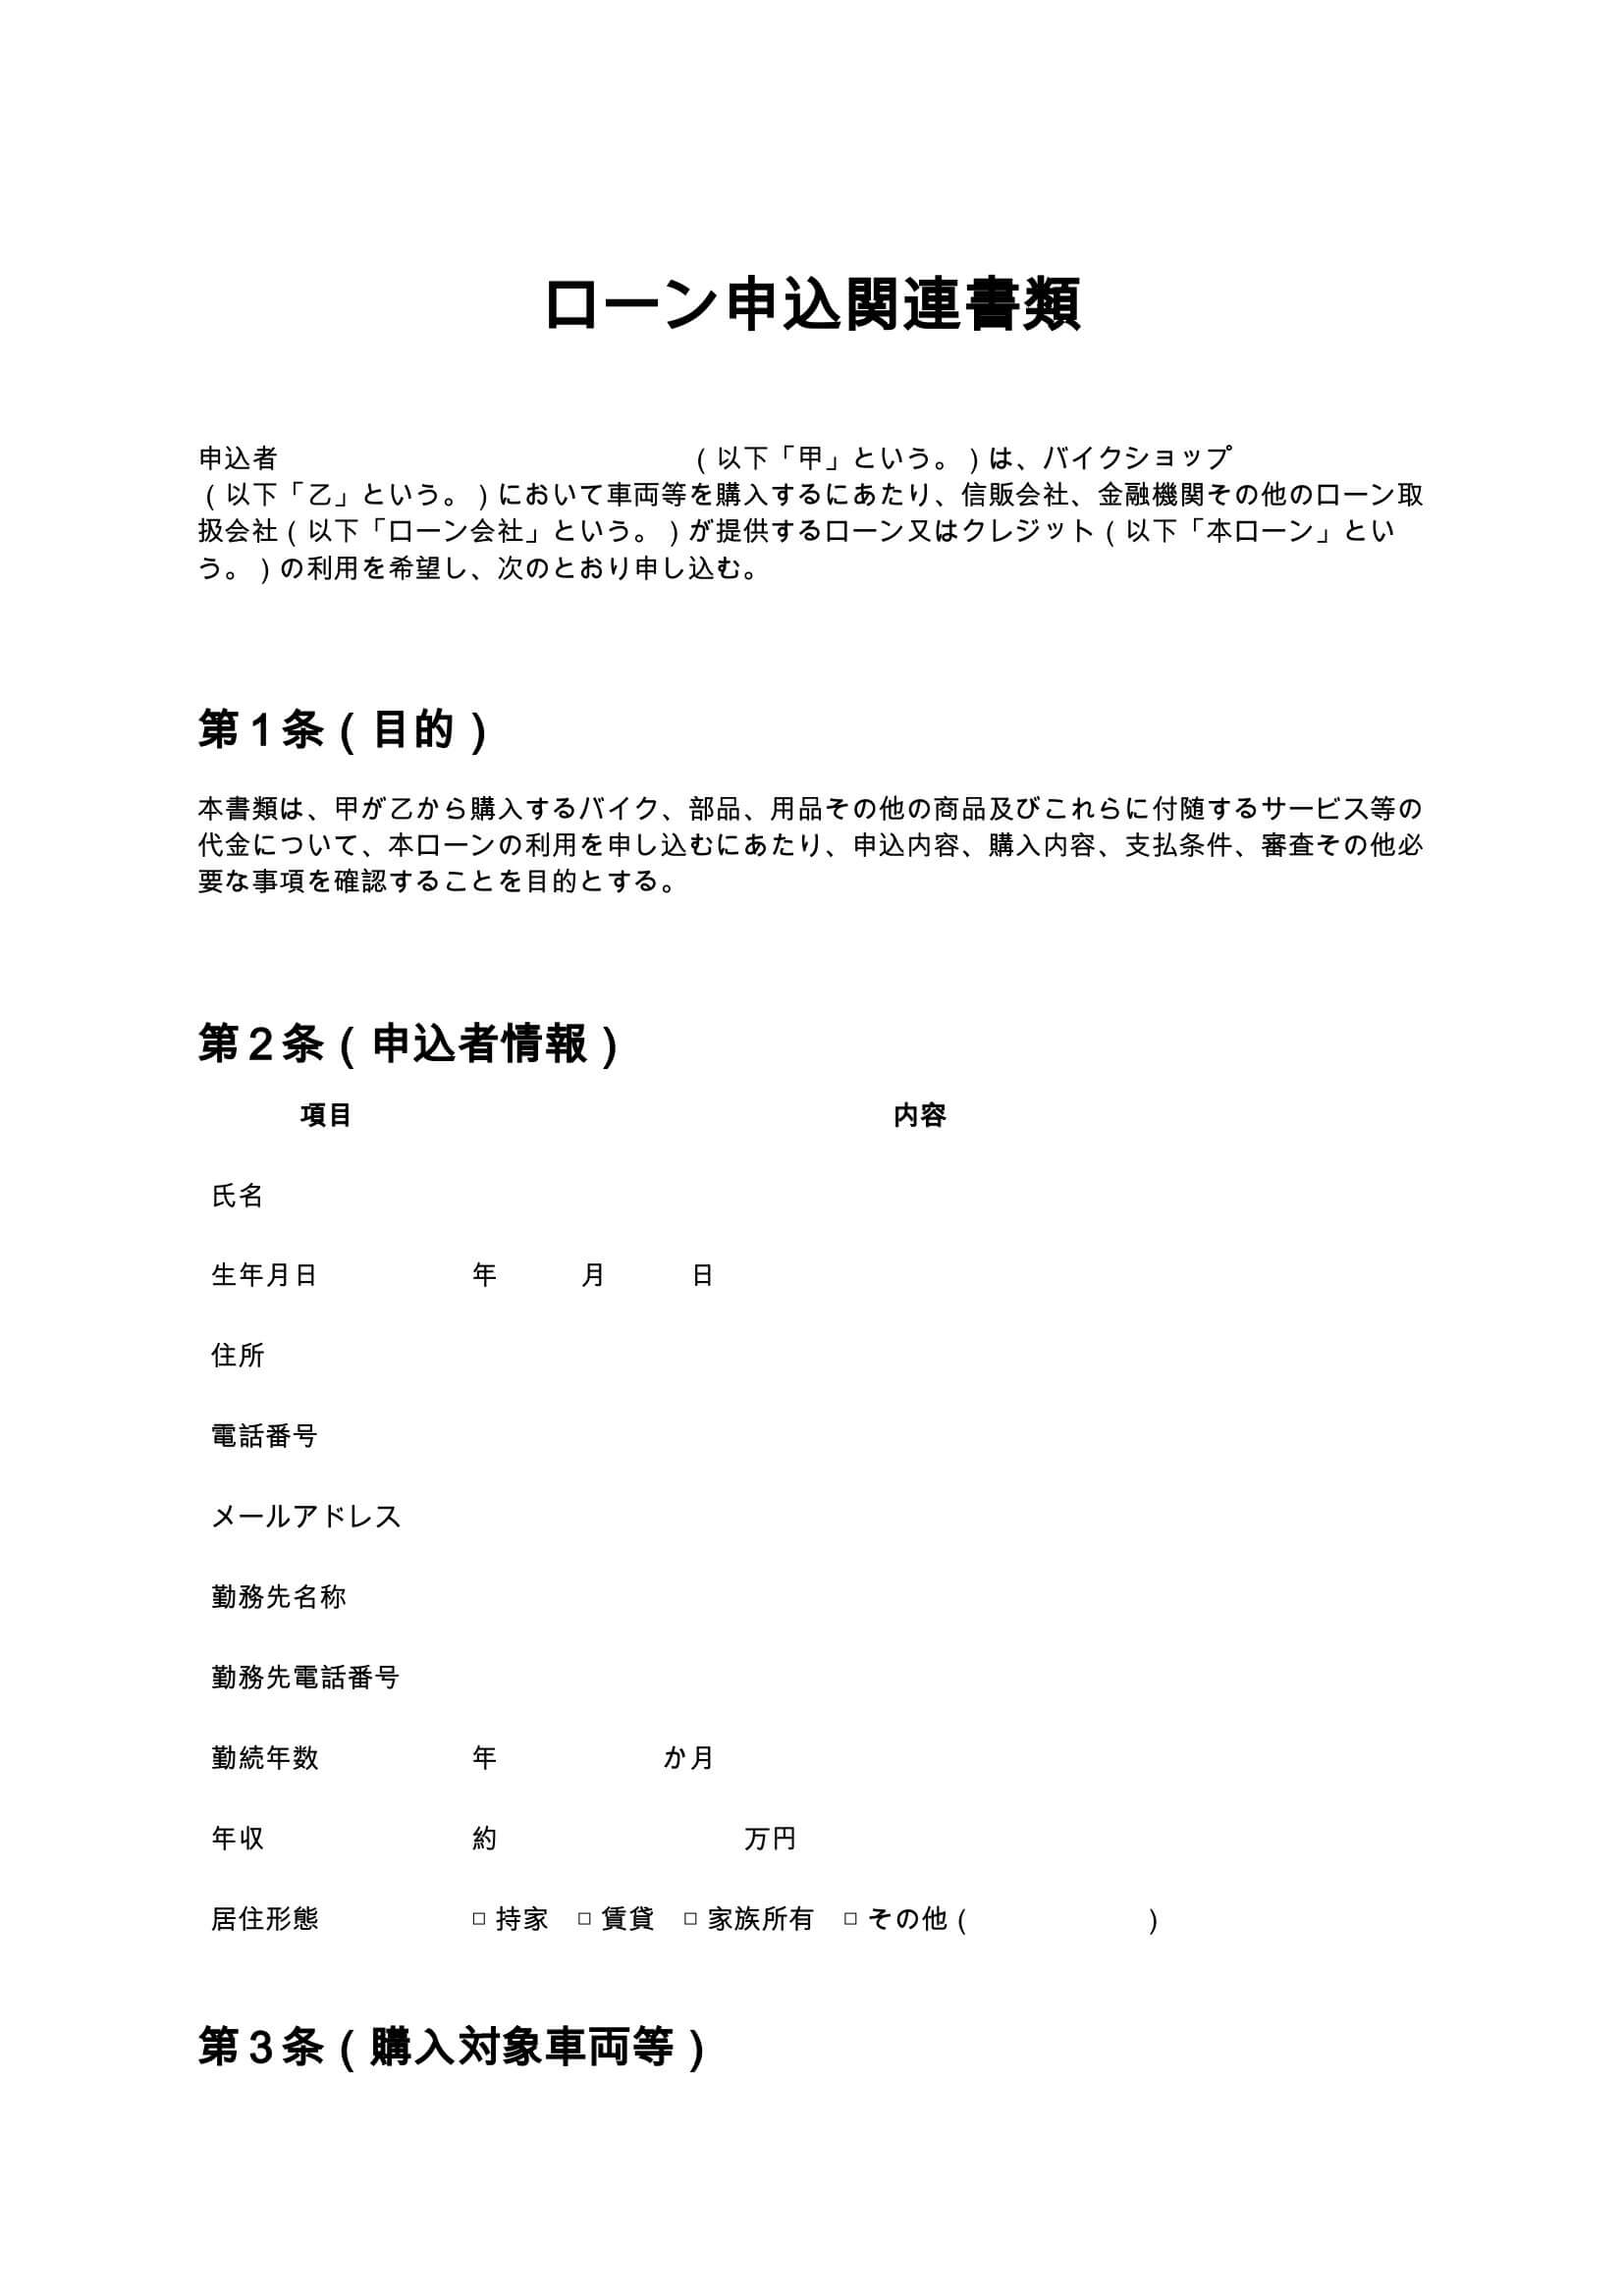
ローン申込関連書類(バイクショップ)とは、バイクショップで新車・中古車などを購入する際、購入者が信販会社や金融機関等のローンを利用する場合に、申込内容や確認事項を整理するための書類です。バイクは車両本体だけでなく、部品・用品、登録費用、整備費用などを含めると購入金額が大きくなることがあり、ローンを利用して購入するケースも少なくありません。その際には、単にローン申込金額を記載するだけではなく、購入する車両、頭金、下取車両、支払回数、審査、必要書類、個人情報の取扱いなどについて整理しておくことが重要です。ローン申込関連書類を作成する主な目的は、次のとおりです。
- ローンの対象となるバイクや購入代金を明確にする
- 頭金やローン申込金額、支払回数などの希望条件を整理する
- ローン会社による審査が必要であることを確認する
- 申込者が提出する情報や必要書類を整理する
- ローン申込みとバイクの売買契約との関係を明確にする
- 審査結果や納車時期をめぐる認識の相違を防止する
バイクショップ側にとっては、ローン申込みを受け付けたこととローン契約が成立したことを区別し、さらにローン申込みと車両売買契約の関係を整理しておくことが、トラブル防止につながります。
ローン申込関連書類が必要となるケース
ローン申込関連書類は、バイクショップにおいて購入者がローンやクレジットを利用して車両を購入するときに活用できます。代表的な利用ケースとして、次のような場面があります。
- 新車のバイクをローンで購入する場合
- 中古バイクをローンで購入する場合
- 車両本体に加えて部品・用品や登録費用などもローン対象とする場合
- 購入者が頭金を支払い、残額についてローンを申し込む場合
- 下取車両の査定額を購入代金に充当する場合
- ボーナス払いを併用したローンを希望する場合
- ローン審査後に購入車両や申込金額を変更する可能性がある場合
特に中古バイクの場合は、車両ごとに販売価格や諸費用が異なるため、どの車両について、いくらのローンを申し込んだのかを明確にしておくことが重要です。また、ローン申込みを受け付けた段階では審査結果が確定していないため、審査結果が出る前に購入者が「もう購入できることが決まった」と認識してしまうことも考えられます。そのため、ローン申込関連書類では、申込み、審査、ローン契約成立、車両売買、登録、納車という各段階を区別して記載しておくことが実務上のポイントとなります。
ローン申込関連書類に盛り込むべき主な項目
バイクショップ向けのローン申込関連書類では、主に次の事項を整理します。
- 申込者の氏名・住所・連絡先
- 勤務先や年収などの申込情報
- 購入するバイクのメーカー・車名・年式等
- 車両本体価格や部品・用品代
- 登録費用その他の諸費用
- 頭金
- 下取車両の充当額
- ローン申込金額
- 支払回数
- ボーナス払いの有無
- ローン審査に関する確認事項
- 必要書類
- 個人情報の取扱い
- ローン契約と車両売買契約との関係
- 申込内容を変更する場合の取扱い
- ローン申込みを取り消す場合の取扱い
- 納車との関係
- 所有権に関する確認
これらを一つの書類として整理しておけば、購入者とバイクショップの双方がローン申込みの内容を確認しやすくなります。
条項ごとの解説と実務ポイント
1. 申込者情報
ローン申込みでは、まず申込者を特定する情報を記載します。
氏名、生年月日、住所、電話番号、メールアドレスなどの基本情報に加えて、必要に応じて勤務先、勤務先電話番号、勤続年数、年収、居住形態などを記載できるようにします。
ただし、実際にローン審査で必要となる情報については、利用するローン会社によって異なります。
そのため、バイクショップ独自のローン申込関連書類と、ローン会社所定の正式な申込書を混同しないことが重要です。
2. 購入対象車両等
どのバイクの購入についてローンを申し込むのかを明確にします。メーカー、車名・モデル、年式、車台番号、排気量、新車・中古車の区分などを記載できるようにしておくと、対象車両を特定しやすくなります。
さらに、
- 車両本体価格
- 部品・用品代
- 登録・諸費用
- その他費用
- 購入代金合計
なども整理しておくと、ローン申込金額の根拠が分かりやすくなります。
3. ローン申込内容
ローン申込関連書類の中心となる項目です。購入代金合計に対して、購入者が頭金としていくら支払い、下取車両をいくら充当し、残額のうちいくらをローンとして申し込むのかを整理します。また、支払回数やボーナス払いの有無、希望する支払開始月なども記載できるようにします。ここで重要なのは、購入者が記載した内容がそのまま最終的なローン条件になるとは限らないことです。実際の契約条件については、ローン会社による審査や正式な契約手続に従うことになります。
4. ローン審査
ローンを利用する場合、ローン会社所定の審査が行われます。
そのため、ローン申込関連書類には、
- 申込みだけではローン利用が確定しないこと
- ローン会社による審査があること
- 希望条件どおりに承認されない場合があること
- バイクショップが審査結果を保証するものではないこと
などを明記しておくことが重要です。購入者が「ショップで申込書を書いたからローンが通った」と誤解しないよう、申込受付と審査承認を明確に区別します。
5. 申告内容の正確性
申込者が提供する情報について、正確かつ最新の内容を申告することを確認します。氏名や住所だけでなく、勤務先、年収その他ローン申込みに必要となる情報について虚偽の申告があると、審査やその後の契約手続に影響する可能性があります。また、申込みから契約成立までの間に住所や勤務先などが変更された場合に、必要に応じて変更内容を申し出ることも定めておくとよいでしょう。
6. 必要書類
ローン申込みでは、本人確認書類などの提出を求められることがあります。
ひな形では、
- 運転免許証等の本人確認書類
- 収入を確認できる書類
- 住所を確認できる書類
- 銀行口座に関する書類
- その他ローン会社が指定する書類
などを確認できるようにしています。実際の必要書類はローン会社や申込内容によって異なるため、ショップ側が一律に決めるのではなく、利用するローン会社の案内に合わせる必要があります。
7. 個人情報の取扱い
ローン申込みでは、申込者の氏名、住所、勤務先、連絡先などさまざまな個人情報を取り扱います。バイクショップが申込手続を仲介する場合には、ローン申込みに必要な範囲で、購入者から取得した情報をローン会社へ提供する場面も想定されます。そのため、ローン申込関連書類では、個人情報がローン申込手続等のために利用・提供されることを確認できるようにします。一方、ローン会社に提供された後の個人情報や信用情報の取扱いについては、ローン会社所定の申込規約等に従うことになります。
8. ローン契約の成立
バイクショップでローンの申込みを行ったことと、ローン契約が成立したことは同じではありません。ローン契約そのものは、ローン会社所定の手続に従って申込者とローン会社との間で成立します。そのため、ショップが用意するローン申込関連書類についても、ローン会社との正式な契約書に代わるものではないことを明確にしておくことが重要です。金利、手数料、支払総額、支払日、遅延時の取扱いなどについても、正式なローン契約やローン会社の規約を確認する必要があります。
9. 車両売買契約との関係
特に重要なのが、ローン申込みとバイクの売買契約との関係です。
ローン審査が否決されたからといって、車両の売買契約が必ず自動的に解除されるとは限りません。
その取扱いは、バイクショップと購入者との間で締結する注文書、売買契約書、キャンセル規定その他の合意内容によって整理する必要があります。
ローンが利用できなかった場合に、
- 売買契約を解除するのか
- 現金等の別の方法で支払うのか
- 別のローン会社へ申し込むのか
- 購入する車両を変更するのか
といった点について、あらかじめ取扱いを明確にしておくとトラブルを防ぎやすくなります。
10. 頭金・申込金等
ローン審査前に頭金や申込金等を受け取る場合は、その金銭の性質と返還条件を明確にしておく必要があります。特にローン審査が承認されなかった場合、既に支払われた金銭を返還するのか、別の購入方法に充当するのかなどについて認識の相違が生じる可能性があります。そのため、ローン申込関連書類だけで完結させるのではなく、車両売買契約や注文書などの規定と整合させることが重要です。
11. 下取車両
購入者が現在所有しているバイクを下取りに出し、その査定額を新しいバイクの購入代金に充当するケースもあります。この場合には、下取車両のメーカー、車名、年式、車台番号、査定額、購入代金への充当額などを記録します。また、下取車両にローン残債がある場合には、残債の精算や所有権解除等の手続が必要になる場合があります。下取条件は購入代金やローン申込金額にも影響するため、ローン申込内容とあわせて整理しておくと分かりやすくなります。
12. 申込内容の変更
ローンを申し込んだ後に、
- 購入するバイクを変更する
- オプション用品を追加する
- 頭金を変更する
- ローン申込金額を変更する
- 支払回数を変更する
といったケースも考えられます。申込内容が変更されれば、再審査や申込手続のやり直しが必要になる場合があります。最初の審査で承認されていたとしても、変更後の条件について同じ結果になるとは限らないため、変更時の取扱いを明記しておくことが重要です。
13. ローン申込みの取消し
購入者が審査途中でローン申込みを取り消したいと申し出る場合もあります。その場合には、バイクショップだけでなく、申込状況によってローン会社側で取消手続が必要になることがあります。また、ローン申込みの取消しと、バイクそのものの購入キャンセルは別の問題として整理する必要があります。ローンを取り消せば自動的に車両の注文もキャンセルされると購入者が認識していると、後からトラブルになる可能性があります。そのため、両者の関係を明確にしておくことが大切です。
14. 納車との関係
ローンを利用する場合、審査や契約手続の進捗によって、車両の登録や納車準備の日程に影響が出る場合があります。特に購入者が特定の日までの納車を希望している場合には注意が必要です。ローン審査の完了時期をショップ側が確約できない場合は、審査状況等によって予定していた納車日が変更される可能性があることを事前に確認しておくとよいでしょう。
15. 所有権に関する確認
利用するローンやクレジットの契約内容によっては、購入したバイクについて所有権留保等が設定される場合があります。その場合の車両の所有権や、完済後の手続などについては、実際に利用するローン会社との契約内容に従います。バイクショップ独自の申込関連書類で一律の取扱いを定めるのではなく、正式なローン契約の内容を確認することが重要です。
ローン申込関連書類を作成する際の注意点
ローン申込関連書類を実際にバイクショップで利用する場合には、いくつか注意しておきたいポイントがあります。
- ローン会社所定の申込書と混同しない
バイクショップが作成する確認書類は、原則としてローン会社との正式な契約書そのものではありません。書類の役割を明確にしましょう。 - 実際に利用するローン会社の規約と整合させる
必要書類、審査方法、個人情報の取扱い、契約成立時期などはローン会社によって異なります。 - ローン申込みと車両売買契約を区別する
ローン審査が否決された場合の売買契約の取扱いについて、注文書や売買契約書等と整合させることが重要です。 - 審査結果を保証するような表現を避ける
バイクショップがローン会社の審査結果を決定するわけではないため、審査通過を確約するような案内は避ける必要があります。 - 個人情報を適切に管理する
ローン申込みでは勤務先や年収など重要な個人情報を取り扱う可能性があるため、取得目的や提供先を整理し、適切な管理を行うことが重要です。 - 申込内容を変更した場合は記録を残す
車両価格、頭金、支払回数などを変更した場合には、変更後の内容について再度確認できるようにしておきましょう。
バイクショップでローン申込関連書類を活用するメリット
ローン申込関連書類を整備するメリットは、単に申込情報を記録できることだけではありません。購入者にとっては、自分がどの車両について、いくらのローンを、どのような支払条件で申し込んでいるのかを確認しやすくなります。
一方、バイクショップにとっては、
- 申込内容の聞き間違いを防ぎやすい
- ローン審査前後の状況を整理しやすい
- 頭金や下取金額を確認しやすい
- 審査否決時の認識違いを防ぎやすい
- 申込変更や取消しの経緯を記録しやすい
- 納車までの手続を管理しやすい
といったメリットがあります。特に、バイクの売買では車両の確保、登録、整備、部品取付けなど複数の手続が並行して進むことがあります。そのため、ローンの審査状況と車両販売の進捗を整理できる書類を用意しておくことは、店舗業務の管理という観点からも有効です。
他の書類と組み合わせて使用することが重要
ローン申込関連書類だけですべてのバイク販売手続を完結させるのではなく、取引内容に応じて他の書類と組み合わせて使用することが重要です。
例えば、
- バイク売買契約書
- 車両注文書
- 見積書
- 下取車両に関する書類
- キャンセルに関する確認書
- 納車確認書
- 保証内容に関する書類
- ローン会社所定の申込書・契約書
などが考えられます。各書類の内容に矛盾があると、ローン審査が否決された場合や購入者がキャンセルを希望した場合などに問題となる可能性があります。そのため、ローン申込関連書類を導入する際には、店舗で使用している注文書や売買契約書なども含めて、書類全体の内容を確認するとよいでしょう。
電子契約でローン申込関連書類を管理する場合
バイクショップでは、ローン申込みに関連する確認書類について電子化を検討することもできます。電子化することで、申込者情報、購入対象車両、ローン希望条件、確認事項などを店舗側と購入者側で確認し、書類を管理しやすくなります。特に複数店舗を運営している場合や、販売担当者ごとに書類管理の方法が異なっている場合には、電子的な管理方法を統一することで確認漏れを防ぎやすくなります。ただし、ローン会社が指定する正式な申込手続や本人確認方法等がある場合には、その方法に従う必要があります。ショップ独自の確認書類を電子化する場合と、ローン会社との正式な契約手続は区別して運用することが重要です。
まとめ
ローン申込関連書類(バイクショップ)は、バイク購入時にローンを利用する購入者について、購入対象車両、購入代金、頭金、ローン申込金額、支払条件、審査、必要書類、個人情報の取扱いなどを整理するための書類です。ローンを利用したバイク購入では、申込み、審査、ローン契約、車両売買契約、登録、納車と複数の手続が関係します。そのため、それぞれの段階を区別し、購入者とバイクショップの認識をそろえておくことが重要です。特に、ローン審査が承認されなかった場合の車両売買契約の取扱い、申込内容を変更した場合の再審査、ローン申込みを取り消した場合の車両注文の取扱いなどは、トラブルにつながりやすいポイントです。ローン申込関連書類を整備し、車両売買契約書や注文書、ローン会社所定の申込書などと組み合わせて使用することで、バイク販売におけるローン手続を整理しやすくなります。