ローン残債確認書(バイクショップ)とは?
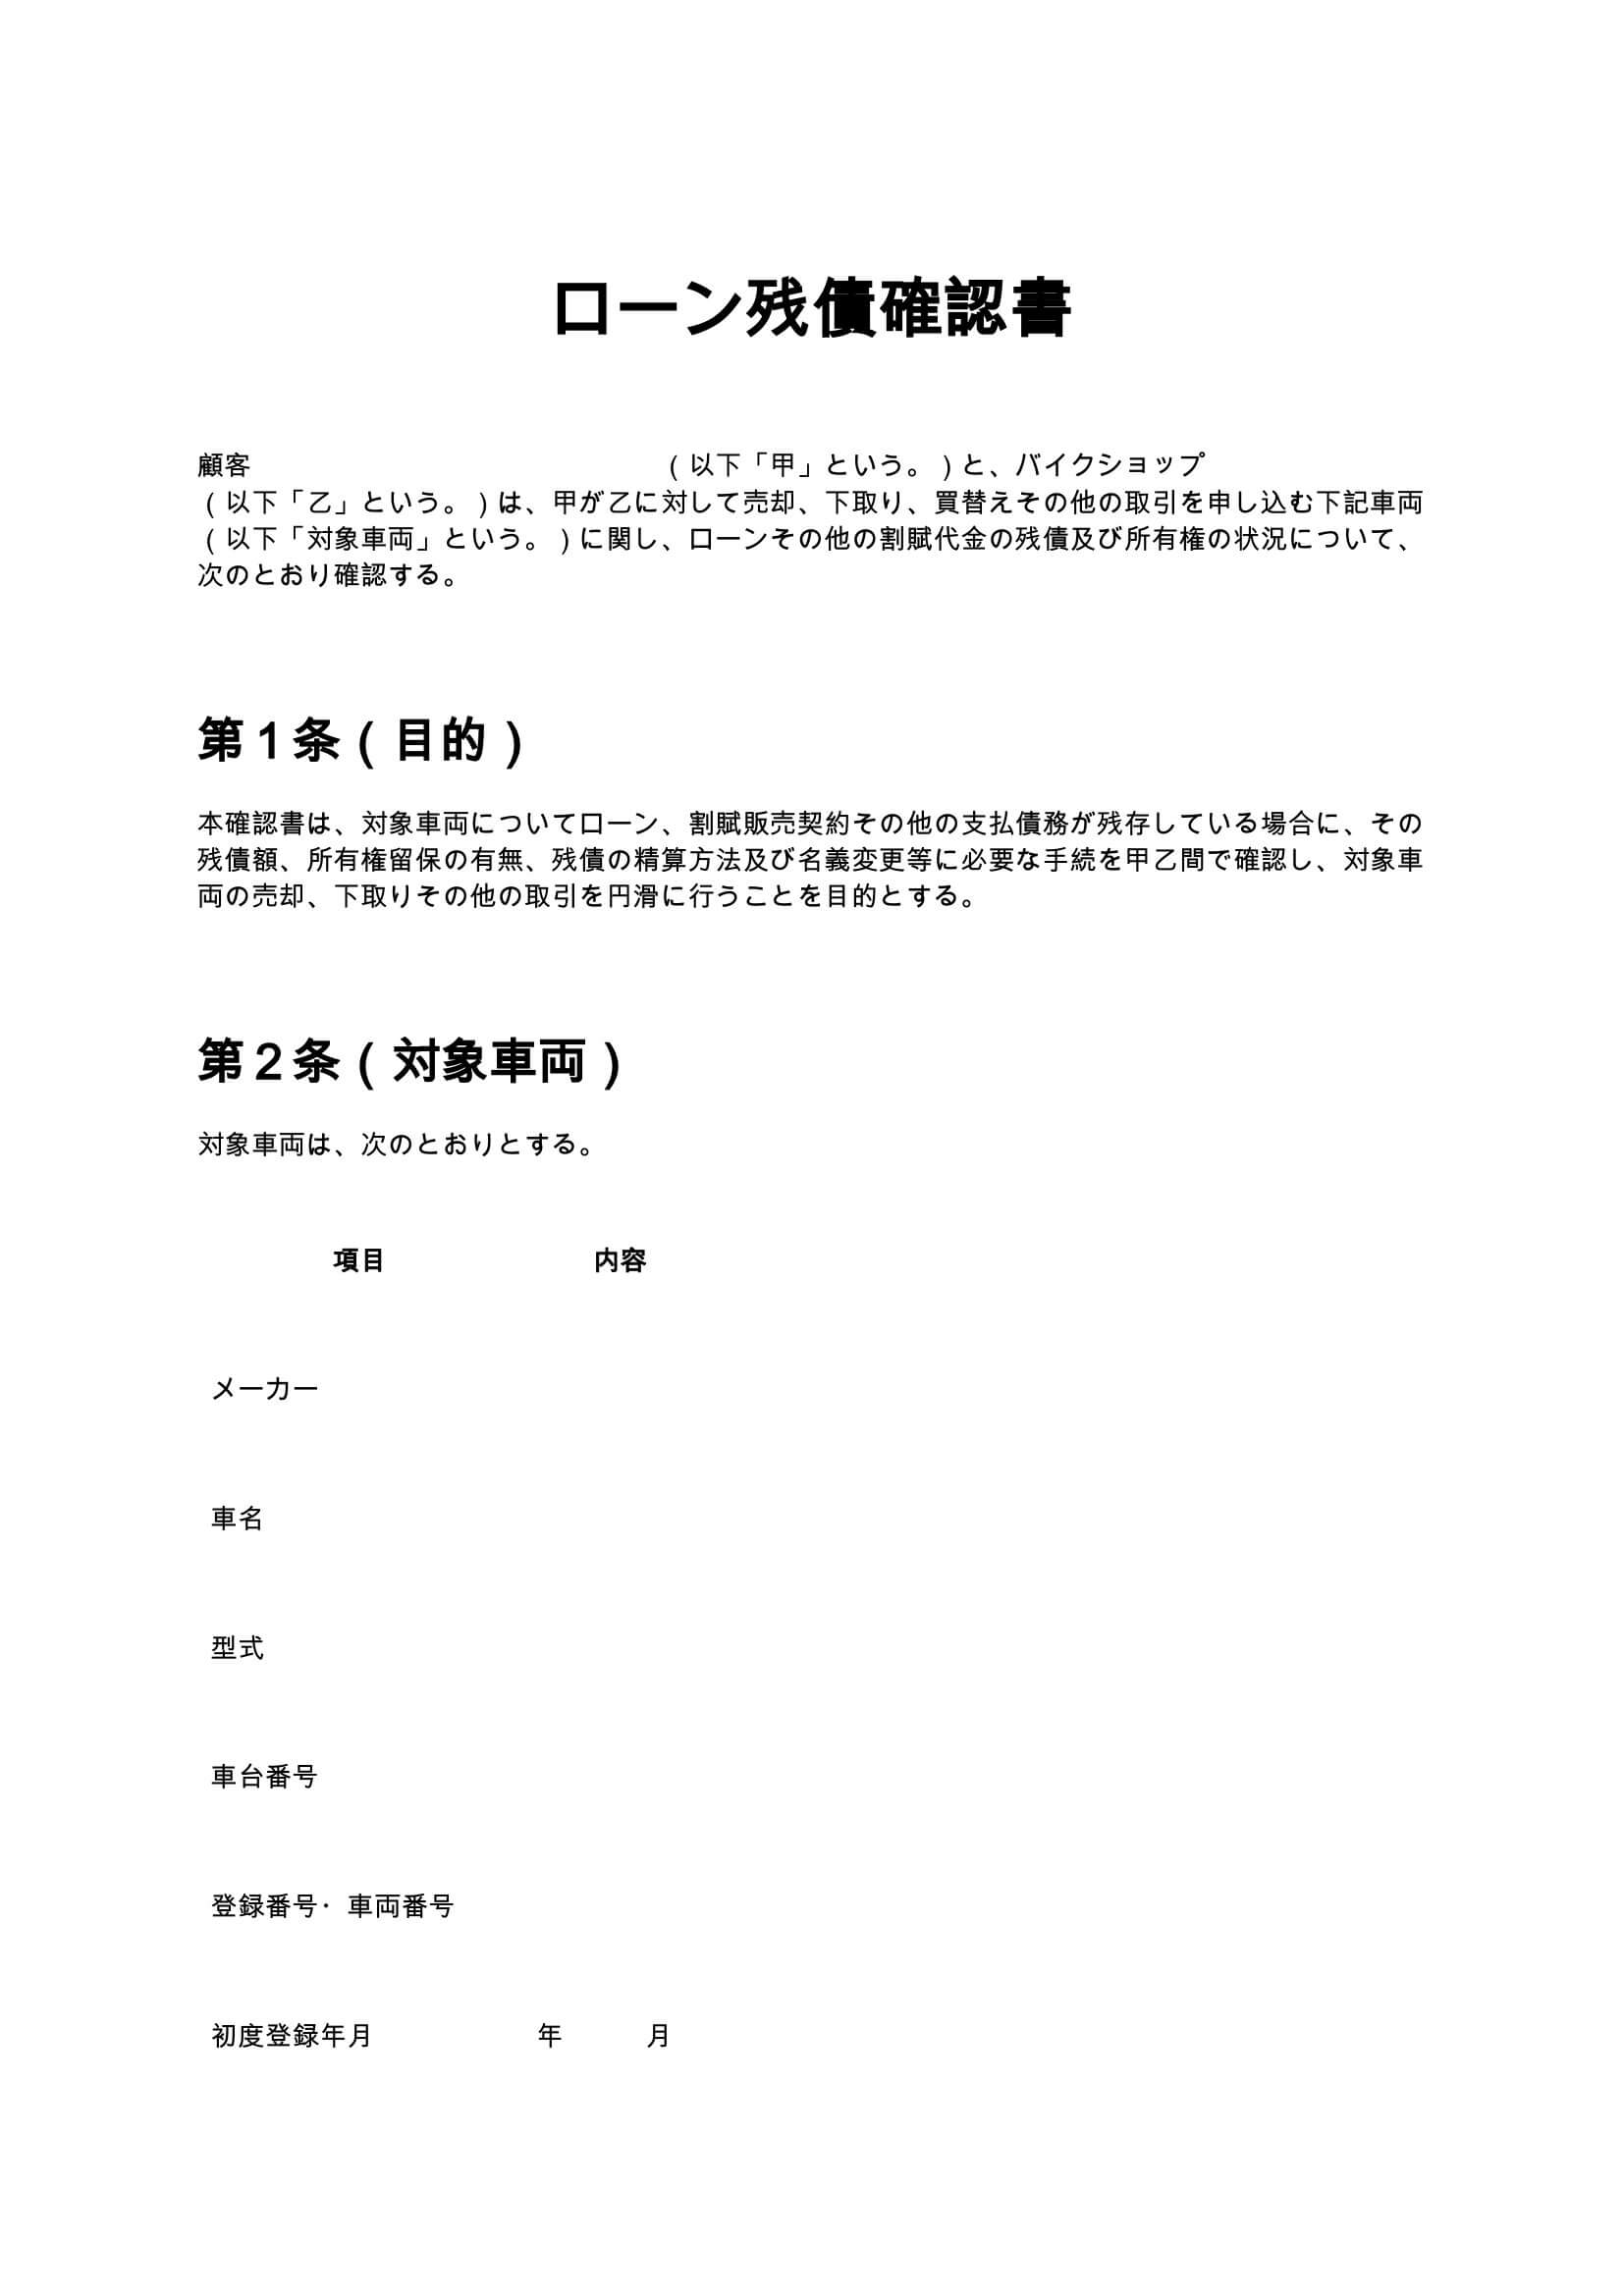
ローン残債確認書(バイクショップ)とは、バイクの売却・下取り・買替えなどを行う際に、対象車両に残っているローンの支払状況や残債額、所有権留保の有無、残債の精算方法などを確認するための書類です。バイクをローンで購入した場合、購入者が毎月の返済を続けていても、契約内容によっては信販会社や販売会社が車両の所有者となっていることがあります。このような状態でバイクを売却・下取りする場合、残債の精算や所有権解除などの手続が必要になることがあります。ローン残債確認書を作成する主な目的は、以下のとおりです。
- バイクに残っているローンの残債額を明確にすること
- ローン契約先や契約名義人を確認すること
- 所有権留保の有無を確認すること
- 残債の一括返済方法や費用負担を明確にすること
- 所有権解除や名義変更に必要な手続を整理すること
- バイクショップと顧客間の認識の相違を防止すること
特に中古バイクの買取や下取りでは、車両の査定価格とローン残債額の関係によって、顧客への支払金額や追加の精算金額が変わる場合があります。そのため、ローン残債確認書は、金銭面や権利関係に関するトラブルを防ぎ、安心して車両取引を進めるために役立つ書類です。
ローン残債確認書が必要となるケース
ローン残債確認書は、バイクショップがローン返済中の車両を取り扱う際に活用できます。代表的な利用ケースは以下のとおりです。
1. ローン返済中のバイクを買い取る場合
顧客がローン返済中のバイクを売却する場合、バイクショップは残債額や所有権の状況を確認する必要があります。例えば、買取査定額が50万円でローン残債が30万円の場合、残債を精算したうえで差額20万円を顧客に支払う方法が考えられます。ただし、実際の精算金額は利息や手数料、精算日などによって変動することがあるため、ローン会社が提示する一括返済額を確認することが重要です。
2. バイクの下取り・買替えを行う場合
顧客が現在所有するバイクを下取りに出し、新しいバイクを購入する場合にも、ローン残債確認書が役立ちます。下取り価格よりローン残債が多い場合は、不足額を顧客が負担する必要が生じることがあります。この場合、以下の事項を明確にしておくことが重要です。
- 現在のバイクの下取り価格
- ローンの一括返済予定額
- 下取り価格と残債額との差額
- 不足額が発生する場合の支払方法
- 新しいバイクの購入代金との精算方法
これらを事前に確認することで、買替え時の支払条件を明確にできます。
3. 所有権留保が設定されている場合
ローン契約によっては、完済まで信販会社や販売会社がバイクの所有権を留保している場合があります。この場合、ローンの完済後に所有権解除の手続を行う必要が生じることがあります。ローン残債確認書では、所有権留保の有無や所有者の情報を確認し、所有権解除に必要な書類や手続について整理します。
4. バイクショップが残債を代理精算する場合
バイクショップが顧客に代わってローン会社へ残債を支払う場合にも、ローン残債確認書を使用できます。代理精算を行う際は、精算金額、支払先、支払期日、顧客との精算方法などを明確にすることが重要です。なお、バイクショップが代理で残債を支払うことと、ローン契約上の債務者が変更されることは別の問題です。代理精算によって顧客の債務がいつ消滅するのかについては、ローン契約及び債権者の取扱いを確認する必要があります。
ローン残債確認書に記載すべき主な項目
ローン残債確認書を作成する際は、車両情報だけでなく、ローン契約状況や精算方法なども記載することが重要です。主な記載項目は以下のとおりです。
- 確認書の目的
- 対象車両のメーカー・車名・車台番号
- ローン契約先及び契約番号
- ローン残債額及び確認日
- 所有権留保の有無
- 残債の精算方法及び精算予定日
- 買取価格・下取り価格との差額
- 所有権解除及び名義変更の方法
- 必要書類及び費用負担
- 申告内容に相違があった場合の対応
- 個人情報の取扱い
- 顧客及びバイクショップの署名欄
これらの項目を整理することで、取引に必要な情報を確認しやすくなります。
ローン残債確認書の主な条項と解説
1. 対象車両に関する条項
対象車両に関する条項では、ローン残債確認の対象となるバイクを特定します。メーカー、車名、型式、車台番号、登録番号・車両番号、初度登録年月、走行距離などを記載します。特に車台番号は、対象車両を識別するうえで重要な情報です。複数のバイクを所有している顧客や、同じ車種を複数台取り扱うバイクショップでは、対象車両を誤認しないよう正確に記載する必要があります。
2. ローン契約状況に関する条項
ローン契約状況に関する条項では、ローン契約先、契約番号、契約名義人、残債額、支払状況などを確認します。顧客から口頭で残債額を聞くだけでは、実際の一括返済額と異なる可能性があります。そのため、可能な限りローン会社が発行する残高証明書や一括返済額の案内などを確認することが望まれます。また、返済の延滞がある場合には、通常の残債額に加えて遅延損害金などが発生している可能性があるため、精算条件を慎重に確認する必要があります。
3. 所有権留保に関する条項
所有権留保とは、ローンや割賦販売契約などにおいて、代金が完済されるまで販売会社や信販会社などが車両の所有権を留保する仕組みです。所有権留保が設定されている場合、顧客がバイクを使用していても、自由に所有権を移転できるとは限りません。そのため、確認書では以下の事項を確認します。
- 車両の所有者が誰であるか
- 所有権留保が設定されているか
- 所有権解除に必要な条件
- 所有権解除に必要な書類
- 所有権解除手続を担当する者
なお、バイクの排気量や登録区分によって使用する書類や手続が異なるため、対象車両に応じた確認が必要です。
4. 残債精算方法に関する条項
残債精算方法に関する条項は、ローン残債確認書の中でも特に重要な項目です。残債の精算方法としては、顧客自身が完済する方法や、バイクショップが顧客に代わってローン会社へ支払う方法などがあります。例えば、バイクの買取価格が40万円で、ローンの一括返済額が25万円の場合、差額15万円を顧客に支払う方法が考えられます。一方、買取価格が30万円で、一括返済額が45万円の場合は、15万円の不足額が発生します。不足額が発生する場合には、その負担者や支払期日、支払方法について事前に合意しておくことが重要です。
5. 所有権解除・名義変更に関する条項
ローン残債を完済した後も、所有権解除や名義変更の手続が必要となる場合があります。確認書では、手続に必要な書類の取得方法や担当者、実施時期などを整理します。また、所有権解除に時間がかかる場合には、車両の引渡しや買取代金の支払時期にも影響する可能性があります。そのため、残債の精算から所有権解除、名義変更までの流れを事前に確認しておくことが望まれます。
6. 必要書類に関する条項
ローン残債の精算や所有権解除を進める際には、ローン契約内容や車両の所有者を確認できる書類などが必要になることがあります。具体的には、次のような書類が考えられます。
- ローン契約内容を確認できる書類
- ローン残高証明書
- 一括返済額の案内
- 車検証その他の車両登録書類
- 所有権解除に必要な書類
- 本人確認書類
- その他ローン会社や関係機関が指定する書類
必要書類はローン会社や対象車両の登録区分によって異なるため、事前に確認することが重要です。
7. 費用負担に関する条項
ローンの一括返済や所有権解除に伴って、手数料などの費用が発生する場合があります。費用負担について明確な合意がない場合、顧客とバイクショップの間でトラブルになる可能性があります。そのため、確認書では、ローンの一括返済に伴う手数料、所有権解除費用、名義変更費用などについて、誰が負担するのかを確認しておくことが重要です。
8. 申告義務及び責任に関する条項
顧客がローン残債額や所有権の状況について誤った情報を申告した場合、予定していた買取や下取りが実施できなくなる可能性があります。そのため、顧客にはローン契約状況や所有権に関する情報を正確に申告してもらう必要があります。一方、バイクショップが代理精算を引き受けた場合には、合意した内容に従って適切に手続を進める必要があります。確認書では、双方の義務と責任の範囲を整理し、問題が発生した場合の対応を明確にします。
ローン残債確認書を作成する際の注意点
1. 残債額と一括返済額の違いを確認する
ローンの残債額と、実際に一括返済する際の金額は、必ずしも一致するとは限りません。ローン契約の内容や精算日によって、利息、手数料、遅延損害金などが影響する場合があります。そのため、確認書に残債額を記載する際には、確認日を明記し、実際の精算前に最新の一括返済額を確認することが重要です。
2. ローン会社の承諾や手続を確認する
所有権留保が設定されているバイクについては、ローン会社や所有者が定める条件に従って手続を進める必要があります。バイクショップと顧客の間で残債の精算方法を合意していても、それだけでローン会社との契約内容が変更されるわけではありません。代理精算や所有権解除を行う場合は、関係するローン会社の手続を事前に確認しましょう。
3. 買取契約書や下取契約書との整合性を確保する
ローン残債確認書は、ローン残債や所有権に関する確認事項を整理する書類です。バイクの売買条件そのものを定める買取契約書や下取契約書とは、役割が異なります。そのため、買取価格、車両の引渡日、代金の支払日、キャンセル条件などについては、別途締結する契約書と内容が矛盾しないようにする必要があります。
4. 個人情報の取扱いに注意する
ローン残債確認書には、顧客の氏名、住所、ローン契約番号、残債額などの情報が記載されます。これらの情報は、適切な管理が求められるため、バイクショップは個人情報保護法や自社の個人情報保護方針に従って取り扱う必要があります。ローン会社などの第三者に情報を提供する場合には、法令上必要な同意の取得や提供条件の確認も重要です。
5. 取引条件の変更や中止について定める
残債額の増加、所有権解除の遅延、必要書類の不足などによって、当初予定した条件で取引を進められなくなる場合があります。このような場合に備えて、取引条件の再協議や変更、中止についての取扱いを明確にしておくことが望まれます。ただし、確認書に記載しただけで、既存の売買契約を自由に解除できるとは限りません。実際の契約内容や適用法令との整合性を確認する必要があります。
ローン残債確認書を電子契約で作成するメリット
ローン残債確認書は、紙の書類だけでなく、電子契約サービスを利用して作成・保管することもできます。
電子契約を活用する主なメリットは以下のとおりです。
- 店舗に来店しなくても確認書の内容を確認できる
- 顧客とバイクショップの間で書類を共有しやすい
- 確認書の郵送や紙での保管にかかる負担を軽減できる
- 過去の確認内容を検索・参照しやすくなる
- 書類の紛失や管理漏れを防止しやすくなる
- 売買契約書や下取契約書とあわせて管理しやすい
特に、遠方の顧客からバイクを買い取る場合や、オンラインで下取りの事前手続を進める場合には、電子契約の活用が便利です。電子契約サービス「mysign」を活用することで、ローン残債確認書を電子的に作成・締結し、契約関連書類をまとめて管理する運用にもつなげられます。ただし、ローン会社が指定する書類や、行政機関への提出が必要な書類については、電子化できる範囲を個別に確認する必要があります。
ローン残債確認書に関するよくある質問
Q1. ローンが残っているバイクでも売却できますか?
ローンが残っているバイクでも、契約条件や所有権の状況によっては売却できる場合があります。ただし、所有権留保が設定されている場合には、ローンの完済や所有権解除などの手続が必要になることがあります。売却前にローン会社やバイクショップへ確認することが重要です。
Q2. ローン残債確認書は法律上必ず必要ですか?
ローン残債確認書という名称の書類を、すべてのバイク売却・下取り取引で作成することが法律上義務付けられているわけではありません。ただし、ローン残債や所有権の状況を記録しておくことで、取引条件を明確にし、トラブルを防止する効果が期待できます。
Q3. ローン残債が買取価格を上回る場合はどうなりますか?
ローン残債が買取価格を上回る場合、差額の不足額を顧客が負担する方法などが考えられます。不足額の精算方法については、ローン会社の条件やバイクショップとの合意内容に従って決定します。
Q4. ローン残債確認書だけで所有権解除できますか?
ローン残債確認書を作成するだけで、所有権解除が完了するわけではありません。所有権解除には、ローン会社や登録上の所有者が指定する書類及び手続が必要になる場合があります。
Q5. ローン残債確認書は電子契約でも利用できますか?
ローン残債確認書は、電子契約サービスを利用して作成・締結することも可能です。ただし、ローン会社への提出書類や車両の登録手続に必要な書類については、別途指定された方法での提出が必要になる場合があります。
まとめ
ローン残債確認書(バイクショップ)は、バイクの売却・下取り・買替え時に、ローン残債額、所有権留保、精算方法、所有権解除及び名義変更に関する事項を確認するための書類です。ローン返済中のバイクを取り扱う場合、残債額や所有権の状況によって取引条件が変わることがあります。そのため、バイクショップと顧客の双方が必要な情報を確認し、書面に記録しておくことが重要です。特に、次の事項を明確にしておくことで、取引上のトラブル防止につながります。
- ローン契約先及び残債額
- 所有権留保の有無
- 一括返済額及び精算方法
- 買取価格・下取り価格との差額
- 所有権解除及び名義変更の手続
- 必要書類及び費用負担
- 申告内容に相違があった場合の対応
また、電子契約サービスを活用すれば、確認書の作成・締結・保管を効率化し、顧客との書類のやり取りを円滑に進めることができます。ローン残債確認書のひな形を活用し、バイクショップにおける買取・下取り業務の透明性と信頼性を高めましょう。